Automotive bremst – Bitcoin gibt Gas
Hiobsbotschaften der Autobauer aus Wolfsburg und Stuttgart dominierten mit Margen-Verfall, Milliarden-Abschreibungen sowie drohenden Entlassungen und Werksschließungen die nationalen Wirtschaftsnachrichten. Die mit dem Stern liegen beim Aktienkurs seit Jahresbeginn rund 30 Prozent im Minus. Beim Konzern mit dem Golf, der gerade seinen angestammten Platz im Euro Stoxx 50 verloren hat, ist es ähnlich. Hier prägt der Absturz im Juni von 90 auf 70 Euro den Chart. Zwischenzeitliche Erholungen nähren immer wieder die Hoffnung, um anschließend doch zu enttäuschen. Die tiefgreifenden Strukturprobleme, der zähe Umstieg auf die Elektromobilität und der Druck aus China machen der deutschen Schlüsselindustrie spürbar zu schaffen. Die deutschen PKW-Exporte sinken 2026 bisher um 4 Prozent, während die Importe um 16 Prozent zulegen.
Zum Glück lässt sich der DAX davon nicht mehr so leicht nach unten ziehen. Die historische Abhängigkeit von den Automobil-Aktien hat sich in den letzten 10 Jahren vom zweistelligen in den einstelligen Prozentbereich halbiert. Nach einem schwachen Wochenabschluss, und von politischen Wahlen erneut unbeeindruckt, legte der DAX am Montag satte 1,3 Prozent zu. Doch heute wackelt wieder die Marke von 25.500 Punkten. Derweil konnte an den US-Märkten der Dow Jones am Dienstag sein 37. Rekordhoch des laufenden Jahres verzeichnen und die Technologiebörse Nasdaq stand gestern so hoch wie noch nie. Autoaktien spielen da keine große Rolle, der auf unter 100 USD gefallene Ölpreis vielleicht schon eher.
Als energiehungrig galt immer der Bitcoin, wo seit dem Peak vom Oktober zuletzt Kurseinbrüche um 50 Prozent das Bild prägten. Statt unter 60.000 USD notiert die bekannteste und wertvollste Digitalwährung aktuell über 86.000 USD und hat damit seit dem Jahrestief Anfang Juli in kurzer Zeit knapp 50 Prozent zugelegt. Das starke Momentum vertreibt die Gerüchte um einen Krypto-Winter, aber die Strecke bis zum alten Rekordhoch von fast 126.000 USD ist nochmal genauso lang. Hoffentlich reicht der Sprit dafür.


Newsletter vom 23. September 2026
Thomas Strelow, Börse Düsseldorf
Scheideweg
Monatlicher Kapitalmarkt-Standpunkt von Kai Jordan, Vorstand der mwb Wertpapierhandelsbank AG
Die „Zwischenwahlzeit“ ist in Deutschland meistens eine sehr interessante Zeit. Gemeint ist die Zeit zwischen den Landtagswahlen, die immer als großer Stimmungstest für die Bewertung der amtierenden Bundesregierung gewertet wird. Insofern ist Deutschland etwas Besonderes. Es gibt nicht wie in den USA die Midterms, es gibt viele punktuelle Wahlen, die interessanterweise alle gleich gewichtet werden, obwohl die Bundesländer strategisch und in Bevölkerungszahl stark differenzieren. Jetzt stehen wir zwischen den Wahlen in Sachsen-Anhalt und Mecklenburg-Vorpommern zeitgleich mit Berlin. In diesem Standpunkt beschäftigen wir uns damit, ob der Rechtsdruck in Sachsen-Anhalt zum Kapitalmarktrisiko für KMU werden kann.
Die Wahl in Sachsen-Anhalt verschiebt die politische Risikowahrnehmung von ausländischen Investoren massiv. Politische Stabilität ist wichtig für die wirtschaftliche Berechenbarkeit. Unternehmensbewertungen unterliegen auch dem Country Risk. So verbindet Amundi, als großer institutioneller Investor die Risikoprämie von Unternehmen mit der politischen Stabilität. Beide gehen Hand in Hand. https://research-center.amundi.com/article/german-reforms-what-do-they-mean-european-equities.
Auch der Präsident der Deutschen Bundesbank, Joachim Nagel, äußert sein massives Unbehagen über den Aufstieg der AfD auf einer Pressekonferenz der Europäischen Zentralbank in Berlin: „Hilft das, ausländische Investoren in dieses Land zu locken? Definitiv nicht. Ich denke, sie werden zögern, sie werden davor zurückschrecken, hier Geschäfte zu machen. Also ja, ich mache mir Sorgen.“ Bundesbankpräsident Nagel sagt, er sei besorgt über den Aufstieg der extremen Rechten | Reuters
Gerade Small und Mid Caps sind vom Heimatmarkt stärker abhängig. Operativ sind diese Unternehmen in Deutschland zumeist fest verankert, eben auch als Produktionsstätten. Das ist ein klarer Unterschied zu global orientierten und diversifizierten Konzernen. Gerade hier ist ein negatives Risikoprofil von Deutschland entscheidend. Amundi legt sich auch hier fest: „ERP leg: reform credibility, political stability and lower tail risk can all reduce the premium investors demand.” und speziell für Small/Mid Caps: “We would expect German small and mid-cap companies with high domestic sales and strong balance sheets to outperform large multinational companies. Small- and mid-cap stocks have the most direct fiscal leverage; they benefit (or at least don’t suffer) from euro strength, and they carry the highest confidence beta from a depressed base.”
https://research-center.amundi.com/article/german-reforms-what-do-they-mean-european-equities?utm_source=chatgpt.com
Auch Moodys sieht die Risiken bei Corporate Bonds deutlich. Der Appetit am Credit-Markt wird durch politische Unsicherheiten gebremst. Höhere Risikoprämien schlagen sich bei kleineren Corporate-Bond-Emittenten direkt nieder. Ist der Kupon noch finanzierbar? Trägt mein Geschäftsmodell die Höhe des Kupons? Bekomme ich die Anleihe platziert? Kann ich eine Bank motivieren mich zu betreuen? Das Entscheidende für die Emittenten. Es handelt sich um Umstände, die ihre direkte Unternehmensexistenz betreffen und die sie nicht beeinflussen können.
Deutschland trifft der politische Rechtsruck in einer Phase wachsender struktureller Standortbelastungen. Das IW erwartet bis 2029 eine Fachkräftelücke von 723.000 Personen, 47 Prozent mehr als 2024, und warnt: „Dass zugleich die Zuwanderung einbricht, dürfte den Anstieg noch beschleunigen.“ https://www.iwkoeln.de/presse/pressemitteilungen/alexander-burstedde-arbeitsmarkt-2029-fehlen-723000-fachkraefte.html Gerade die sogenannten neuen Bundesländer sind auf Zuwanderung angewiesen. Mehr als 160.000 Ausländer arbeiten dort in Engpassberufen. https://www.iwkoeln.de/themen/arbeit-und-verdienst/zuwanderung-und-integration.html
Parallel ist Energie in der Nach-Habeck-Zeit wieder zu einem akuten Wettbewerbsfaktor geworden. Das Bundeswirtschaftsministerium sieht Mitte September eine nachlassende Konjunkturdynamik; Reuters nennt „persistently high energy prices“ als Belastung für Konsum und Wirtschaft.
https://www.reuters.com/world/berlin-sees-slowdown-economic-momentum-early-q3-2026-09-14/
Hinzu kommt die problematische Gasversorgung. Deutschlands Speicher sind nicht ausreichend gefüllt. Das Wirtschaftsministerium scheint dies zu verdrängen und behauptet fest und steif, dass das alles kein Problem sei und ignoriert, dass rein rechnerisch die Speicher nicht mehr auf die festgelegten Standards gefüllt werden können. Die deutschen Speicher waren Anfang September nur zu rund 53 Prozent gefüllt, dem niedrigsten Stand seit 15 Jahren, während europäische und auch deutsche Gaspreise auf den höchsten Stand seit Januar 2023 gestiegen waren.
https://www.reuters.com/business/energy/german-gas-supply-diversification-ensures-imports-price-equinor-says-2026-09-08/. Die Ministerin scheint auf einen sanften Winter zu spekulieren. Der Markt sieht das noch nicht, denn die Preise sind bereits jetzt um 150 % gestiegen sind. Das erinnert an das THE (Trading Hub Europe) genannte System mit dem der Vorgänger die Gaspreise im Sommer 2022 durch die Decke gejagt hat. Mit einem Unterschied. Danach waren die Speicher voll und der Gaspreis ist wieder kollabiert.
Diesmal ist das anders. Auch bei den Unternehmen wächst die Sorge. Der ehemalige Arbeitgeber der Ministerin, die E.ON-Tochter Westenergie, versandte über eine Tochterfirma bereits Briefe an die Kunden mit der Bitte, Ansprechpartner zu definieren. Die Begründung: „Durch die Verkettung witterungsbedingter, wirtschaftlicher, politischer und weiterer unvorhersehbarer Faktoren“ könnten bei der Gasversorgung „Engpässe eintreten“. https://www.handelsblatt.com/unternehmen/energie/energie-150-prozent-preisanstieg-angst-vor-gasmangel-ist-zurueck/100252819.htmlWir sind gespannt, ob noch Gas nachgeladen wird und über wen. Denn während der Kanzler sich am Tag, an dem dieser Standpunkt entstand, um die Arktis kümmert, herrscht in seiner Partei arktische Stimmung. In den letzten Umfragen zur Wahl in Mecklenburg-Vorpommern liegt die Partei zwischen 6 (Pollytix) und 7 (Forschungsgruppe Wahlen) Prozent.
Wir wollen hier keine aktuellen Diskussionen über die Zukunft des Kanzlers und der Koalition lostreten, dazu bietet die Tagespresse ein abendfüllendes Programm. Aber wenn der Winter in 2027 ebenfalls arktisch in Haushalten und Unternehmen wird, weil das Wirtschaftsministerium das versemmelt hat mit dem Gas, dann fragen Sie uns nicht nach den Umfragen. Ob der Kanzler die Kraft nicht mehr hat, hier Richtlinienkompetenz walten zu lassen, oder ob er ebenfalls auf einen milden Winter hofft, wird wohl für immer sein Geheimnis bleiben.
Mittlerweile dürfen wir auch nicht die Spritpreise vergessen. Nach ADAC-Daten vom 9. September kostet Super E10 bundesweit durchschnittlich 2,25 Euro je Liter, Diesel 2,32 Euro. Damit verteuerte sich binnen einer Woche der Liter Diesel um 8,9 Cent. https://www.adac.de/news/aktueller-spritpreis/ Auch das ist eine Standortfrage. Ausländische Fachkräfte verlassen Deutschland und gehen wegen der hohen Lebenshaltungskosten zurück in ihre Heimat. »Wir werden uns damit auseinandersetzen müssen, dass wir Spritpreise um drei Euro bekommen«, sagte Herbert Rabl vom Tankstellen-Interessenverband (TIV) der „Rheinischen Post“ Und damit meint er nicht die Tankstellen an der BAB…
Damit verstärken sich zwei bestehende Standortprobleme: knapper werdendes Humankapital und hohe, volatile Energiekosten. Ein zusätzlicher politischer Risikofaktor trifft deutsche Small und Mid Caps damit auf einer bereits belasteten Kosten- und Wachstumsbasis.
Disclaimer:
Die mwb fairtrade Wertpapierhandelsbank AG ist Herausgeber des vorliegenden Dokumentes. Obwohl die Informationen in diesem Dokument aus Quellen stammen, die die mwb fairtrade Wertpapierhandelsbank AG für zuverlässig erachtet, kann für die Richtigkeit der Informationen in diesem Dokument keine Gewähr übernommen werden.
Dieses Dokument stellt keinen Prospekt dar und ist nicht geeignet, als Grundlage zur Beurteilung der in dem Dokument vorgestellten Wertpapiere herangezogen zu werden. In diesem Dokument enthaltene Schätzungen und Meinungen stellen ausschließlich die Beurteilungen, der mwb fairtrade Wertpapierhandelsbank AG, zum Zeitpunkt der Erstellung des Dokumentes dar und können zu jedem Zeitpunkt ohne vorherige Ankündigung geändert werden.
Die mwb fairtrade Wertpapierhandelsbank AG oder ihre verbundenen Unternehmen können von Zeit zu Zeit Bestände an den in diesem Dokument genannten Wertpapieren oder an darauf basierenden derivaten Finanzinstrumenten halten, können andere Dienstleistungen (einschließlich solcher als Berater) für jedes in diesem Dokument genannte Unternehmen erbringen oder erbracht haben, und können – soweit gesetzlich zulässig – die hierin enthaltenen Informationen oder die Recherchen, auf denen sie beruhen, vor ihrer Veröffentlichung verwendet haben.
Ein wie auch immer geartetes Beratungsverhältnis zwischen der mwb fairtrade Wertpapierhandelsbank AG und dem Empfänger dieses Dokumentes wird durch die Übersendung oder Weitergabe dieses Dokuments nicht begründet. Jeder Empfänger muss eigene Anstrengungen unternehmen und Vorkehrungen zu treffen, um die Wirtschaftlichkeit und Sinnhaftigkeit einer Anlageentscheidung unter Berücksichtigung seiner persönlichen und wirtschaftlichen Belange zu prüfen. Die mwb fairtrade Wertpapierhandelsbank AG haftet weder für Konsequenzen aus dem Vertrauen auf in diesem Dokument enthaltenen Meinungen oder Aussagen noch für Unvollständigkeiten in diesem Dokument. Jede US-Person, die dieses Dokument erhält und Transaktionen mit hierin genannten Wertpapieren tätigen möchte, ist verpflichtet, dies durch einen in den USA zugelassenen Dienstleister.
mwb Kapitalmarkt-Standpunkt
vom 16. September 2026
Zum Newsletter anmelden
Kai Jordan – Vorstand der mwb Wertpapierhandelsbank AG
Kontakt und weitere Informationen:
mwb Wertpapierhandelsbank AG
Kai Jordan
Kleine Johannisstraße 4
20457 Hamburg
Tel: +49 40-360995-20
E-Mail: kjordan@mwbfairtrade.com
Das KI-Dilemma: Sicherheit oder Tempo?
Wenn sich die Erfinder einer Supertechnologie selbst erschrecken, horcht das Parkett auf. Führende KI-Pioniere und Chefs von Entwicklerschmieden wie OpenAI oder Anthropic schlagen in seltener Einigkeit überraschend leise Töne an. Aus Sorge vor Sicherheitsrisiken und Kontrollverlust plädieren sie offen für eine Verlangsamung der Entwicklung. Dass die Architekten des Booms freiwillig auf die Bremse treten wollen, passt so gar nicht zum harten Wettbewerb im Tech-Sektor.
Das angedachte Durchatmen in den immer schneller werdenden Entwicklungszyklen ruft sofort Kritiker auf den Plan. Der US-Präsident und Nvidia-Chef Jensen Huang machen klar: Im globalen Wettbewerb gibt es keine Pause-Taste! Nvidia liefert weiterhin die hochbegehrten Schaufeln für den KI-Goldrausch und denkt nicht daran, das Tempo zu drosseln. Für Trump geht es darum, die Vorherrschaft gegen China unbedingt zu verteidigen. Börsianer stellt sich damit die Frage: Baut die Tech-Branche hier gerade nachhaltige Leitplanken für die Zukunft – oder bremst sie am Ende ihren erarbeiteten Vorsprung aus?
Apropos Bremsen: Auf eine ganz andere Art der Drosselung blicken die Märkte am Mittwochabend, wenn die Zinsentscheidung der Federal Reserve ansteht. Die Erwartung einer erneuten Zinkanhebung ist unter dem Druck steigender Energiepreise binnen nur einer Woche von 60 auf über 90 Prozent gestiegen. Höhere Zinsen verteuern aber das Kapital, was besonders wachstumsstarke, aber vornehmlich fremdfinanzierte Tech-Titel einbremsen könnte.
Diese Unsicherheit spiegelt sich auch im heimischen Markt wider. Anders als Ende August spricht gerade niemand mehr von neuen Rekorden. Der DAX hat in den letzten Wochen den Rückwärtsgang eingelegt und ist gestern zeitweise unter 25.200 Punkte gefallen. Kein völlig überraschendes Bremsmanöver im schwierigen Börsenmonat September.
Newsletter vom 16. September 2026
Thomas Strelow, Börse Düsseldorf
Stimmung und Zahlen passen nicht
Positiv korrigierte Herbstprognosen lassen den DAX derzeit kalt: Fürs 2026er BIP erwartet ifo nun 1,4 und RWI 1,3 Prozent, nachdem sich beide Institute zuvor bei schwachen 0,8 Prozent einig waren. Als Begründung dient ein überraschend guter Außenhandel und mehr Staatsausgaben – jedoch ohne spürbare Erholung beim Konsum. Stimmung und Zahlen fallen also mal wieder auseinander, was der deutsche Leitindex mit Werten unter den 26.000 Punkten zeigt.
Mit dem Beschuss iranischer Tanker durch die US-Armee eskaliert nicht nur wieder die Lage am Golf, sondern auch der Ölpreis. Die Nordsee-Sorte Brent hat heute die Schwelle von 100 USD je Barrel überschritten. Dieser Wert wurde im Juli bereits für einen Tag erreicht, lag zwei Wochen davor und danach jedoch bei nur rund 80. Das Jahreshoch von 118 USD ist zwar noch ein Stück entfernt, aber im Frühjahr hielt sich der Preis mehrere Wochen über der 100er Marke. Typischerweise eine Bremse für die Wirtschaft, zumal sich der Spritpreis an den Tankstellen losgelöst vom Rohölpreis auf neue Rekorde hochgeschraubt und nun den Höchststand vom März 2022 überschritten hat.
Die Ergebnisse der 2025er PISA-Studie sind nicht nur für Deutschland ernüchternd und werden emotional diskutiert. Der Stand zur Finanzbildung wird hierzulande leider nicht gemessen, auch wenn die Petition zur Teilnahme am Finanz-PISA der OECD – auf die wir hier letzten Oktober auch hingewiesen hatten – mehr als 100.000 Unterschriften sammeln konnte. Vielleicht bringt das neue Altersvorsorgedepot wieder Schwung in das Thema, wo sich schon vor dem Start eine Preisschlacht der Anbieter abzeichnet.
Eine Leitzins-Erhöhung der EZB auf 2,5 Prozent am Donnerstag gilt unter Marktbeobachtern als sicher, bei der US-Notenbank sieht das Fed-Watch-Tool nach zuletzt guten Arbeitsmarktdaten die Wahrscheinlichkeit einer Zinsanhebung am nächsten Mittwoch lediglich bei 60 Prozent. Also vielleicht doch keine Stimmungskiller im schwierigen Börsenmonat September?
Newsletter vom 9. September 2026
Thomas Strelow, Börse Düsseldorf
Aktienmärkte schwächer, steigende Zinsen und Ölpreis belasten
Bei seinem Auftritt in Jackson Hole hat US-Notenbankchef Kevin Warsh klare Worte zur Zinspolitik der US-Notenbank gefunden und ist damit Kritikern entgegengetreten, die die Unabhängigkeit der Fed in Zweifel gezogen hatten. Das Erreichen des Inflationsziels von maximal 2 Prozent bleibe das wichtigste Ziel, der Arbeitsmarkt stünde erst an zweiter Stelle. Damit erhöht sich die Wahrscheinlichkeit für eine US-Zinserhöhung Mitte September auf rund 60 Prozent.
Dank Trumps‘ Dauerfehde gegen den Iran ist auch bei uns die Inflationsrate im August auf 2,9 Prozent gestiegen, im Euroraum sogar auf 3,3 Prozent und das könnte noch nicht das Ende für dieses Jahr gewesen sein. Eine Zinserhöhung der EZB am 10. September gilt als sicher.
Der Anleihenmarkt hat mögliche Zinsschritte von Fed und EZB bereits vorweggenommen, Verkäufe vor allem bei Langläufern haben die Renditen bereits nach oben getrieben. Die 30-jährigen US-Treasuries rentieren aktuell bei 5,28 Prozent, vergleichbare Bundesanleihen bei 3,85 Prozent.
Die Aktienmärkte zeigen sich vor dem Hintergrund des neu befeuerten Iran-Konfliktes, steigender Zinsen und Rohölpreise schwächer. Der DAX liegt aktuell wieder unter 26.000. Höhere Zinsen bedeuten Mehrkosten bei zahlreichen Unternehmen, vor allem auch im Technologiesektor. Die explodierenden Investitionen in künstliche Intelligenz müssen aber zunehmend über Kredite finanziert werden, weil die Alternativen Eigenkapital und Cashflow an Grenzen stoßen.
NVIDIA konnte jüngst brillante Quartalszahlen vorlegen. Die spannende Frage bleibt jedoch, wie lange diese und die Wachstumsstorys bei weiteren Hyperscalern (Meta, Amazon, Microsoft & Co.) intakt bleiben?
Bleiben Sie sehr wachsam in diesen Tagen, wir nähern uns dem Herbst und damit der Sturm- und Crashzeit!
Newsletter vom 02. September 2026
Martin Braun, Börse Hannover
Der DAX im August 2026
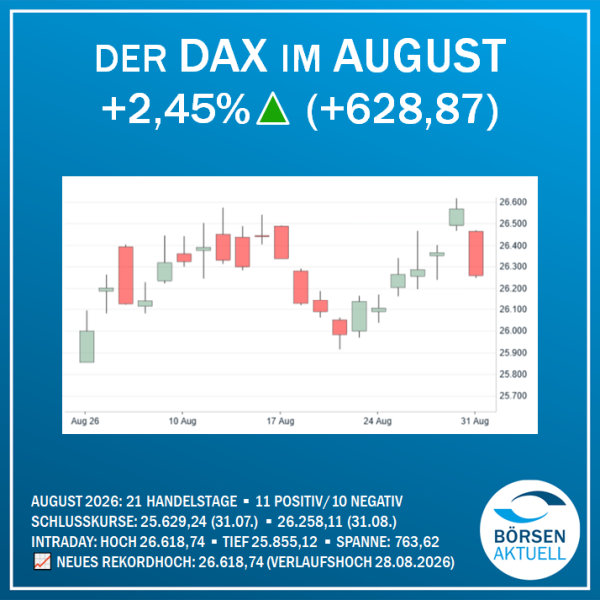
Im August schloss der DAX bei 26.258,11 Punkten und damit +2,45 Prozent (+628,87 Punkte) höher als im Vormonat. Von den 21 Handelstagen dominierten 11 positive gegenüber 10 negativen. Das Intraday-Hoch des Monats markierte bei 26.618,74 Punkten ein neues Rekordhoch im DAX. Das Verlaufstief lag bei 25.855,12 Punkten, was eine Handelsspanne von 763,62 Punkten bedeutet. Seit Jahresbeginn 2026 hat der DAX damit um 7,22 Prozent (1.767,70 Punkte) zugelegt.
Der Deutsche Aktien Index („DAX“) wird an allen Handelstagen zwischen 9:00 und 17:30 Uhr sekündlich im System Xetra der Frankfurter Wertpapierbörse ermittelt. Der Index umfasst die nach Marktkapitalisierung 40 größten deutschen börsennotierten Unternehmen. DAX® ist eine eingetragene Marke der Deutsche Börse AG.
September 2026: DWS Concept Kaldemorgen Fonds
Das Anlageziel des DWS Concept Kaldemorgen Fonds (WKN: DWSK01) ist es, einen nachhaltigen Kapitalzuwachs zu erreichen. Hierzu investiert der Fonds bis zu 100% seines Vermögens in Aktien, Anleihen, Zertifikate, Geldmarktinstrumente und Barmittel. Der Name des Teilfonds beruht auf der 2011 von dem ersten Portfoliomanager Klaus Kaldemorgen und seinem Team entwickelten Anlagestrategie (die „Kaldemorgen-Strategie“). Die Kaldemorgen-Strategie steht für eine flexible, von Benchmarks unabhängige Anlagestrategie, die darauf abzielt, unter Berücksichtigung eines eigens für die Strategie entwickelten Risikomanagement-Rahmenwerks über einen Konjunkturzyklus hinweg eine positive Entwicklung der Gesamtrendite zu erreichen.
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| DWS Concept Kaldemorgen LU0599946976 | 0 25.09.2026 | 0,06% 0,1110 |


Fonds des Monats – 09/2026
Unsere ausgewählten Aktions-Fonds bieten Ihnen auch in diesem Monat wieder Investment-Chancen zu besonders attraktiven Konditionen.
Im Aktionsmonat wird der „DWS Concept Kaldemorgen Fonds“ an der Börse Hamburg vom Skontroführer mwb zu nochmals engeren Geld- und Brief-Kursen gehandelt.
Der Spread beträgt im September in der Regel maximal 0,50 Prozent.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
Comeback bei Gold und Bitcoin
An den Märkten zeigten sich zuletzt zwei Vorboten für unsichere Zeiten: Die US-Staatsschulden wachsen unter Trump rasant mit neuem Rekordstand von jetzt über 40 Billionen Dollar und die Renditen 30-jähriger amerikanischer Staatsanleihen stiegen auf über 5,3 Prozent, also den höchsten Stand seit 2007. Am Aktienmarkt war jedoch keine echte Schwäche zu erkennen. Die Indizes notieren weiterhin am oberen Ende ihrer Kurshistorie, auch wenn der DAX kurzzeitig mal unter die 26.000er Marke abgetaucht war. Die offensichtlichen Profiteure sind zwei zuletzt schwächelnde Assetklassen: Gold und Bitcoin.
Der Goldpreis ist seit Anfang August rund 15 Prozent gestiegen und notiert aktuell über 4.600 USD. Ein Chart-technischer Widerstand liegt bei 4.850 – erst danach wäre der Weg frei für Kurse oberhalb von 5.000 USD. Bis zum Rekordhoch von Ende Januar fehlen dem Edelmetall derzeit aber noch gut 17 Prozent. Beim Bitcoin gab es nach einer rund 11-wöchigen Seitwärtsphase zwischen 60.000 und 65.000 USD einen dynamischen Ausbruch. Allein seit letzter Woche Montag ist BTC um rund 25 Prozent auf aktuell knapp 79.000 USD gestiegen – auch das Krypto-Handelsvolumen erhöhte sich insgesamt deutlich. Hier lässt sich also doch die oben angedeutete Krisenstimmung in steigenden Kursen ablesen.
Die börsennotierten Unternehmen schauen aber wohl überwiegend positiv in die Zukunft. Die Künstliche Intelligenz gilt gerade bei den Tech-Aktien, aber auch zunehmend bei Industriewerten weiter als große Chance und auch der volatil-hohe Ölpreis wird nicht wirklich als Belastung gesehen. Im ifo-Geschäftsklimaindex schätzt die deutsche Wirtschaft mit 88,8 Punkten die Lage so optimistisch ein, wie zuletzt vor einem Jahr und auch die Zukunftserwartungen korrigierten deutlich nach oben. Ob der KI-Hype weiter läuft, lässt sich heute Abend an der Reaktion auf die Nvidia-Quartalszahlen ablesen und bei Tagung der US-Notenbank in Jackson Hole könnte es am Freitag neue Impulse für den Anleihenmarkt geben.
Newsletter vom 26. August 2026
Thomas Strelow, Börse Düsseldorf
Fragile Lage am Golf: Ölpreise und Anleihezinsen steigen
Rund zwei Monate nach der Unterzeichnung des Bürgenstock-Memorandums ist ein Ende des Irankriegs weiter nicht in Sicht. Die 60-Tage-Frist für ein Schlussabkommen zwischen Washington und Teheran ist am Wochenende abgelaufen und der Iran hat eine Verlängerung bereits abgelehnt und mit Angriffen seinerseits gedroht.
Der US-Präsident gibt sich gelassen, seine Nerven scheinen aber blank zu liegen. Jüngst drohte er sogar dem vermittelnden, neutralen Sultanat Oman mit einem vernichtenden Militärschlag für den Fall, dass es nicht die von den USA verfolgten Interessen berücksichtigt – ohne Worte, unterirdisch, Caligula lässt grüßen, der regierte Rom vor rund 2.000 Jahren.
Kein Wunder also, dass die Ölpreise wieder anspringen, die Nordseesorte Brent hat bereits am Montag die Marke von 90 Dollar erneut überschritten.
Und das dürfte dem neuen Fed-Chef Kevin Warsh langsam, aber sicher Schweißperlen auf die Stirn treiben, denn er steht im September vor einem echten Dilemma. Steigende Energiepreise heizen die Inflation (aktuell bei 3,4 Prozent) weiter an und machen eine Zinserhöhung fast unvermeidlich. Dumm nur, dass ausgerechnet die US-Arbeitsmarktdaten für Juli 2026 ein überraschend schwaches Bild zeigten: Die Wirtschaft baute außerhalb der Landwirtschaft unerwartet 23.000 Stellen ab (erwartet war ein Plus), während die Arbeitslosenquote leicht von 4,2 Prozent auf 4,1 Prozent sank. Das spricht für Zinssenkung, mindestens aber für keine Zinsänderung. Und der Kapitalmarkt hat eine Zinserhöhung bereits vorweggenommen, die langlaufenden, 30-jährigen US-Treasuries rentieren aktuell bei 5,3 Prozent, der höchste Stand seit 2007. Dabei spielt auch die ausufernde Staatsverschuldung der USA zunehmend eine Rolle. Last but not least sitzt dem Fed-Chef sein Protegé Donald Trump im Nacken und der fordert notorisch Zinssenkungen.
Fazit: Nach den Höhenflügen bei Dax, Dow, S&P & Co. werden die Marktteilnehmer vorsichtiger. Das Marktumfeld ist schwer einzuschätzen, es fehlen positive Impulse, dafür überwiegt die Ungewissheit.
Newsletter vom 19. August 2026
Martin Braun, Börse Hannover
RESET Loading…!
Monatlicher Kapitalmarkt-Standpunkt von Kai Jordan, Vorstand der mwb Wertpapierhandelsbank AG
Statt der ??? sehen wir heute KKK – Klima, Krieg und KI. Im wahrsten Sinne brennt uns in diesem Standpunkt Klima unter den Füßen und bedroht zunehmend unsere (wirtschaftliche) Existenz. Dabei sollten wir im Auge behalten, dass der Klimawandel nicht nur einfach die Folge von immer steigernder Energieproduktion ist, sondern eben auch ihre Funktionsfähigkeit beeinträchtigt.
Ausgerechnet im Bereich der grundlastfähigen Energie, die wir als besonders stabil angesehen haben, kommen die Einschläge näher – Hitze und Wassermangel reduzieren die Leistung thermischer Kraftwerke. Frankreich, Ungarn und Rumänien entkräften die Mär von der abrufbaren Kernkraftenergie durch die Kühlwasserproblematik – durch austrocknende Flüsse. Auf die Problematik des Güterverkehrs durch die beständige und zunehmende Hitze einzugehen, würde den Rahmen unseres kleinen Standpunkts sprengen. Gas und Öl beinhalten drei große Kernrisiken: Klima, Preis und das geopolitische Versorgungsrisiko.
Aber Wind und Solar bleiben naturgemäß volatil und unsere Stromnetze sind sowieso nicht ausgebaut, sodass Baden-Württemberg und Bayern bald ebenfalls am Energie-Tropf hängen könnten. Wir dürfen nicht vergessen, dass der Strombedarf exponentiell durch Elektrifizierung, Klimaanlagen und Rechenzentren für Social Media und KI steigt. Also ist die entscheidende Größe im System nicht mehr die einzelne Energiequelle, sondern die Resilienz des gesamten Energiesystems.
Jetzt kommt der Hammer. Genau in dieser Situation haben wir mit der Wirtschaftsministerin Reiche eine Vertreterin, die verstärkt auf neue gasbasierte Reservekapazitäten setzt. Ja, es ist unbestritten, dass die Versorgungssicherheit ein Back-up braucht. Problematisch wird es, wenn aus angeblichen Back-up-Lösungen offensichtlich langfristig fossile Infrastrukturen entstehen. Kritisch sehen wir die mangelnde Konsequenz beim Systemumbau.
Die Bundesregierung will die Rahmenbedingungen für neue Gaskraftwerke gezielt investorenfreundlicher machen. Konkret soll der zulässige Höchstpreis bei den Ausschreibungen von 173.000 auf 244.000 Euro je MW steigen. Hintergrund ist der Plan, noch 2026 insgesamt 12 GW neue steuerbare Kapazität auszuschreiben, mit klarem Schwerpunkt auf Gaskraftwerken. www.reuters.com/business/energy/germany-plans-investor-friendly-reforms-gas-power-stations-2026-07-06/
„Die Kosten werden immens sein. Laut Berechnungen des Handelsblatt Research Institute könnten sich die Klimakosten im drastischsten Fall auf bis zu 38 Milliarden Euro belaufen – je nachdem, wie sich der CO₂-Preis in den nächsten Jahren entwickelt. Überschreitet Deutschland sein Emissionsbudget, muss es anderen Ländern, die weniger ausstoßen als vorgesehen, überschüssige CO₂-Zertifikate abkaufen.“ Wir schreiben über das Jahr 2030!
„Dass der aktuelle politische Kurs für die Energiewende hohe, unnötige Kosten verursachen könnte, schreibt wiederum das Handelsblatt: “ Das zeigt eine Modellrechnung des Energiewirtschaftlichen Instituts an der Universität zu Köln (EWI), die dem Handelsblatt exklusiv vorliegt. Demnach könnten Steuerzahler und Unternehmen bis zum Jahr 2045 rund 70 Milliarden Euro einsparen, wenn die Energiewende anders verläuft als zurzeit geplant.“
Und hier spaltet der Dogmatismus das Land. Während die Bundesregierung weiterhin im Rückschritt verweilt und unter dem Vorwand „Technologieoffenheit“ sterbenden Technologien weiter den Weg bereiten möchte, setzt sich der Norden sukzessive ab, weil die Verantwortlichen da oben langsam „die Faxen dicke haben“ (Hamburger Abendblatt vom 29.07.2026 als Einleitung des Artikels „CDU weiter gegen eigene Ministerin Reiche“).
Worum es geht?
Hamburg und Schleswig-Holstein haben Anträge in der Bürgerschaft bzw. den Kieler Landtag eingebracht, dass „der Norden mit Dänemark einen eigenen Strommarkt bildet. „Preise würden im Norden sinken – der Süden blockiert“. Der Süden blockiert einen Stromtransport seit Jahren, auch wenn eine einzige Leitung „SouthLink“ nun in der Fertigstellung ist. Diese hatte der vorherige Wirtschaftsminister gegen jahrelange Querelen noch durchgeboxt…
Im föderalen Zwist hatte der bayerische Ministerpräsident in seinem vielbeachteten Sommerinterview 2026 bereits herumlamentiert „derartiges Streben nach niedrigen Energiepreisen würde lediglich zu Abwanderung von Industrie Asien und USA führen“. Und auf einmal fordert er: „Statt das Land strompolitisch aufzuteilen, pocht die CSU nun auf eine Beschleunigung des Netzausbaus (SouthLink)“. Aha!
„Wer erneuerbaren Strom dort nutzt, wo er entsteht, reduziert Abregelung, stabilisiert den Markt und erhöht die Versorgungssicherheit – genau hier setzt die Nordic Twin Sea Zone an“, kommentierte Felix Frischmuth, Projektleiter am Fraunhofer IEE.
Und die Vorsitzende der CDU-Klima-Union Dr. Wiebke Winter (MDBB) sagte allen Ernstes im Streitgespräch mit der FFF-Vertreterin Louisa Neubauer im atmo Magazin (kannten wir bis dahin auch nichthttps://www.atmo-magazin.de/gespraech/cdu-meets-fff-die-debatte ): „Klimaschutz ist ein Herzensthema von mir. Gleichzeitig stecke ich in einem Dilemma: Wenn wir als Union das Thema Klima groß machen, profitieren davon am Ende die Grünen.“ Wir ersparen uns jeden Kommentar hierzu.
Warum wir das hier wieder schreiben? Nun, es ist Wahlkampf und wer sich die Positionen einiger Parteien anschaut… aber SO oder SO ist irgendwann „nach der Wahl“. Und das auch nach den Midterms.
Und aufgrund der europäischen und globalen Realitäten wird es SO nicht bleiben. Da sind wir sicher. Und das wiederum hat Rückwirkungen auf die Kapitalmärkte. Und Ihre Strategie.
Der eigentliche Engpass ist die Infrastruktur. Alternative Energien lösen das Problem nicht allein. Ein Energiesystem braucht eben auch funktionierende Netze, Speicher, Leistungselektronik, intelligente Steuerung (smarte Technologie). Nicht zu vergessen sind auch Recycling und in dem Zusammenhang Rohstoffkreisläufe. Das gilt nicht nur für Strom. Gebäude und Verkehr müssen mitgedacht werden. Wärmepumpen reduzieren den Gasverbrauch. Elektromobilität reduziert den Ölverbrauch.
Genau hier beginnt die Kapitalmarktstory. Die häufigste Anlegerfrage lautet: Welche Technologie gewinnt? Solar? Wind? Kernkraft? Wasserstoff? Batterien? Aber möglicherweise ist das die falsche Frage. Denn fast alle denkbaren Energieszenarien benötigen dieselben grundlegenden Komponenten.
Wer profitiert vom Klima- und Energie-RESET? Welche Branchen? Nicht zu vergessen: Nicht nur auf die Großen, die Global-Player achten, sondern gerade hier werden Nischenanbieter, kleine und mittlere Unternehmen.
Segmente, deren Nachfrage unabhängig von einzelnen politischen Technologiewetten wächst, verdienen unser besonderes Augenmerk: Aus unserer Sicht zählen dazu die Netze, Leistungselektronik, Speicher-Infrastruktur, Wasser und Kühlung, Energieeffizienz, Steuerung und Digitalisierung und nicht zu vergessen die Kreislaufwirtschaft, damit Deutschlands Abhängigkeit von den Rohstoffmärkten sinkt.
Denken wir weiter. Wo sollte investiert werden. Wo finden wir die zukünftigen mittelständischen Hidden-Champions? Spannend wird es vor allem dort, wo diese Spezialisten heute schon an echten Engpässen sitzen. Transformatoren, Leistungselektronik, Netztechnik, Kühlung oder Steuerung sind keine Nebensachen mehr.
Der Klima- und Energie-RESET kommt nicht, weil Politik ihn beschlossen hat. Wir können die Erhitzung der Erde auch nicht verdrängen, weil Politiker beschließen, dass es einfach nicht wahr ist, was um uns herum geschieht. Deutschland und Europa können diesen Umbau beschleunigen oder durch widersprüchliche Politik verteuern. Für Investoren bleibt die entscheidende Frage einfacher: Wer bietet uns die langfristig effektivste und zukunftsweisendste Investition in ein Energiesystem, das ohnehin neu gebaut werden muss?
Disclaimer:
Die mwb fairtrade Wertpapierhandelsbank AG ist Herausgeber des vorliegenden Dokumentes. Obwohl die Informationen in diesem Dokument aus Quellen stammen, die die mwb fairtrade Wertpapierhandelsbank AG für zuverlässig erachtet, kann für die Richtigkeit der Informationen in diesem Dokument keine Gewähr übernommen werden.
Dieses Dokument stellt keinen Prospekt dar und ist nicht geeignet, als Grundlage zur Beurteilung der in dem Dokument vorgestellten Wertpapiere herangezogen zu werden. In diesem Dokument enthaltene Schätzungen und Meinungen stellen ausschließlich die Beurteilungen, der mwb fairtrade Wertpapierhandelsbank AG, zum Zeitpunkt der Erstellung des Dokumentes dar und können zu jedem Zeitpunkt ohne vorherige Ankündigung geändert werden.
Die mwb fairtrade Wertpapierhandelsbank AG oder ihre verbundenen Unternehmen können von Zeit zu Zeit Bestände an den in diesem Dokument genannten Wertpapieren oder an darauf basierenden derivaten Finanzinstrumenten halten, können andere Dienstleistungen (einschließlich solcher als Berater) für jedes in diesem Dokument genannte Unternehmen erbringen oder erbracht haben, und können – soweit gesetzlich zulässig – die hierin enthaltenen Informationen oder die Recherchen, auf denen sie beruhen, vor ihrer Veröffentlichung verwendet haben.
Ein wie auch immer geartetes Beratungsverhältnis zwischen der mwb fairtrade Wertpapierhandelsbank AG und dem Empfänger dieses Dokumentes wird durch die Übersendung oder Weitergabe dieses Dokuments nicht begründet. Jeder Empfänger muss eigene Anstrengungen unternehmen und Vorkehrungen zu treffen, um die Wirtschaftlichkeit und Sinnhaftigkeit einer Anlageentscheidung unter Berücksichtigung seiner persönlichen und wirtschaftlichen Belange zu prüfen. Die mwb fairtrade Wertpapierhandelsbank AG haftet weder für Konsequenzen aus dem Vertrauen auf in diesem Dokument enthaltenen Meinungen oder Aussagen noch für Unvollständigkeiten in diesem Dokument. Jede US-Person, die dieses Dokument erhält und Transaktionen mit hierin genannten Wertpapieren tätigen möchte, ist verpflichtet, dies durch einen in den USA zugelassenen Dienstleister.
mwb Kapitalmarkt-Standpunkt
vom 19. August 2026
Zum Newsletter anmeldenKai Jordan – Vorstand der mwb Wertpapierhandelsbank AG
Kontakt und weitere Informationen:
mwb Wertpapierhandelsbank AG
Kai Jordan
Kleine Johannisstraße 4
20457 Hamburg
Tel: +49 40-360995-20
E-Mail: kjordan@mwbfairtrade.com