Heidewitzka, Herr Aktionär
Die Aussagen des ifo-Instituts und des IWF zu den Wirtschaftsaussichten für Deutschland sind eine Ohrfeige. Der Internationale Währungsfonds (IWF) geht in seiner jüngsten Prognose davon aus, dass Deutschland 2023 insgesamt um 0,3% schrumpft. Für kein anderes großes Industrieland wird ein BIP-Rückgang erwartet.
Und für 2024 erwartet der Währungsfonds auch nur ein leichtes Wachstum von 1,3%. Eine Rezession im 2. Halbjahr scheint kaum mehr abwendbar. Täglich können wir wieder einmal vom „kranken Mann -ich ergänze Frau- in Europa“ lesen. Das betrifft nicht vornehmlich die DAX 100 Unternehmen, sondern vielmehr die kleinen und mittelgroßen Unternehmen Deutschlands. Das Rückgrat unserer Wirtschaft. Zu viel Bürokratie, zu teure Energie, zu wenig Fachkräfte, zu hohe Steuern, zu wenig Kapital für Startups. Alles keine neuen Themen.
In der öffentlichen Debatte wird vor allem der aktuellen Bundesregierung vorgeworfen, schuld an der Konjunkturkrise zu sein.
Der kurzfristige Einfluss politischer Maßnahmen auf die Konjunktur ist jedoch begrenzt, auch weil die Bürokratie im Wege steht, was vor Kurzem selbst das öffentliche rechtliche ZDF in einem Faktencheck feststellte. Dass ein Schritt der Bundesregierung noch den wahrscheinlichen BIP-Rückgang in den nächsten Monaten aufhalten kann, ist kaum zu erwarten. Geldpolitik und außenwirtschaftliches Umfeld wären dafür viel wichtigere Faktoren. Dennoch hat die Politik Einfluss. Der monatelange Streit der Regierung um Heizungsgesetz und Haushalt klingelt noch in unseren Ohren. Politischer Streit verursacht Unsicherheit. Das kann Investitionspläne verschieben und Wachstum kosten. Mittelfristig hat die Politik deutlich größeren Einfluss. Strukturelle Reformen können dafür sorgen, dass aus der Phase keine Ära der konjunkturellen Schwäche wird. Dass direkte Subventionen für die neue Wasserstoffstrategie aber nur auf grünen Wasserstoff aus erneuerbaren Energiequellen beschränkt bleibt, könnte ein nächster Showstopper sein. Haben wir diese Zeit?
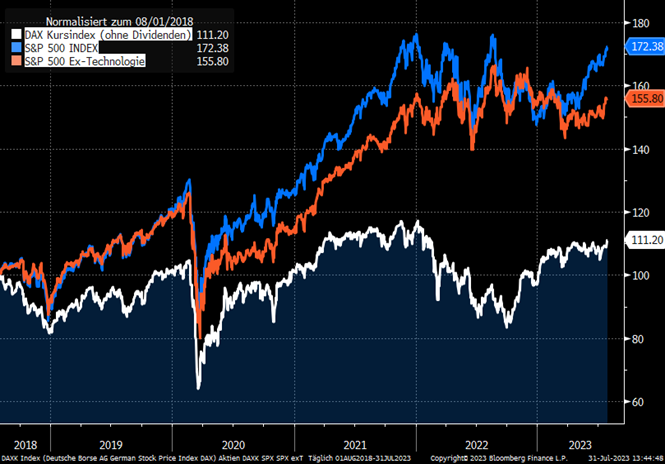
Zu Recht werden Sie sagen, warum meckert der denn so? Der Dax markiert doch ein neues Allzeithoch! Ja, wir meckern typisch deutsch und auf hohem Niveau. Es könnte aber eben besser sein und wir wollen doch ganz oben mitspielen, oder? Und so schweift der Blick eines Anlegers unweigerlich ins Ausland. Und da sehen wir, dass der US-Aktienmarkt in den letzten fünf Jahren deutlich besser gelaufen ist als hierzulande. In Euro gerechnet beträgt der Vorsprung des S&P 500 Indexes satte 61%. Und selbst wenn man die US-Technologiewerte herausrechen würde, läge der Vorsprung immer noch bei 45% (siehe Chart, Quelle Bloomberg).
Obwohl nun saisonal mit August und September die historisch eher schwierigen Börsenmonate eines Jahres kommen, wollen wir zwei Gedankengängen folgen. So hat die Schweizer Großbank UBS ihre langfristigen Endnachfrageprognosen für die Künstliche Intelligenz (KI) von einer jährlichen Wachstumsrate von 20% in den Jahren 2020 bis 2025 auf 61% im Zeitraum von 2022 bis 2027 angehoben. Es wird erwartet, dass die weltweite KI-Nachfrage von 28 Mrd. US-Dollar im Jahr 2022 auf 300 Mrd. US-Dollar im Jahr 2027 wächst. Damit wird KI eines der Segmente mit dem schnellsten Wachstum im globalen Technologiesektor sein. Das Anwendungs- und Datenmodellsegment der KI, wird der UBS folgend, im Jahr 2027 Erlöse von 170 Mrd. US-Dollar erreichen (jährliche Wachstumsrate von 139%), während für das halbleiter- und hardwarebetonte Segment mit 130 Mrd. US-Dollar (jährliche Wachstumsrate von 38%) gerechnet wird. Schade aber auch hier, dass es kaum deutsche KI-Tech-Unternehmen an der Börse gibt bzw. die erfolgreichen deutschen Startups wie das Berliner G2K, das für einen hohen dreistelligen Millionenbetrag an den US-Konzern Service Now verkauft wurde, in ausländische Hände fallen. Es besteht für uns kein Zweifel daran, dass wir jede Schwäche in diesem Sektor für strategische Käufe nutzen. Bei uns läuft dieser säkulare Trend auch unter dem Namen „AIRA“. AIRA steht für AI (Artificial Intelligence = Künstliche Intelligenz) plus IRA (Investitionsprogramm „Inflation Reduction Act“ der USA).
Als Zweites widmen wir uns den wieder auskömmlichen Renditen am Rentenmarkt. Die Renditen von Investment-Grade-Anleihen liegen knapp unter ihren historischen Höchstständen und könnten rasch sinken, wenn die Fed ihren Straffungszyklus beendet. Wir rechnen nun damit, weil auch die Kerninflationsrate sinkt und auch am US-Arbeitsmarkt und den Löhnen erste Entspannungssignale kommen. Bei den vorherigen vier Zinserhöhungszyklen sanken die Renditen 10-jähriger US-Staatsanleihen in den sechs Monaten nach der letzten Zinserhöhung der Fed um durchschnittlich 70 Basispunkte, was nichts anderes bedeutet als Kursgewinne. In der Historie übertraf der gesamthafte Bloomberg US Intermediate Aggregate Bond Index für US-Staatsanleihen den S&P 500 Total Return Index während jeder der vier letzten US-Rezessionen um mehr als 10%. Diese Outperformance erhöhte sich während der globalen Finanzkrise von 2008 auf 43,4%. Die Rezessionsangst an den Märkten hat aufgrund der Widerstandsfähigkeit der US-Wirtschaft zwar abgenommen, doch die Gefahr eines Abschwungs besteht nach wie vor. Erstklassige Anleihen zeichnen sich jetzt also dadurch aus, dass sie sowohl eine Aussicht auf Rendite als auch Sicherheit bieten. Zudem haben sie sich in der Vergangenheit in Phasen, in denen wachstumssensitive Anlagen nachgaben, sehr gut entwickelt und bieten einen guten Gegenpol zum Aktienmarkt. Deshalb glauben wir, dass die aktuelle Situation eine gute Möglichkeit für eine ausgewogene Allokation in Anleihen bietet, und raten den Anlegern, sich diese Anleiherenditen zu sichern.
Manchmal muss ich mir auch die Augen reiben. Rezession und doch Allzeithoch im Dax. Heidewitzka, wer hätte das gedacht? Der Mut, Aktien nicht den Rücken zu kehren, wurde wieder einmal belohnt.
DAX-Preisindex (ohne Dividenden) gegenüber dem S&P 500 und S&P 500 ohne Technologie (in Euro, 5-Jahressicht, indexiert auf 100):
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.

Newsletter vom 2. August 2023
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden