Zuckerbrot und Peitsche
US- und japanische Aktien kletterten zuletzt auf neue Rekordstände, auch in Euro umgerechnet, was für uns nicht ganz unerheblich ist! Sie profitieren aktuell von der optimistischen Einschätzung potenzieller Handelsabkommen zwischen den USA, Japan und China. Es gibt schöne Bilder und wie eigentlich immer haben sich alle Hauptdarsteller dieser Schautreffen lieb und dem ein oder anderen wird sogar „warm ums Herz“ wie zuletzt Chinas Anführer Xi, als er Donald Trump sah. Es wird gegenseitig Zuckerbrot verteilt, nachdem zuvor Peitschenhiebe verteilt wurden. Seltene Erden und Soja-Käufe für im Gegenzug geringere Zölle. Und es funktioniert: Die Börse feiert diesen Schmusekurs, fühlt sich erleichtert und zufrieden. Seit rund sechs Monaten nach Trumps Zollankündigungen am „Tag der Befreiung“ können wir dieses Muster verfolgen: Buy the Dip und Risk on!
Nicht unwichtig ist, dass der eingeleitete geldpolitische Lockerungskurs der Fed weiter auf ein günstiges Börsenumfeld hinweist. Auch die EZB und die japanische Notenbank fühlen sich mit der derzeitigen Zinssituation wohl, auch wenn die Inflation ein bisschen über dem Ziel liegt. Aber wir müssen uns eh in Zukunft auf höhere Inflationsraten einstellen. Die Verschuldungslage der Staaten lässt den Notenbanken keine andere Wahl (Stichwort: „Finanzielle Repression“). Dieses auskömmliche Zins- und Inflationsumfeld unterstreicht, weshalb wir von einem insgesamt positiven, gesamtwirtschaftlichen Umfeld ausgehen sollten, wobei wir die offensichtlichen Risiken wie globale Lieferketten bei Rohstoffen oder Chips nicht kleinreden dürfen. Nicht umsonst hinkt der DAX seit rund drei Monaten deutlich selbst hinter anderen Euro-Börsen (Spanien, Italien) hinterher. Die von globalen Lieferketten abhängigen Branchen Industrie und IT machen recht genau 50 Prozent des DAX aus.
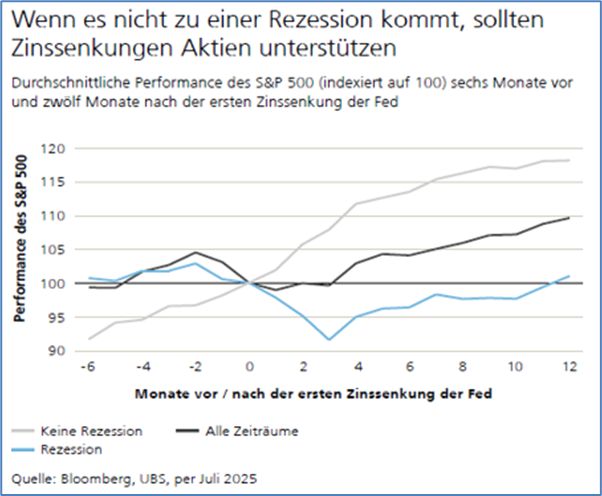
Zurück in die USA: Nach Berechnungen der UBS lehrt uns die US-Börsenhistorie seit 1970, dass die durchschnittliche annualisierte Rendite des S&P 500 bei knapp 10 Prozent liegt. Befand sich die US-Wirtschaft nicht in einer Rezession, steigt dieser Wert auf 12 Prozent. Anleger erzielten jedoch die besten Renditen (+15 Prozent), wenn sich die US-Wirtschaft nicht in einer Rezession befand und die Fed gleichzeitig die Zinsen senkte. Da es Anzeichen gibt, dass sich der US-Arbeitsmarkt abschwächt, gehen wir von mindestens drei zusätzlichen Zinssenkungen von 0,25 Prozent bis Mitte des nächsten Jahres aus. Dass Fed-Chef Powell nach der letzten Zinssitzung auf die Zinseuphoriebremse trat, ist nachvollziehbar. Aufgrund des Shutdowns und mangelnder Arbeitsmarktdaten wolle er nicht zu forsch „im Nebel“ fahren und sicherlich auch die derzeitige Aktieneuphorie abkühlen. Zuckerbrot und Peitsche halt. Gut so! Zudem dokumentierte er damit die Unabhängigkeit der Fed gegenüber Trump und Stephen Miran, dem Trumpschen-Maulwurf innerhalb der Fed. Dieser forderte unlängst eine Zinssenkung um 0,5 Prozent. Doch selbst wenn die Fed ihre Zinssenkungen beenden sollte, wird die US-Wirtschaft wohl fortgesetzt wachsen. Die vom Ausland erpressten Investitionen laufen in den USA bereits an. Zudem kann sich Trump vor den Zwischenwahlen Anfang November 2026 keine schwache Wirtschaft leisten. Die Entwicklung von US-Aktien dürfte also gut unterstützt bleiben.
Getragen wird der Aufschwung in den USA und Asien eindeutig von den Investitionen in KI und Dateninfrastruktur. Der Trend ist ungebrochen und legte im letzten Quartal sogar noch zu. Die sogenannten „Hyperscaler“ Amazon, Alphabet, Microsoft und Meta legten unglaubliche Wachstums- und Investitionszahlen (rund 375 Mrd. USD in 2025) vor. Energiezulieferer profierten ebenso. Es scheint sich in den USA ein Ökosystem zwischen den KI-Playern zu entwickeln, getragen durch gegenseitige Investitionen und Beteiligungen. Ein Schneeballsystem? Die Verschuldungssituationen von z. B. Meta oder Oracle steigen sprunghaft an. Anleihen in vielfacher Milliardenhöhe werden demnächst emittiert. Meta legte letzte Woche 30 Mrd. USD langlaufende Anleihen auf. Dies könnte auch dem Aktienmarkt Liquidität entziehen und wie eine Peitsche wirken. Wir müssen aufmerksam bleiben. Oracle kommt am 09.12. mit Zahlen, Nvidia am 19.11.
Bislang untermauert aber die starke Nachfrage nach Rechenkapazität die robusten KI-Investitionen. Die zuletzt von OpenAI angekündigten KI-Investitionen von rund 1,4 Bill. USD (Quelle Bloomberg) unterstreichen, wie die Branche den höheren Verbrauch von KI-Token unterschätzt hat. Beispielsweise sind die wöchentlich aktiven Nutzer von ChatGPT stark auf 800 Millionen gestiegen. Dies entspricht fast 10 Prozent der Weltbevölkerung, während es noch zu Beginn des Jahres nur 300 Millionen waren. Gleichzeitig ist das durchschnittliche Mitteilungsvolumen pro Nutzer zusätzlich gestiegen, auch durch KI-Videos, die wiederum viel Rechenkapazität benötigen. Diese Entwicklung ist disruptives Zuckerbrot für den Aktienmarkt.
Alles in allem bekräftigen wir unsere konstruktive Beurteilung für Aktien und prognostizieren für den S&P 500 bis Mitte 2026 einen Stand von über 7.000 Punkten. Auch asiatische Aktienindizes dürften dem Trend folgen. In Europa und vor allem Deutschland liegt der Schwerpunkt auf staatlichen Investitionen in Infrastruktur (Energie und Straßen) und Rüstung. An einer Hightech-Agenda wird gebastelt. Man erhofft sich einen Sprung aus der Rezession heraus. Allein die Sondervermögen können einen Wachstumsimpuls von +0,7 Prozent im BIP im Jahr 2026 liefern. Ein Einmaleffekt? Was bleibt ist das Warten auf spürbare Reformen. Wir bleiben gespannt und optimistisch. Der deutsche Aktienmarkt hat u. E. somit die Chance, sich auch weiterhin von der (geo)politisch zerstrittenen Szenerie abzukoppeln und Mitte 2026 bei nahe 26.000 Punkte zu notieren. Zuckerbrot und Peitsche halt.
Weitere wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und zum Abschluss der darin genannten Wertpapierdienstleistung und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada, Asien oder in der Schweiz bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wertentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft. Eine Direktanlage in Indizes ist nicht möglich. Bei einer Investition in ein entsprechendes Produkt können Kosten anfallen.
Prognosen
Angaben zu Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können.
Glossar
Fachbegriffe lassen sich leider nicht immer vermeiden – insbesondere bei komplexen Themen aus dem Finanzbereich. Ein umfangreiches Glossar finden Sie auf www.olb.de/glossar.

Newsletter vom 05. November 2025
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Blick geht schon Richtung 2026: Acht Marktimpulse für ein konstruktives Umfeld
Alles schaut auf Donald Trump: Was entscheidet er über Nacht aus dem Bauch heraus? Welchen Einfluss nimmt er auf die Unabhängigkeit der US-Notenbank? Wen trifft er und wie interpretiert er das Gesprochene und Verhandelte im Nachhinein? Hauptsache schöne Bilder auf dem Weg zum Friedensnobelpreis. Das Treffen mit Putin hat es mal wieder gezeigt. Die trumpsche Daily Soap wird kein Ende finden, muss doch auch Content für seine Social-Media-Seite her. Können wir bei dieser Aussicht eine vernünftige Anlagestrategie treffen? Yes, we can! Besinnen wir uns auf das Wesentliche und Wahrscheinliche, und zwar schon mit Blick auf 2026. Diese Punkte scheinen mir relevant:
1) Gewinne der Unternehmen: Die sehen nicht nur in den USA, sondern auch in Japan und größtenteils auch Europa gut aus. Die Unternehmen im S&P 500 haben zu rund 81 Prozent die Gewinnerwartungen im 2. Quartal 2025 geschlagen. Der günstige US-Dollar mag geholfen haben. Im DAX 40 waren es immerhin 65 Prozent (Quelle: Bloomberg). China hingegen schwächelt. Die Immobilienkrise, Zölle und harter Preiswettkampf u.a. bei Autoherstellern drücken auf die Preise. Die Inflationsrate liegt bei 0 Prozent! Das ist nicht gut für die Unternehmen und auch nicht für uns. Versucht wird, überflüssige China-Ware bei uns zu verramschen. Das mindert die Gewinnmargen.
2) Leitzinsen: Die US-Notenbank Fed wird am 17. September höchstwahrscheinlich die Zinsen senken, um die Wirtschaft zu schützen. Trumps Finanzminister Scott Bessent setzte kürzlich die Fed gehörig unter Druck und forderte sogar eine Zinssenkung von 0,5 Prozent, da der Arbeitsmarkt anfängt nachzugeben. Dieser sogenannte „Fed-Put“, der als Quasi-Absicherung gegen Kursverluste am Kapitalmarkt interpretiert wird, verfehlt selten seine Wirkung. Voraussetzung: Die Wirtschaft muss weiter wachsen und darf nicht in eine Stagflation oder gar Rezession absinken. Dann sieht die Situation etwas anders aus (siehe Grafik 1).
3) Konjunkturmaßnahmen: In Deutschland werden voraussichtlich 2026 die „Sondervermögen für Rüstung und Infrastruktur“ erst so richtig zünden und unser BIP-Wachstum wieder über +1 Prozent treiben. In der Wortwahl übertreibe ich vielleicht ein bisschen, aber nach jahrelanger Rezession sei es mir erlaubt, das einmal hervorzuheben. Die Hoffnung auf Bürokratieabbau und Reformen will ich auch noch nicht aufgeben, wird doch der Druck auf die Koalition durch diverse Landtagswahlen im Jahr 2026 erhöht werden. In den USA erleben wir Steuersenkungen. Trump nennt das sein „Big Beautiful Bill“. Die Verschuldung indes wird allerdings auch weiter steigen. Das Angebot an Anleihen zur Refinanzierung wird steigen, Euro-Bonds eingeschlossen. Das dürfte die Zinsen am langen Ende erhöhen, da Bonitätsrisiken mit erhöhtem Zins beglichen werden müssen. Die Zinsstruktur dürfte sich also weiter „normalisieren“, was am Ende sogar ein gutes Zeichen ist. Am kurzen Ende hingegen sollten die Zinsen sinken. Man beachte: In der Schweiz liegen die Kurzfristzinsen bei 0 Prozent, Negativzinsen demnächst nicht ausgeschlossen. Bei dieser Zinsstrukturaussicht könnten Bankaktien weiterhin gesucht bleiben.
4) Rentenmarkt: Besonders im Unternehmensanleihen-Bereich sehen wir derzeit keinen Stress. Die Unternehmen haben es gut verstanden, sich gut und günstig zu refinanzieren. Auch der High-Yield-Bereich läuft. Die Renditespreads gehen zurück.
5) Immobilienmarkt: Auch hier sehen wir keinen Stress. Die Preise in Deutschland und den USA ziehen wieder leicht an, auch bei Gewerbeimmobilien.
6) Aktienmärkte: Neue Allzeithochs in den USA und Japan werden Anleger unter Druck setzen und wieder animieren, einzusteigen. Das Stichwort heißt „FOMO“ (= fear of missing out). Es ist die Angst, etwas zu verpassen, trotz oder auch wegen Trump. Denn der US-Präsident kann sich keine schwache Börse leisten. Die Börse ist sein Erfolgs- bzw. Misserfolgsbarometer. Und im November 2026 sind die wichtigen Halbzeitwahlen („mid-terms“), wo er die Mehrheiten in beiden Kongresskammern und den „red sweep“ aus der Präsidentschaftswahl bestätigen und behaupten will. Will er weiter durchregieren, muss er liefern. Vor allerlei Tricks und Manipulationen schreckt Trump allerdings nicht zurück. Aber wen interessiert das schon?
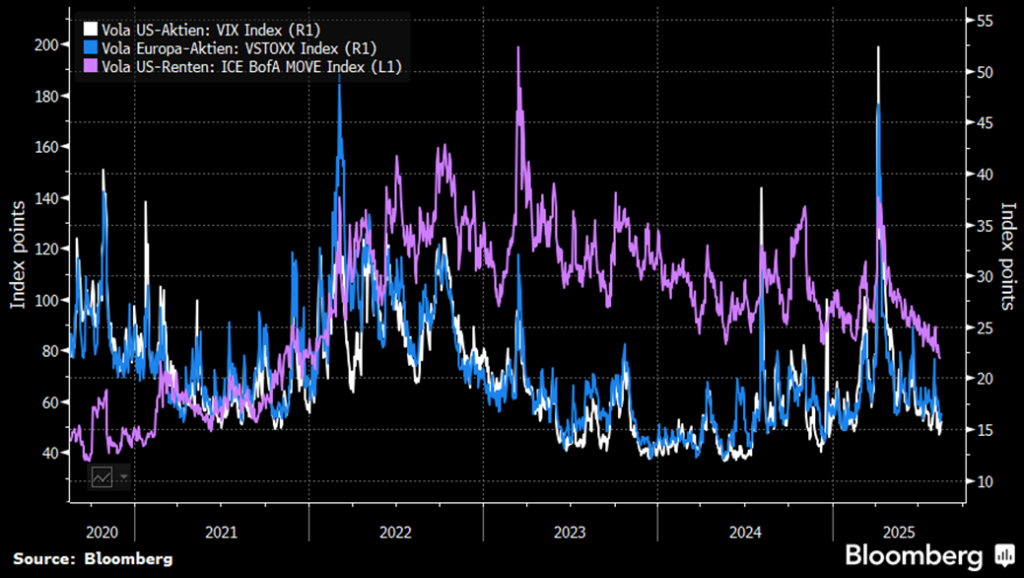
7) Politik: Der Markt hat sich an das Getrumpel gewöhnt. Die Volatilität als Maß der Gewöhnung am Aktien- und Rentenmarkt ist insgesamt gering, vielleicht sogar ein bisschen zu sorglos (siehe Grafik 2). Es ist des Weiteren auffällig, dass die „Dips“ (Abtaucher am Markt) immer wieder für Käufe genutzt werden. Zudem werden sich erfolgreiche Unternehmen auch mit Hilfe des Einsatzes von KI umstellen und immer wieder an politische Gegebenheiten anpassen wie z. B. bei den Lieferketten. Das schließt jedoch kurzfristige, enorme Schwankungen bei Einzelwerten nicht aus. Werden Ausblicke nicht bestätigt oder enttäuscht, drohen zweistellige prozentuale Kursverluste.
8) Liquidität: Es schlummern Aber-Milliarden Gelder auf Festgeld- oder Geldmarktkonten und das zu niedrigen Zinsen, die auf Renditechancen warten. Nicht nur bei uns. In den USA sollen über 7 Bill. US-Dollar (Bloomberg) auf vergleichbaren Konten liegen. Wir sehen das gerade bei einigen Tech-Börsengängen (IPO) in den USA, die weit überzeichnet sind. Vor Euphorie ist an dieser Stelle zu warnen. Kontinuierliche Liquiditätsströme für die Märkte sind jedoch von Dividenden- und Aktienrückkaufprogrammen auch für 2026 zu erwarten.
Unsere Strategie: Es erscheint etwas langweilig, aber unser „Buy the Dip“-Narrativ bleibt unser strategischer Ansatz. Warum soll man etwas Erfolgreiches ändern? Keine Frage, Anleger müssen in Zeiten wie diesen „Cojones haben“ und mit ihrem Berater ihre individuelle Risiko- und Leidensfähigkeit stetig überprüfen. Auf KI würde ich mich hier (noch) nicht verlassen! Unsere OLB DAX-Prognose bis Ende 2025 liegt bei 25.000 Zählern; im best-case können es dieses Jahr sogar 26.100 Punkte werden. Das untere Ende sehen wir aktuell bei nicht unter 21.200 Punkten. Wir sind zuversichtlich, dass wir mit unseren starken und innovativen Unternehmen ähnlich wie Japan, die verkrustete Strukturen hatten und jahrelang Rezessionen vor sich herschoben, den Knoten 2026 durchschlagen können und zu Wachstum zurückfinden werden. Wenn wir das schaffen, dann sind die 30.000 Punkte im DAX keine Utopie. Wir müssen nur mutig und offen für Reformen sein, auch wenn es uns Opfer abverlangen wird! Einfach mal machen, ansonsten bestraft uns das Leben.
Grafik 1:
Grafik 2:
Beachte: Zurückliegende Wertentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft. Eine Direktanlage in Indizes ist nicht möglich. Bei einer Investition in ein entsprechendes Produkt können Kosten anfallen.
Weitere wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und zum Abschluss der darin genannten Wertpapierdienstleistung und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada, Asien oder in der Schweiz bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wertentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft. Eine Direktanlage in Indizes ist nicht möglich. Bei einer Investition in ein entsprechendes Produkt können Kosten anfallen.
Prognosen
Angaben zu Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können.
Glossar
Fachbegriffe lassen sich leider nicht immer vermeiden – insbesondere bei komplexen Themen aus dem Finanzbereich. Ein umfangreiches Glossar finden Sie auf www.olb.de/glossar.
Newsletter vom 20. August 2025
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Eskalation im Nahen Osten: Versuch der historischen Einordnung
Die globalen Aktienmärkte fielen bereits in der ersten Reaktion der israelischen Schläge gegen den Iran (13.06.), aber die Geschichte zeigt, dass die Auswirkungen von geopolitischen Ereignissen auf die Märkte oft nur von kurzer Dauer sind. Wir empfehlen, sich auf langfristige Ziele zu konzentrieren, ein diversifiziertes Portfolio beizubehalten und Gold als Absicherung des Portfolios zu nutzen.
Nach den israelischen und nun auch US-Angriffen (seit dem 22.06.) auf iranische Nuklear- und Militärziele gaben die Aktienmärkte erwartungsgemäß nach. Die letzten Tage waren von wechselseitigen Raketenangriffen zwischen den Kriegsparteien geprägt, wobei Israel die Reichweite seiner Angriffe auch auf die Energieinfrastruktur Irans ausdehnte.
Dies hat die Besorgnis über die „Straße von Hormus“ erhöht, die eine kritische Arterie für den weltweiten Öltransport darstellt, da täglich mehr als 20 Millionen Barrel Öl (und auch LNG) durch den engen Schifffahrtskorridor fließen. Sollte der Iran diese Meeresroute schließen und eine länger andauernde Unterbrechung drohen, so könnten die Ölpreise nach Bloomberg Analyse in Richtung 130 USD/Barrel oder höher steigen. Dies würde einen zusätzlichen Preisschock darstellen und die Sorgen über die inflationären Auswirkungen der US-Zoll- und Handelspolitik verstärken. Die globale Wirtschaftstätigkeit dürfte in einem solchen Szenario stark beeinträchtigt sein, wobei die endgültigen Auswirkungen stark von der Dauer der Unterbrechung der Energieversorgung abhängen würden. Die weiteren Risiken bestehen in Vergeltungsmaßnahmen des Iran gegen US-Einrichtungen (hohes Risiko) und dem direkten Einbezug Russlands und Chinas in den Konflikt (niedriges Risiko). Ein solches Negativszenario wird wahrscheinlich zu weiteren, deutlicheren Aktienrückgängen führen.
Die historische Betrachtung der Säulengrafik zeigt aber, dass die Auswirkungen geopolitischer Ereignisse auf Aktien in der Regel von kurzer Dauer sind. Während der letzten 11 geopolitischen Großereignisse (beginnend mit dem ersten Golfkrieg und endend mit dem Russland-Ukraine-Konflikt) lag der S&P 500 eine Woche nach dem Ereignis im Durchschnitt nur 0,3% niedriger und 12 Monate später im Durchschnitt 7,7% höher. Dies wäre gleichbedeutend mit einem harmloseren und überschaubaren Krisenszenario, in dem der Konflikt weitgehend auf Israel und den Iran beschränkt bleibt und Israels Verbündete dabei helfen, die Bedrohung durch iranische Raketen- und Drohnenangriffe einzudämmen. Die Energieinfrastruktur in der Region bleibt weitgehend intakt und die Seewege sind nicht unterbrochen. Mögliche Produktionseinbußen durch den Iran werden durch Reservekapazitäten von anderen Ölproduzenten der Region kompensiert. Wir weisen auch darauf hin, dass die Opec (+) in der Vergangenheit bei längeren und beträchtlichen Ausfällen ihre Produktion erhöht hat, um ein Marktgleichgewicht zu wahren. OECD-Länder könnten auch ihre strategischen Ölreserven nutzen, um vorübergehende Lieferengpässe auszugleichen.
In diesem Positivszenario wäre der Anstieg der Ölpreise wahrscheinlich nur vorübergehend und so kurzlebig, dass er die Dynamik der globalen Inflation nicht wesentlich beeinflussen würde. Risikoanlagen könnten kurzfristig etwas mehr an Wert verlieren, würden sich aber wahrscheinlich auch schnell wieder erholen, sofern klar ist, dass der Konflikt eingedämmt ist. Dieses Ergebnis steht aktuell im Einklang mit unserer Hausmeinung und unserem konjunkturellen Basisszenario. Hier antizipieren wir zwar ein schwächeres Wirtschaftswachstum, aber wir erwarten keine Rezession in den USA. Zudem erwarten wir durch verschiedene staatliche „Konjunkturbooster“ die Rückkehr Deutschlands zu sichtbarem Wachstum. So liegt der Dax auch kurz vor Ende des 1. Halbjahres 2025 immer noch in Schlagdistanz zu seinem Allzeithoch bei 24.480 Punkten vom 05.06.2025.
Eine erhöhte kurzfristige Volatilität könnte Anlegern die Möglichkeit geben, schrittweise in globale Aktien oder ausgewogene Portfolios zu investieren („buy the dip“-Strategie). Wir konzentrieren uns auf ausgewählte Sektoren, darunter US-Technologie und ganz speziell in unseren Entscheidungsgremien ausgewählte, dividendenstetige Einzelwerte in Europa (Finanzwerte) und den USA. Bei der Auswahl achten wir auf die Abhängigkeit von Öl- und Gaspreisen sowie „Seltenen Erden“, die augenscheinlich von China immer gravierender als Druckmittel verwendet werden. Emerging Markets (untergewichtet) profitieren zwar von dem schwächeren US-Dollar, sind aber besonders volatil bei Ölpreisschüben.
Darüber hinaus unterstreicht die Kursentwicklung des Goldes in Krisenszenarien immer wieder die Rolle als langfristiger Portfoliodiversifikator. Wir sind nach wie vor der Meinung, dass Gold eine äußerst wirksame Absicherung gegen geopolitische Risiken darstellt, und empfehlen Anlegern, ihr Engagement in diesem Metall beizubehalten und auf ein strategisches Maß auszubauen. Es hat uns gute Dienste erwiesen.
Weitere wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada, Asien oder in der Schweiz bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Kurs-, Wert- und Zinsentwicklung
Zurückliegende Kurs-, Wert- und Zinsentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Kurs-, Wert,- und Zinsentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Prognosen
Angaben zu Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können.
Glossar
Fachbegriffe lassen sich leider nicht immer vermeiden – insbesondere bei komplexen Themen aus dem Finanzbereich. Ein umfangreiches Glossar finden Sie auf www.olb.de/glossar.
Newsletter vom 25. Juni 2025
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Mit Trump-Angst schrittweise weiter nach oben?
In den letzten Tagen ist der S&P 500 Index für das Jahr 2025 wieder leicht in den positiven Bereich gestiegen (in US-Dollar). Dabei erholte er sich von seinem Jahrestief am 8. April um über 23 Prozent und legte eine „V“-Erholung hin. Dieses Comeback ergab sich hauptsächlich aus der Zuversicht, dass die heißeste Phase des Handelskonflikts nun hinter uns liegt – besonders nach der Meldung, dass die USA und China die Zölle 90 Tage lang senken und Gespräche über eine dauerhafte Vereinbarung fortsetzen werden. Die Börsianer nahmen auch den angekündigten Rahmen für ein Handelsabkommen mit Großbritannien positiv auf.
Doch obwohl wir die erfreulichen Meldungen begrüßen, bleibt der Ausblick unsicher. Noch immer ist der effektive US-Zollsatz deutlich höher als am Jahresbeginn. Nach der Volatilität aufgrund der plötzlichen Zolländerungen lässt sich schnell übersehen, dass der effektive US-Zollsatz von rund 15 Prozent inzwischen sechsmal höher als der Zoll von 2,5 Prozent vom Januar ist, bevor US-Präsident Donald Trump in das Weiße Haus zurückgekehrt war. Dies gilt überdies unter der Annahme, dass die während der 90-tägigen Pause gesenkten Zölle über diese Frist hinaus beibehalten werden. Da die Trump-Regierung angedeutet hat, dass der Grundzoll von 10 Prozent wahrscheinlich nicht verhandelbar sein wird, könnten diese höheren Zölle die US-Wirtschaft bremsen und die Preise nach oben treiben. Viele Unternehmen haben vor den politischen Veränderungen zu Beginn des Jahres ihre Lager aufgestockt und ihre höheren Kosten daher noch nicht an die Konsumenten weitergereicht. Während diese Bestände abgebaut werden, könnte es nun aber zu einem Aufwärtsdruck auf die Preise kommen.
Obwohl der Druck groß ist, die Zölle zu senken, bereitet die Trump-Regierung in gezielteren Bereichen aber auch eine Anhebung von Zöllen ab dem Sommer vor, sobald Handelsuntersuchungen strategischer Branchen wie der Pharmazie, kritischer Mineralien, Bauholz, Kupfer und Halbleiter abgeschlossen sind. Diese Produktzölle werden unseres Erachtens wahrscheinlich langfristiger sein und weniger Ausnahmen sowie Länderbefreiungen umfassen, da sie sich auf strategische Sektoren beziehen. So schätzt z. B. die UBS, dass ein Zoll von 25 Prozent in diesen Sektoren den effektiven US-Zollsatz um zusätzliche vier Prozentpunkte erhöhen könnte.
Andererseits könnte die wachsende Anzahl rechtlicher Herausforderungen und das kontinuierliche Einbrechen der Zustimmungsquoten für den US-Präsidenten eine Verringerung der Zölle bewirken. Republikanische Abgeordnete könnten auch befürchten, dass hohe Zölle die Steuererlöse verringern, indem sie das Wirtschaftswachstum abbremsen und den Handel umlenken. Das Peterson Institute for International Economics schätzt, dass ein Zoll in Höhe von 10 Prozent im Verlauf eines Jahrzehnts zu Einnahmen von rund 1,6 Bio. US-Dollar führen wird, während ein Zoll von 20 Prozent lediglich 791 Mrd. US-Dollar in die Staatskassen spülen würde. Darüber hinaus könnten die Politiker bei einer Eskalation des Handelsstreits unter Druck geraten, den Branchen zu helfen, die unter den Vergeltungszöllen anderer Länder leiden. All dies geschieht zu einer Zeit, da die Republikaner im Kongress darauf erpicht sind, die Staatseinnahmen zu erhöhen, um die geplanten Steuersenkungen zu finanzieren.
Genau in diese „Könnte-Phase“ hinein platzt die Bombe, die da heißt: Moody’s entzieht den USA das letzte vorhandene „Triple AAA“ Rating für US-Staatsanleihen. Wumms! Trump wird vor Wut kochen. Was machen nun die Renditen für langlaufende US-Papiere? Sie werden wohl steigen und bedenklich nahe an die „rote Linie“ von 5 Prozent heranrücken. Die Refinanzierung des bereits hoch verschuldeten Staates wird noch teurer und belastet die Wirtschaft, zumal China inzwischen US-Staatsanleihebestände abbaut und nur noch die Nr. 3 der Anleihegläubiger hinter Japan und nun Großbritannien ist. Wie reagiert jetzt die US-Notenbank FED und Trumps Interim Feind Jerome Powell? Wird sie die Leitzinsen, die aber eher auf die kurzfristigen Zinsen abzielt, doch eher als gedacht senken müssen, um eine Rezession in den USA zu verhindern?
Donald Trump bekommt immer mehr die Kraft des Kapitalmarktes und der großen Gegenspieler zu spüren. China, Ratingagenturen und Notenbanken zeigen Widerstand und drängen ihn langsam in die Ecke. Wie lange kann er noch „sleepy“ Joe Biden die Schuld zuschustern? Können ihn ein paar wahrlich große Deals in Arabien am Aktienmarkt retten?
Es scheint wohl ausgemacht, dass die Unsicherheit an den Märkten zu weiteren Volatilitätsschüben führen wird. Der nahende Juni gilt auch dann als eher mauer Börsenmonat (siehe Grafik). Aber gerade deshalb können schrittweise Käufe für Anleger mit einer zu niedrigen Aktienallokation eine effektive Möglichkeit darstellen, sich für das längerfristige Aufwärtspotenzial von Aktien zu positionieren. „Buy-the-dip“ bleibt unsere Devise. Wir glauben zudem, dass es sinnvoll ist, sich global noch breiter aufzustellen und z. B. den Anteil von europäischen Aktien aufzustocken. Man bedenke, dass ein ETF auf den MSCI-Welt Index nahezu 70 Prozent allein in US-Aktien hält. Der Deutschlandanteil beträgt nur rund 2,5 Prozent. Hinzu kommt das Risiko einer weiteren US-Dollar-Abwertung gegenüber dem Euro.
Weitere wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada, Asien oder in der Schweiz bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Kurs-, Wert- und Zinsentwicklung
Zurückliegende Kurs-, Wert- und Zinsentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Kurs-, Wert,- und Zinsentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Prognosen
Angaben zu Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können.
Glossar
Fachbegriffe lassen sich leider nicht immer vermeiden – insbesondere bei komplexen Themen aus dem Finanzbereich. Ein umfangreiches Glossar finden Sie auf www.olb.de/glossar.
Newsletter vom 21. Mai 2025
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
USA: Realwirtschaft und Investitionen wichtiger als Präsidenten
Trump oder Harris, Harris oder Trump? Wünschenswert für den Kapitalmarkt wäre ein klares Ergebnis, denn Unsicherheit mag die Börse nicht. Wahrscheinlich wird aber das Ergebnis, wenn Sie diese Zeilen lesen, noch nicht feststehen. Aufgrund potenzieller Neuauszählungen und gerichtlicher Anfechtungen könnte der Gewinner erst am 11. Dezember bekannt gegeben werden. Das ist der Stichtag, bis zu dem die US-Bundesstaaten ihre Wahlleute für das Wahlgremium „Electoral College“ benennen müssen. Sobald sich der Polit-Staub gelegt hat, gehen wir davon aus, dass die Fundamentaldaten wieder in den Vordergrund rücken und die Marktrichtung bestimmen werden. Folgendes erscheint uns maßgeblich:
1. Das US-Wirtschaftswachstum scheint nachhaltig zu sein. Der US-Arbeitsmarkt scheint nicht mehr überhitzt zu sein, doch er befindet sich noch immer in einer recht stabilen Verfassung. Die Zahlen zu den „offenen Stellen und Personalwechseln“ (JOLTS Report) zeigte, dass die offenen Stellen im September auf 7,4 Mio. zurückgingen. Dieser Wert lag sowohl unter den Konsensschätzungen als auch unter dem Stand vom August von 7,9 Mio. und stellt das niedrigste Niveau seit Januar 2021 dar. Ebenso nahmen im September die realen Konsumentenausgaben um gute 0,4 Prozent zum Vormonat zu, denn auch die Löhne steigen in ähnlicher Rate. Schwächere Zahlen zum Arbeitsmarkt und zur Lage der US-Industrie aus dem Oktober müssen unter dem Vorbehalt der heftigen Wirbelstürme und dem Streik bei Boing gesehen werden, so dass wir ihnen wenig Bedeutung schenken. Insgesamt signalisieren die jüngsten Konjunkturdaten, dass die US-Wirtschaft stärker als bisher angenommen ist. Im dritten Quartal wuchs die Wirtschaft um satte 2,8 Prozent und die beiden Wahlprogramme von Harris bzw. Trump sehen keine Sparprogramme vor. Es sieht eher nach einer weiterhin aggressiv-expansiven, America-First Fiskalpolitik aus.
2. Die Fed dürfte die geldpolitische Lockerung fortsetzen. Der Offenmarktausschuss wird nur einen Tag nach den US-Wahlen eine Sitzung abhalten, wobei am 7. November mit einer Zinsentscheidung gerechnet wird. Die jüngsten Äußerungen der Fed-Vertreter deuten an, dass die vom Markt bereits eingepreiste Zinssenkung von 25 Basispunkten (also 0,25 Prozent) sehr wahrscheinlich ist. Alles andere würde im Politgerangel noch mehr Unsicherheit schüren. Die Fed wird also die Wogen mal wieder glätten müssen. Sie bewegt sich damit auf eine neutrale geldpolitische Ausrichtung zu. Bis zum Jahresende erwarten wir eine weitere Zinssenkung um 0,25 Prozent (18.12.) und eine zusätzliche Lockerung um 1 Prozent im Jahr 2025. In der Vergangenheit waren Zinssenkungen der Fed für Aktien positiv, solange es keine Rezession gab. Hauptsache Trump, so er denn gewinnen sollte, lässt seine Finger von der Unabhängigkeit der Fed. Es könnte sein, dass Trump die zu erwartenden Handelseinbußen bei Handelskriegen gegen China und Europa mit sinkenden Zinsen zu alimentieren versucht. Er dürfte am langen Zinsende aber eher das Gegenteil erreichen.
3. Die Gewinne des Technologiesektors dürften das KI-Wachstum fortgesetzt unterstützen. Inmitten der US-Wahlen und geopolitischen Unsicherheiten gaben einige Technologieaktien in letzter Zeit nach. Die Einzelheiten der Gewinnmeldungen für das 3. Quartal zeigten jedoch u. E eine fortgesetzte Stärke der Ausgaben für die künstliche Intelligenz sowie eine Zunahme der Nutzung und eine bessere Monetarisierung. So erhöhte die Schweizer UBS aktuell ihre Prognose für das Gewinnwachstum globaler Technologieaktien im Jahr 2024 von 20 Prozent auf 22 Prozent. Auch die Wachstumsprognose für 2025 wurde von 16 Prozent auf 18 Prozent nach oben korrigiert. Ausschlaggebend dabei sind die großen Vier: Microsoft, Alphabet, Amazon und Meta. Sie sind für rund die Hälfte aller KI-Investitionen verantwortlich und dürften KI-Pioniere wie Nvidia oder Taiwan Semiconductor weiterhin erfreuen. Die neuen Investitionen dürften für das Jahr 2024 um 50 Prozent auf 222 Mrd. USD steigen und sollen im Jahr 2025 um weitere 20 Prozent auf 267 Mrd. USD zulegen, mit Luft nach oben! Verhaltener sind allerdings die Aussichten bei den zyklischeren Tech-Segmenten wie PCs und Smartphones von z. B. Apple oder Samsung. Die reagieren sehr empfindlich auf das globale BIP-Wachstum und Konsumentenstimmungen. Sollte es also nach der US-Wahl zu einer Eskalation von Handelskriegen kommen, Vorsicht bitte!
In Summe stufen wir US-Aktien unabhängig vom Wahlausgang positiv ein. Kurzfristige Volatilitäten können u. E. genutzt werden, um ein individuell ausreichendes Engagement in KI-Qualitätsaktien aufzubauen. Egal, ob Harris oder Trump. Kein Präsident sollte es sich mit großen Tech-Unternehmen verscherzen. Die Umkehrung gilt ebenfalls. Und am Ende richtet es wie so oft die Fed. Wir erwarten den S&P 500 Aktienindex im nächsten Jahr recht eindeutig über 6.000 Punkte.
Weitere wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada, Asien oder in der Schweiz bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Kurs-, Wert- und Zinsentwicklung
Zurückliegende Kurs-, Wert- und Zinsentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Kurs-, Wert,- und Zinsentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Prognosen
Angaben zu Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können.
Glossar
Fachbegriffe lassen sich leider nicht immer vermeiden – insbesondere bei komplexen Themen aus dem Finanzbereich. Ein umfangreiches Glossar finden Sie auf www.olb.de/glossar.
Newsletter vom 6. November 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
US-Wahlen ante portas
Die US-Wahlen im Jahr 2024 haben beträchtliche Konsequenzen für die Märkte sowohl auf volkswirtschaftlicher Makro- als auch auf Sektorebene. Zwar ist keine der beiden Parteien (1. Demokraten des amtierenden Präsidenten Joe Biden; 2. Republikaner mit dem voraussichtlichen Kandidaten Donald Trump) bestrebt, weitere groß angelegte Konjunkturprogramme umzusetzen oder die langfristigen Ausgaben zu reformieren. Dennoch gehen die Unterschiede in der Handelspolitik, der Steuerpolitik, der Industriepolitik und anderen Politikfeldern mit unterschiedlichen Konsequenzen einher – je nachdem, wer der Bewohner des Weißen Hauses sein und wie sich der Kongress zusammensetzen wird.
Ein Sieg der Republikaner – ob vollumfänglich oder lediglich bei den Präsidentschaftswahlen – dürfte den Weg für eine Politik mit potenziell inflationären Auswirkungen ebnen. Vermutlich würden die Zölle angehoben, Einwanderungsverbote erlassen und auslaufende Steuererleichterungen entweder vollständig oder größtenteils verlängert. Zu den Sektoren, die von einer republikanischen Führung profitieren sollten, zählen Öl und Gas, Pipelines, Autos, Finanzen sowie Bereiche in Verbindung mit den Verteidigungsausgaben. Demgegenüber stünden erneuerbare Energien vor Gegenwind, Konsumgüterunternehmen wären mit einem erhöhten Zollrisiko konfrontiert und Technologieunternehmen könnten durch negative Schlagzeilen unter Druck geraten.
Ein Sieg des demokratischen Lagers sollte indessen mehr Unterstützung für grüne Energien bedeuten – auch wenn der finanzpolitische Spielraum durch das Haushaltsdefizit und die Schuldensituation eher eingeschränkt wäre – und stärkere Beschränkungen für die fossile Brennstoffindustrie mit sich bringen. Die Körperschaftsteuer könnte steigen; zugleich wäre eine Erweiterung der erstattungsfähigen Steuergutschriften für Familien denkbar. Darüber hinaus könnte sich der Finanzsektor in einem strengeren regulatorischen Umfeld wiederfinden. Außerdem wäre ein taktischer Einsatz von Zöllen, ebenso wie von Exportkontrollen, denkbar – wenn auch nicht in dem Ausmaß, in dem sie womöglich unter republikanischer Führung eingeführt würden. Ein Erdrutschsieg der Demokraten hätte vermutlich eine Ausweitung der Subventionen im Rahmen des „Affordable Care Act“ („Patientenschutz und erschwingliche Pflege“) zur Folge, die tendenziell dem Gesundheitssektor zugutekäme.
Wo könnten Investmentideen entstehen?
- Sowohl Demokraten als auch Republikaner dürfte eines gemeinsam sein: Eine fortgesetzte „America First“-Strategie. Wir sehen allein aus diesem Grund einen Baustein in US-amerikanischen Vermögenswerten als erforderlich an.
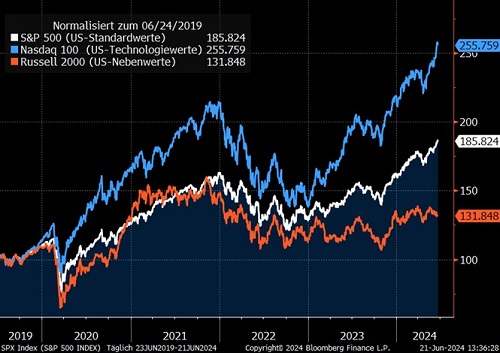
- In den letzten Jahren wurde der Anstieg von Aktienindizes nur von wenigen Aktien getragen. Vor allem am US-Aktienmarkt konnte die Indexentwicklung zu einem wesentlichen Teil auf eine Handvoll Technologie- und Kommunikationskonzerne zurückgeführt werden. Umgangssprachlich sind hier vor allem die „Glorreichen 7“ zu nennen: Alphabet (u. a. Google und YouTube), Amazon, Apple, Meta (u. a. Facebook und Instagram), Microsoft, Nvidia und Tesla. Wir gehen davon aus, dass ein größerer Teil dieser Unternehmen weiterhin marktbestimmend sein wird.
- Das Resultat dieser auf wenige Titel konzentrierten Marktentwicklung sind im historischen Vergleich hoch konzentrierte Aktienindizes (wie z. B. beim US-Aktienindex S&P 500). So stellen die zehn am höchsten kapitalisierten Unternehmen des S&P 500 etwa ein Drittel der gesamten Marktkapitalisierung dar. Wir stellen uns nun vor, dass sich die vernachlässigten Werte und Segmente in der Folge besser entwickeln könnten, auch weil sie in der Bewertung günstiger sind. Dies sollte z. B. bei Nebenwerten im Vergleich zu hochkapitalisierten Werten der Fall sein. Auch dürften solide Substanzwerte wieder an Höhe gewinnen.
Wir bestätigen daher unsere Strategie, eine wünschenswerte Konsolidierung für Zukäufe zu nutzen (= „Buy the dip“-Strategie), aber auch auf eine sehr ausgewogene Diversifikation über mehrere Vermögensklassen zu achten. Dazu gehören u. a. auch Anleihen sowie Gold- und Immobilienanlagen. Wir würden daher insgesamt unsere Maxime mit der Leitidee „Mit Respekt weiter nach oben“ formulieren.
„Auch der stärkste Mann schaut mal unters Bett.“(Erich Kästner)
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 26. Juni 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Aber bitte mit Sahne: Die FED liefert, Ifo verbessert, wir feiern – Mit Angst nach oben
Manche nennen es die „Everything Rally“, weil nicht nur Aktien sondern auch Anleihen, Gold und Bitcoin steigen, manche „Goldlöckchen-Hausse“. Beides scheint richtig, wenngleich nicht vollkommen. Analysten benutzen gerne die Goldlöckchen-Metapher, um einen perfekten Markt zu beschreiben: Moderates Wachstum, moderate Inflation, niedrige Zinsen. Die Metapher geht auf das englische, populäre Märchen „Goldlöckchen und die drei Bären“ zurück. Dass eine Goldlöckchen-Hausse mit Hilfe von Bären umschrieben wird, mag eine Laune der Börsianer sein. Kurzum: Wir haben derzeit eine Sahnebörse. Wir gehen einige Gründe kurz durch:
Da die Geo- und Tagespolitik derzeit wenig hilft, muss mal wieder die Notenbank ran. An der Börse gelten u. a. zwei Thesen:
1) Politische Börsen haben kurze Beine und
2) „Stelle Dich niemals gegen die Notenbanken!“ („Never fight the FED“).
Gerade der zweite Punkt hat an Relevanz gewonnen. Trotz hartnäckiger Inflation blieb die FED nach ihrer letzten Sitzung bei der Erwartung dreier Zinssenkungen im Jahr 2024. Das ist der sogenannte „FED-Put“, die Leitzinsen bei Bedarf jederzeit senken zu können. Das sichert die Märkte gut nach unten ab (deshalb: „Put“). Des Weiteren wurden die Wachstumserwartungen für die USA im Jahr 2024 deutlich nach oben gesetzt: Von nur +1,4 Prozent auf nunmehr +2,1 Prozent. Das sind 50 Prozent mehr. Es läuft in den USA! Es tritt die erhoffte „Softe Landung der Konjunktur“ ein. Manche erwarten sogar nun ein „No Landing!“, also Wachstumsraten von annähernd 3 Prozent. Viele Jobs, gute Löhne und vor allem auch ein starker Aktienmarkt: Das macht den normalen Amerikaner glücklich und lässt ihn an der richtigen Stelle das Kreuzchen machen! Zudem könnte man vermuten – das ist aber nur meine Meinung -, die FED wolle so Joe Biden Wahlkampfhilfe leisten und vor der Wahl am 05. November ein sehr gutes Wirtschaftsumfeld liefern. FED-Chef Powell dürfte dann unter einem neu gewählten Joe Biden ziemlich sicher seinen Job behalten. Bei Donald Trump als Präsidenten mit Sicherheit nicht.
Ein kleines Bisschen davon scheint nun auch in der deutschen Politik angekommen zu sein. Aktienrente und Wachstumschancengesetz wurden endlich in Gang gesetzt, wenn auch nur in kleinem Umfang. Zudem macht das unerwartet starke Plus beim Ifo-Geschäftsklima (87,8 Punkte nach 85,7 im Februar) Hoffnung, denn hier stimmt vor allem der Mittelstand ab. „Die deutsche Wirtschaft sieht einen Silberstreif am Horizont“, fasste das Ifo-Institut zusammen. Und auch der führende globale Investmentbanker von Goldman Sachs, Dan Dees, befand, dass in den deutschen Vorstandsetagen die Stimmung weit weniger düster ist, als es das öffentliche Wehklagen über den Status Deutschlands als “kranken Mann Europas” erscheinen lässt. Ebenso geht es auf Ebene des Eurolandes voran. Der richtungsweisende Einkaufsmanagerindex für das Dienstleistungsgewerbe im Euroraum ist zuletzt gestiegen und liegt nicht mehr im Rezessionsbereich. Kurzum, der dämpfende Effekt der zurückliegenden massiven Erhöhungen der Zinsen und Energiepreise beginnt nachzulassen. Dass nun auch noch hartgesottene EZB-Falken aus Deutschland und Österreich ihr Wording in Richtung Zinssenkungen ab Jahresmitte 2024 änderten, ist ein weiteres Sahnehäubchen auf den „Silberstreif am Horizont“ Europas. Die Schweiz senkte bereits ihre Leitzinsen in der letzten Woche.
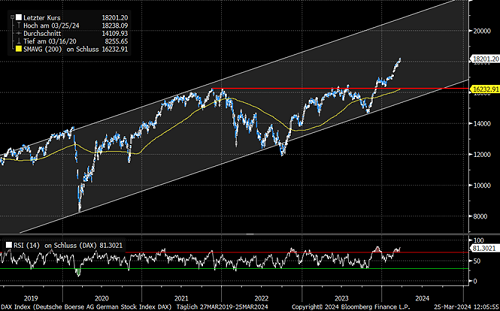
Ein gutes Länderspiel macht noch keinen Europameister und so machen auch ein paar Konjunkturfünkchen noch keinen Boom. Dennoch gibt es in Summe bei vielen geopolitischen Risiken, die uns vor Euphorie bewahren auch vermehrt Gutes zu berichten. Sicherlich haben die Aktienmärkte einiges davon bereits vorweggenommen. So zeigt der Relative-Stärke-Trendindikator (siehe „RSI“ ganz unten im Chart) eine überkaufte Situation beim DAX an. Eine Konsolidierung um rund 5 Prozent wäre u. E. also wünschenswert. Andererseits sehen wir das Sahnepotenzial des Aufwärtstrendkanals bis Jahresende 2024. Das wollen wir nicht verpassen („fear of missing out.“). Auch fundamental reden wir über solide Unternehmensgewinne, wenngleich leicht nachgebend, ein DAX-KGV unter dem historischen Durchschnitt und steigende Dividendenausschüttungen.
Wir bestätigen deshalb unsere vormals getroffene Aussage: “Bei sonnigen Aussichten könnte der Dax Ende 2024 sogar bei 19.000 Punkten stehen.“ Eine Konsolidierung würden wir also aus Sicht heute für Käufe nutzen („Buy the dip“). Da wir zudem keine extreme Gier am Markt verspüren, würden wir die Maxime „Mit Angst weiter nach oben“ als passend empfinden. Wachsam, aber mutig bleiben!
„Auch der stärkste Mann schaut einmal unters Bett.“
Erich Kästner
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 27. März 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
SOS Deutschland: Von Mimosen, Trump und Allzeithochs
Was soll man da noch zu sagen: Deutschlands Wirtschaft sendet SOS und der Dax steht kurz vor dem nachhaltigen Ausbruch über die psychologisch wichtige Marke von 17.000 Punkten. Die Kursziele, die eigentlich erst Ende des Jahres erreicht werden sollten, purzeln teilweise schon jetzt. Ergo sehen sich einige Analysten genötigt und gedrängt, ihre Kursziele für den Dax gen 18.000 Punkte und darüber zu erhöhen. Dies erscheint auf den ersten Blick überraschend, denn Volkswirte erwarten inzwischen nur noch eine Stagnation im ersten Quartal 2024 für Deutschland. Im Januar waren sie noch von einem BIP-Anstieg um 0,1 Prozent ausgegangen. Die Dax 40-Unternehmen können mit ihrem Geschäft ins Ausland flüchten, darum steht der Dax bei 17.000 Punkten. Kapital ist flüchtig und liquide. Nur der Mittelstand, das Rückgrat der deutschen Wirtschaft und damit auch früher oder später die Mehrzahl der Arbeitnehmer, wird die Zeche zahlen.
Die Sorgen um das wirtschaftliche Prestige Deutschlands wachsen immer mehr. Nicht erst seit dem Wochenende, an dem Bloomberg die „Tage Deutschlands als industrielle Supermacht als gezählt“ ansieht, ist uns klar, dass hier etwas passieren muss. Bereits am 17.08.2023 stellte der Economist die Frage, ob Deutschland wieder der „kranke Mann Europas“ ist. Die Antwort wird immer klarer: „Ja“. Die im Ausland inzwischen als konfus und wankelmütig wahrgenommene deutsche Politik tut Vieles, um diesen Eindruck zu bestätigen. Man streitet sich, spricht von Mimosen und Hasenfüßigkeit oder Schuhgrößen, die mindestens zwei Nummern zu groß sind. Eieiei, wie will man so einem möglichen, unberechenbaren US-Präsidenten Trump entgegentreten? Ich bin Börsianer durch und durch und im Grundsatz Optimist, darum empfinde ich nahezu Schmerzen dabei, dieses zu schreiben und erinnere an den legendären Wahlspruch Bill Clintons 1992: „It´s the economy, stupid!“ („Es ist die Wirtschaft, Dummkopf!“).
Da die Geo- und Tagespolitik also wenig hilft, muss mal wieder die Notenbank- und Geldpolitik ran. An der Börse gelten grundsätzlich zwei Thesen:
1) Politische Börsen haben kurze Beine und
2) „Stelle Dich niemals gegen die Notenbanken!“ („Never fight the FED“)
Da die Inflation immer mehr nach Normalität ausschaut, können sich die Notenbanken in den nächsten Monaten auch wieder vermehrt der wachstumsfördernden Politik zuwenden. Allein der Ausblick auf fallende Zinsen verhindert derzeit, dass sich Portfoliomanager gegen den Kapitalmarkt (Aktien- und Rentenmarkt) stellen. Die Gefahr nicht beim haussierenden Börsenzug dabei zu sein, ist groß („fear of missing out“). Und fallen die (Festgeld-) Zinsen erst einmal, dann kommt der Liquiditätszug erst so richtig in Schwung. Den Rest, was Gewinneffizienz anbelangt, besorgt dann „KI“. Will sagen: Es sieht gut aus für die großen Unternehmen in den Börsenindizes. Bei sonnigen Aussichten könnte der Dax Ende 2024 sogar bei 19.000 Punkten stehen. Es ist wie so oft an der Börse: Das Beste kommt zum Schluss. Und wenn es noch nicht das Beste ist, dann ist es auch noch nicht der Schluss.
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 14. Februar 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
„Entscheiden Zeit”
Als wären es nicht schon genug Unsicherheitsfaktoren, ist mit der Eskalation im Nahen Osten ein weiterer hinzugekommen. Sofern sich der Konflikt regional nicht ausweitet und der Ölpreis nicht deutlich steigt, dürften sich die Auswirkungen auf Inflation und globales Wachstum jedoch in Grenzen halten, so zumindest der Marktkonsens.
Die US-Wirtschaft hat sich bis zuletzt ins 3. Quartal hinein besser gehalten, als erwartet: plus 4,9 Prozent im BIP-Wachstum. Das nimmt ja fast schon chinesische Dimensionen an. Aber freuen tue ich mich darüber nicht, denn die FED wird die Zinszügel daraufhin erst einmal straff halten und so spricht die superschnelle Anhebung der US-Leitzinsen auf satte 5,25 Prozent weiterhin für eine kommende, leichte Rezession. So sollten wir schon im 4. Quartal 2023 erste Anzeichen dafür sehen und in den USA nur noch um rund ein Prozent wachsen. Die hohen Zinsen drücken von nun an aufs Konsumentenbudget (Sollzinsen auf Kreditkarten- und Immobilienkredite) und Studentenkredite müssen erstmals seit Corona wieder zurückgezahlt werden. Zudem sind die üppigen Corona-Schecks (Stichwort: „Helikoptergeld“) aus den Jahren 2020 und 2021 aufgezehrt. Wir gehen somit davon aus, dass die US-Wirtschaft im Sommer 2024 leicht schrumpfen wird.
Auch in China ist die Wirtschaft im dritten Vierteljahr gegenüber dem zweiten Quartal mit 1,3 Prozent deutlich stärker gewachsen, als erwartet. Doch auch hier halten wir das hohe Wachstumstempo nicht für nachhaltig. Der Einbruch am Immobilienmarkt verursacht viele wirtschaftliche Probleme, die sich noch bis 2030 hinziehen können. Hinzu kommt eine schwächere globale Nachfrage. Für 2024 erwarten wir weiterhin „nur“ ein Wirtschaftswachstum von 4,0 Prozent. Der Staat wird es schon irgendwie richten.
Im Euroraum zeichnet sich der in der zweiten Jahreshälfte 2023 erwartete leichte Rückgang der gesamtwirtschaftlichen Produktion immer klarer ab. In den Konsensprognosen für 2024 spiegelt sich jedoch noch immer die Erwartung einer spürbaren Erholung der Konjunktur wider. Das ifo-Institut sieht für Deutschland einen „Silberstreif“ am Horizont, aber keine Trendwende. Dem mögen wir uns anschließen. Die „Wildcard“ für 2024 könnte die EZB sein. Die aktuellen Zahlen zum deutschen Bruttoinlandsprodukt (-0,1 Prozent im 3. Quartal 2023 zum Vorquartal) und zur Inflation (deutlich runter auf +3,8 Prozent im Oktober) spiegeln eindeutig wider, dass wir uns bereits in einer Rezession befinden. Die Zahlen von Mercedes, VW, Sartorius oder den Chemiewerten des DAX sprechen Bände für den industriellen Bereich.
Es könnte daher sein, dass die EZB die Leitzinsen schon bald im Jahr 2024 kräftig wird senken müssen, um den Konjunkturzug nicht vollends vor die Wand zu fahren. Ich bin sehr zuversichtlich, dass das „Higher for longer“-Mantra (= höhere Zinsen für längere Zeit) ziemlich rasch im Jahr 2024 fallen wird. Zudem zwicken die höheren Zinsen gewaltig bei den Staatsschulden. Die Staatsverschuldung in den USA und in Europa wird immer mehr zu einem großen Thema. Die US-Schuldenuhr tickt erbarmungslos: https://www.usdebtclock.org/. Am 17. November werden wir neue Budgetverhandlungen in den USA erleben. Ein „Shutdown“ ist nicht ausgeschlossen, wenngleich unwahrscheinlich. Auch das Rating der USA wankt dann wieder einmal. Man muss kein Prophet sein, um zu erahnen, dass das Verschuldungsthema ein riesiges Wahlkampfthema in den USA in 2024 werden wird. Kann und will die USA dann noch die Kriege in der Ukraine und im Nahen Osten bezahlen? Trump reibt sich schon die Hände, zumal ein Trump-Getreuer nun dem Repräsentantenhaus vorsitzt.
In Summe rechnen wir mit Blick auf die Notenbanken mit keinen Zinserhöhungen mehr. Zinspause heißt das Motto. Die ersten Zinssenkungen dürften u. E. im 2. Quartal 2024 erfolgen. Notieren wir uns den 03. Mai 2024 für die FED und den 06. Juni für die EZB im Kalender. Das Ende der Zinserhöhungserwartungen beginnt schon früher. Das spricht für einen Rückgang der Anleiherenditen im Verlauf des ersten Quartals 2024. Und bei rund 5 Prozent Rendite am langen Ende der US-Zinskurve kann man als US-Investor schon mal schwach werden, oder? Da wird doch nicht gar Vermögen von zittrigen Aktienhänden in vermeintlich sichere Renten umgeschichtet? Ich bin sicher, das ist schon passiert. Und es wird umso kritischer, falls Hedge Funds oder ausländische Investoren Spaß daran entwickeln sollten, die US-Rendite für 10-jährige Staatsanleihen über 5 Prozent zu treiben, um die Geduld der FED und das Rating der USA zu testen.
Der US-Aktienmarkt steht zudem vor einem wichtigen Test: Hält die 200-Wochen-Durchschnittslinie des S&P 500? Seit 2011 war dieser Test immer erfolgreich und gab ein antizyklisches Kaufsignal. 2001 und 2008 gelang dieses jedoch nicht. Und 2023? Es ist „Entscheiden Zeit!“ wie Ronan Keating immer so schön bei „The Voice of Germany“ zu sagen pflegt. Einigermaßen sicher erscheint mir auf jeden Fall eines: Diversifikation und gute Beratung wird uns auch dieses Mal über die Runden helfen und uns trotz allem gut schlafen lassen.
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 1. November 2023
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden

Heidewitzka, Herr Aktionär
Die Aussagen des ifo-Instituts und des IWF zu den Wirtschaftsaussichten für Deutschland sind eine Ohrfeige. Der Internationale Währungsfonds (IWF) geht in seiner jüngsten Prognose davon aus, dass Deutschland 2023 insgesamt um 0,3% schrumpft. Für kein anderes großes Industrieland wird ein BIP-Rückgang erwartet.
Und für 2024 erwartet der Währungsfonds auch nur ein leichtes Wachstum von 1,3%. Eine Rezession im 2. Halbjahr scheint kaum mehr abwendbar. Täglich können wir wieder einmal vom „kranken Mann -ich ergänze Frau- in Europa“ lesen. Das betrifft nicht vornehmlich die DAX 100 Unternehmen, sondern vielmehr die kleinen und mittelgroßen Unternehmen Deutschlands. Das Rückgrat unserer Wirtschaft. Zu viel Bürokratie, zu teure Energie, zu wenig Fachkräfte, zu hohe Steuern, zu wenig Kapital für Startups. Alles keine neuen Themen.
In der öffentlichen Debatte wird vor allem der aktuellen Bundesregierung vorgeworfen, schuld an der Konjunkturkrise zu sein.
Der kurzfristige Einfluss politischer Maßnahmen auf die Konjunktur ist jedoch begrenzt, auch weil die Bürokratie im Wege steht, was vor Kurzem selbst das öffentliche rechtliche ZDF in einem Faktencheck feststellte. Dass ein Schritt der Bundesregierung noch den wahrscheinlichen BIP-Rückgang in den nächsten Monaten aufhalten kann, ist kaum zu erwarten. Geldpolitik und außenwirtschaftliches Umfeld wären dafür viel wichtigere Faktoren. Dennoch hat die Politik Einfluss. Der monatelange Streit der Regierung um Heizungsgesetz und Haushalt klingelt noch in unseren Ohren. Politischer Streit verursacht Unsicherheit. Das kann Investitionspläne verschieben und Wachstum kosten. Mittelfristig hat die Politik deutlich größeren Einfluss. Strukturelle Reformen können dafür sorgen, dass aus der Phase keine Ära der konjunkturellen Schwäche wird. Dass direkte Subventionen für die neue Wasserstoffstrategie aber nur auf grünen Wasserstoff aus erneuerbaren Energiequellen beschränkt bleibt, könnte ein nächster Showstopper sein. Haben wir diese Zeit?
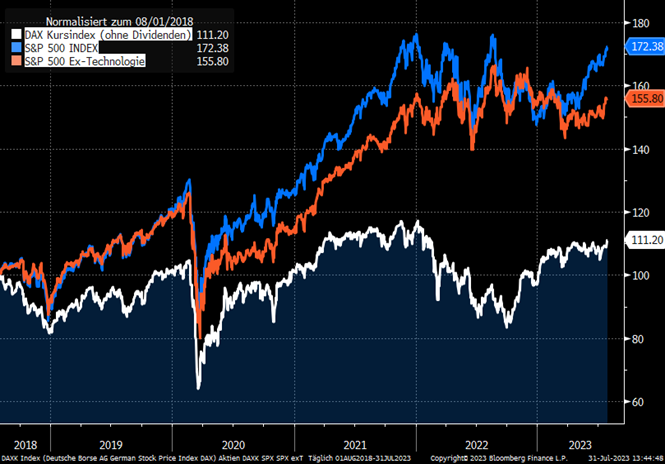
Zu Recht werden Sie sagen, warum meckert der denn so? Der Dax markiert doch ein neues Allzeithoch! Ja, wir meckern typisch deutsch und auf hohem Niveau. Es könnte aber eben besser sein und wir wollen doch ganz oben mitspielen, oder? Und so schweift der Blick eines Anlegers unweigerlich ins Ausland. Und da sehen wir, dass der US-Aktienmarkt in den letzten fünf Jahren deutlich besser gelaufen ist als hierzulande. In Euro gerechnet beträgt der Vorsprung des S&P 500 Indexes satte 61%. Und selbst wenn man die US-Technologiewerte herausrechen würde, läge der Vorsprung immer noch bei 45% (siehe Chart, Quelle Bloomberg).
Obwohl nun saisonal mit August und September die historisch eher schwierigen Börsenmonate eines Jahres kommen, wollen wir zwei Gedankengängen folgen. So hat die Schweizer Großbank UBS ihre langfristigen Endnachfrageprognosen für die Künstliche Intelligenz (KI) von einer jährlichen Wachstumsrate von 20% in den Jahren 2020 bis 2025 auf 61% im Zeitraum von 2022 bis 2027 angehoben. Es wird erwartet, dass die weltweite KI-Nachfrage von 28 Mrd. US-Dollar im Jahr 2022 auf 300 Mrd. US-Dollar im Jahr 2027 wächst. Damit wird KI eines der Segmente mit dem schnellsten Wachstum im globalen Technologiesektor sein. Das Anwendungs- und Datenmodellsegment der KI, wird der UBS folgend, im Jahr 2027 Erlöse von 170 Mrd. US-Dollar erreichen (jährliche Wachstumsrate von 139%), während für das halbleiter- und hardwarebetonte Segment mit 130 Mrd. US-Dollar (jährliche Wachstumsrate von 38%) gerechnet wird. Schade aber auch hier, dass es kaum deutsche KI-Tech-Unternehmen an der Börse gibt bzw. die erfolgreichen deutschen Startups wie das Berliner G2K, das für einen hohen dreistelligen Millionenbetrag an den US-Konzern Service Now verkauft wurde, in ausländische Hände fallen. Es besteht für uns kein Zweifel daran, dass wir jede Schwäche in diesem Sektor für strategische Käufe nutzen. Bei uns läuft dieser säkulare Trend auch unter dem Namen „AIRA“. AIRA steht für AI (Artificial Intelligence = Künstliche Intelligenz) plus IRA (Investitionsprogramm „Inflation Reduction Act“ der USA).
Als Zweites widmen wir uns den wieder auskömmlichen Renditen am Rentenmarkt. Die Renditen von Investment-Grade-Anleihen liegen knapp unter ihren historischen Höchstständen und könnten rasch sinken, wenn die Fed ihren Straffungszyklus beendet. Wir rechnen nun damit, weil auch die Kerninflationsrate sinkt und auch am US-Arbeitsmarkt und den Löhnen erste Entspannungssignale kommen. Bei den vorherigen vier Zinserhöhungszyklen sanken die Renditen 10-jähriger US-Staatsanleihen in den sechs Monaten nach der letzten Zinserhöhung der Fed um durchschnittlich 70 Basispunkte, was nichts anderes bedeutet als Kursgewinne. In der Historie übertraf der gesamthafte Bloomberg US Intermediate Aggregate Bond Index für US-Staatsanleihen den S&P 500 Total Return Index während jeder der vier letzten US-Rezessionen um mehr als 10%. Diese Outperformance erhöhte sich während der globalen Finanzkrise von 2008 auf 43,4%. Die Rezessionsangst an den Märkten hat aufgrund der Widerstandsfähigkeit der US-Wirtschaft zwar abgenommen, doch die Gefahr eines Abschwungs besteht nach wie vor. Erstklassige Anleihen zeichnen sich jetzt also dadurch aus, dass sie sowohl eine Aussicht auf Rendite als auch Sicherheit bieten. Zudem haben sie sich in der Vergangenheit in Phasen, in denen wachstumssensitive Anlagen nachgaben, sehr gut entwickelt und bieten einen guten Gegenpol zum Aktienmarkt. Deshalb glauben wir, dass die aktuelle Situation eine gute Möglichkeit für eine ausgewogene Allokation in Anleihen bietet, und raten den Anlegern, sich diese Anleiherenditen zu sichern.
Manchmal muss ich mir auch die Augen reiben. Rezession und doch Allzeithoch im Dax. Heidewitzka, wer hätte das gedacht? Der Mut, Aktien nicht den Rücken zu kehren, wurde wieder einmal belohnt.
DAX-Preisindex (ohne Dividenden) gegenüber dem S&P 500 und S&P 500 ohne Technologie (in Euro, 5-Jahressicht, indexiert auf 100):
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 2. August 2023
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden