Diversifizierung erster und zweiter Ordnung
Die Entwicklungen an den internationalen Aktienmärkten seit Jahresbeginn unterstreichen die große Bedeutung einer konsequenten Diversifizierung für jede Aktienanlage. Das gilt auf zwei Ebenen: sowohl für die Risikostreuung über einzelne unterschiedliche Aktien hinweg, als auch für die subtilere Variante über verschiedene Aktienindizes.
Diversifizierung erster Ordnung: Streuung von Einzelaktienrisiken
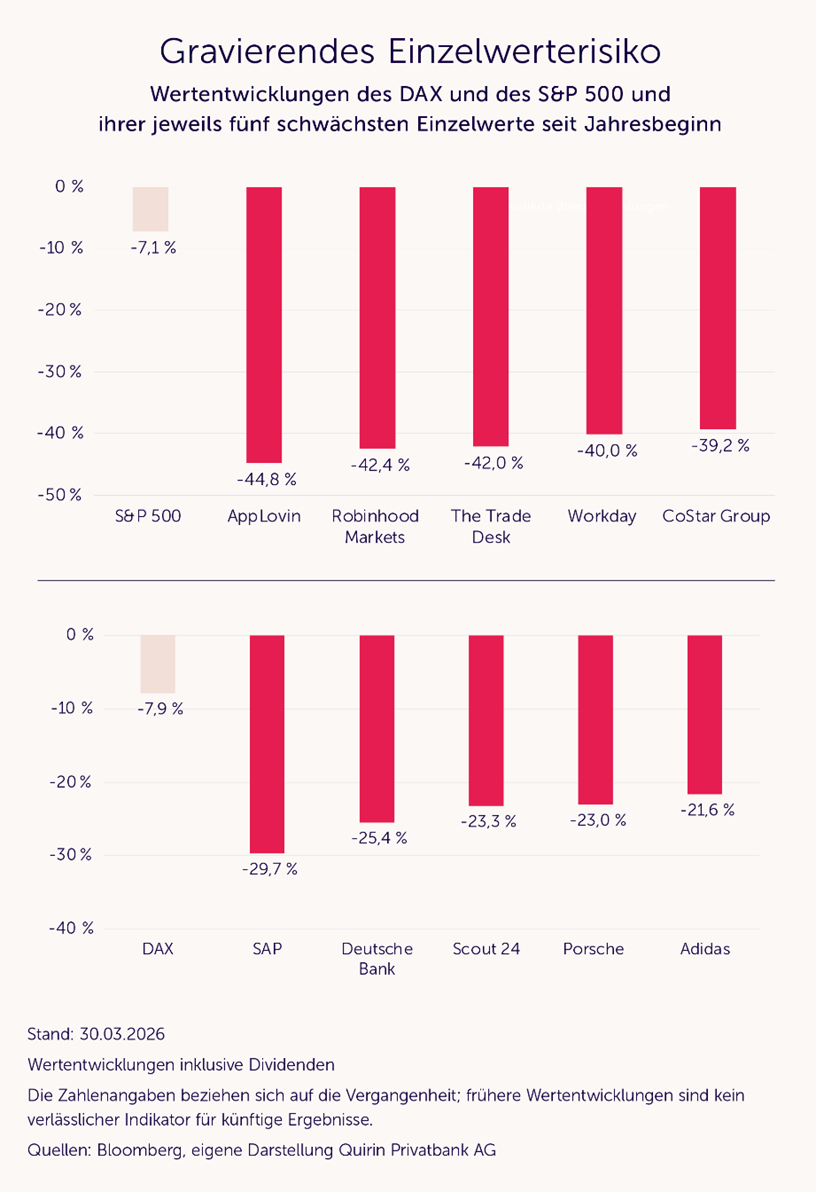
Diese Form der Risikostreuung, die man vor allem durch eine Vielzahl an Aktien erreicht, reduziert die Risiken hoher Einzelwertverluste und ist damit die wichtigste Form der Diversifizierung. Ihre Relevanz zeigt sich selbst in normalen Börsenphasen, besonders aber in unruhigen Zeiten. Wie die folgende Grafik belegt, sind die Verluste in einzelnen Märkten bereits heftig, die Verluste von Einzeltiteln aber können geradezu verheerend sein.
Vermögensentwicklungen, wie in der unteren Grafik dargestellt, lassen sich durch die Diversifizierung erster Ordnung vermeiden. Daneben gibt es aber noch ein weiteres Risiko, das häufig unterschätzt wird, nämlich die Gefahr von Verlusten, die sich durch ungewollte Schwerpunktbildungen in den verschiedenen Aktienindizes ergeben.
Diversifizierung zweiter Ordnung: Streuung von Indexrisiken
Im Gegensatz zur Diversifizierung erster Ordnung, mit der übermäßige Einzeltitelrisiken abgefedert werden, geht es bei der Diversifizierung zweiter Ordnung darum, Unwuchten und Schwerpunktbildungen auszugleichen, die sich in allen Aktienindizes zwangsläufig immer wieder herausbilden. Ein aktuelles Beispiel dafür ist das übermäßige Gewicht von rund 32 Prozent, welches US-Technologie- und Kommunikationsaktien mittlerweile im beliebtesten internationalen Welt-Aktienindex von MSCI einnehmen (MSCI World). Wenn diese eng miteinander verwobenen Sektoren einbrechen sollten, werden Anlegerinnen und Anleger, die in einem entsprechenden ETF investiert sind (in der Überzeugung, dass ein weltweiter Index doch wohl auseichend diversifiziert sein sollte) von diesen Verlusten unnötig stark betroffen sein, was ja durch Diversifizierung eigentlich ausgeschlossen sein sollte.
Diese spezielle Form des Risikos lässt sich am besten durch einen Ansatz reduzieren, in dem eine Streuung nicht nur durch eine Vielzahl von Aktien angestrebt wird, sondern zusätzlich noch durch gezielte Anlagen in eine Reihe sogenannter Faktorindizes. Das dies tatsächlich gelingt, hat die Entwicklung der Aktienmärkte seit Jahresanfang eindrucksvoll belegt. Dabei haben nämlich nicht nur die massiven Einzeltitelrisiken zugeschlagen, sondern auch die erwähnten Schwerpunktrisiken.
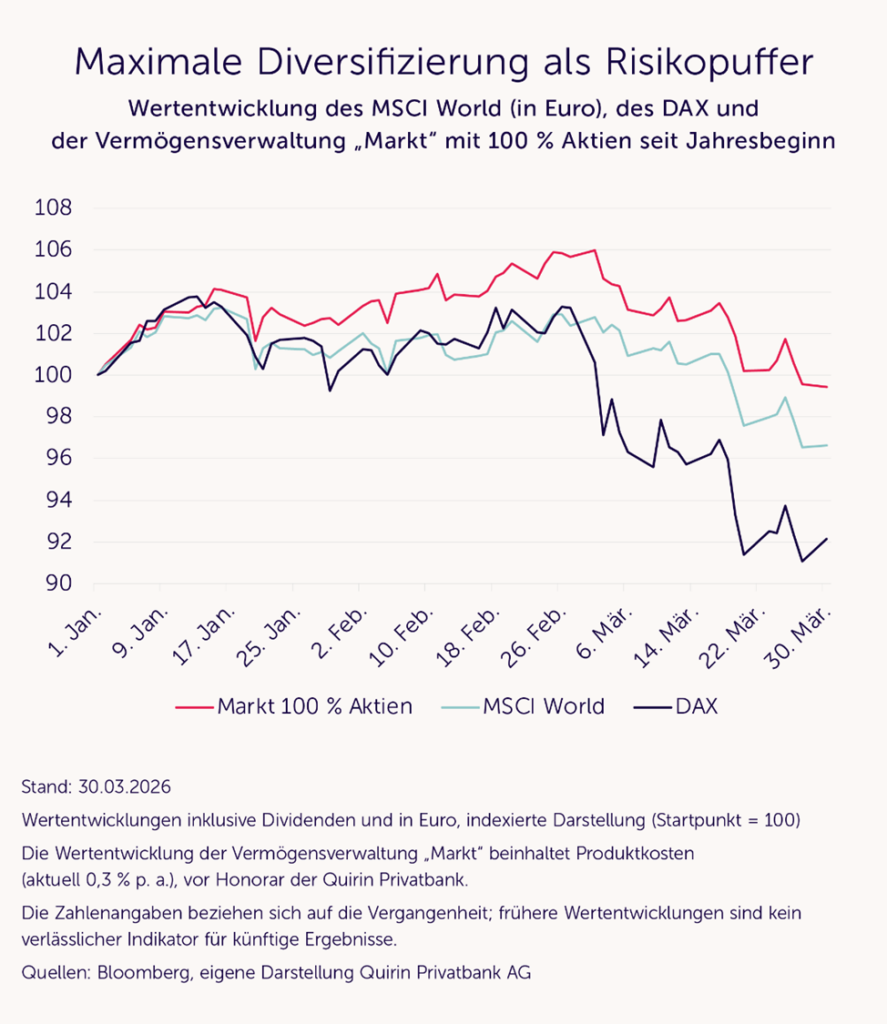
Die folgende Grafik zeigt am Beispiel der Entwicklungen des MSCI World Index, des DAX sowie der Vermögensverwaltungsstrategie „Markt“ der Quirin Privatbank, dass sich dieses Risiko durch eine gestreute Anlage in ausgewählte Faktorindizes zwar nicht beseitigen, aber doch deutlich reduzieren lässt.
Während beispielsweise der DAX seit Jahresanfang um rund 8 Prozent nachgeben musste, hat unsere über insgesamt fünf Faktorindizes gestreute Strategie mit einem Minus von 0,6 Prozent noch vergleichsweise gut abgeschnitten.
Das einzig vernünftige Ziel: effizienter Einsatz des „Treibstoff“ Risikos
Es zeigt sich somit ein weiteres Mal, wie wichtig eine maximale Streuung für jede Aktienanlage ist. Diese sollte aber nicht nur die Diversifikation erster, sondern auch die der zweiten Ordnung umfassen. Der entscheidende Vorteil einer solchen Strategie liegt dabei nicht in der Chance, die beste Performance zu erzielen. Stattdessen hat man die Gewissheit, dass der „Treibstoff“ Risiko – der für jede über die Verzinsung der risikolosen Anlage hinausgehende Rendite unabdingbar ist – in bestmöglicher Weise, sprich effizient, eingesetzt wird.

Newsletter vom 08. April 2026
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden
Nachhaltigkeit, unsystematisches Risiko und Diversifizierung
Viele Anleger empfinden die eiserne Regel des Portfoliomanagements, unsystematische Risiken in jedem Falle zu meiden, als übertriebene Forderung. Insbesondere gehen sie davon aus, dass man dieser Maxime bereits gerecht wird, wenn man nur „ausreichend viele“ Aktien im Depot hat. Dies ist jedoch ein Missverständnis und die Missachtung dieser Regel kann insbesondere für die Wertentwicklung eines auf Nachhaltigkeit abstellenden Depots verheerende Auswirkungen haben.
Professionelles und wissenschaftlich fundiertes Anlagemanagement lässt sich in folgender Maxime zusammenfassen: „Meide unsystematische Risiken unbedingt und gehe systematische Risiken in kontrollierter Weise nur in dem Umfang ein, der zur Risikotragfähigkeit des jeweiligen Anlegers passt.“ Als Beispiele für unsystematische Risiken werden in der Regel eine zu starke Konzentration auf Einzeltitel sowie eine übermäßige regionale Schwerpunktsetzung genannt, z. B. auf den Heimatmarkt („home bias“).
Unsystematisches Risiko ist dabei aber kein feststehendes und nur ganz bestimmten Anlagen zugeordnetes Risiko, sondern es taucht – abhängig von der konkreten Marktentwicklung – in den unterschiedlichsten Bereichen und in unterschiedlichsten Facetten auf. Kurz: Unsystematische Risiken habe eine Vielzahl an Erscheinungsformen und Gesichter. Genau das ist auch der Grund, warum die unter Anlegern und manchmal sogar unter Portfoliomanagern verbreitete Überzeugung falsch ist, dass bereits eine „ausreichend große“ (was immer das heißen mag) Anzahl an Aktien in einem Depot genügt, um unsystematische Risiken zu eliminieren.
Ein zu großes Vertrauen in den risikomindernden Effekt einer scheinbar ausreichend großen Anzahl an Aktien und das damit einhergehende Sicherheitsgefühl führt z. B. bei Publikumsfonds häufig dazu, dass die in diesen Fonds schlummernden unsystematischen Risiken nicht als solche erkannt werden und man sie erst bemerkt, nachdem sie „schlagend“ wurden, d. h. die Kurse eingebrochen sind. Denn es gibt ein untrügliches Zeichen dafür, ob systematische oder unsystematische Risiken zugeschlagen haben: nämlich dann, wenn der Kurseinbruch trotz seitwärts oder nach oben gerichteter Marktbewegungen erfolgte.
Und genau das ist in den letzten Monaten in einem Bereich passiert, in dem unsystematische Risiken am wenigsten vermutet werden, sprich bei nachhaltigen Anlagen. Während sich der globale Gesamtmarkt in den Jahren 2020 und 2021 bis dato alles in allem sehr erfreulich entwickelt hat, sind eine Reihe von ausdrücklich als nachhaltig deklarierten Fonds erheblich eingebrochen – ein untrügliches Zeichen dafür, dass unsystematische Risiken zugeschlagen haben.
Wir wollen aber an dieser Stelle nicht missverstanden werden. Dieser Beitrag ist kein Plädoyer gegen ein an Nachhaltigkeitskriterien ausgerichtetes Wertpapierdepot. Im Gegenteil: Auch wir sind der Überzeugung, dass dieses Segment aus gutem Grund eine große Zukunft vor sich hat. Wovor wir nur warnen möchten, ist, sich mit den besten Absichten lediglich auf eine große Anzahl an Aktien zu verlassen und dabei den Aspekt der Diversifikation sträflich zu vernachlässigen. Richtig verstandene Diversifikation ist deutlich mehr als nur „viele Aktien“ und kann mittlerweile auch im Rahmen von Nachhaltigkeitsdepots umgesetzt werden. Denn: Nachhaltigkeit geht auch ohne unsystematische Risiken.
Newsletter vom 11. August 2021
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG