Donald Trump dürfte auch künftig überraschen
Die Erwartungen an die künftige US-Präsidentschaft unter Donald Trump sind recht klar umrissen: Steuersenkungen und Deregulierung werden der Wirtschaft zunächst einen Anschub geben. Diese Perspektive wurde bei Aktien und Krypto-Assets schon in Form deutlicher Kurssteigerungen eingepreist.
Im nächsten Schritt – so die allgemeine Sicht – würde allerdings die Ausweitung der Handelskonflikte durch drastische Zollanhebungen zu einem stärkeren Inflationsdruck und damit weniger stark sinkenden bzw. perspektivisch wieder steigenden Zinsen führen. Die Begrenzung der Migration oder gar Massenabschiebungen von illegal in die USA eingereisten Menschen dürften aufgrund fehlender Arbeitskräfte und einer schwächeren Nachfrage nach Verbrauchsgütern das Wachstum ausbremsen. Zudem könnten als Auswirkung der Steuersenkungen die Staatsschulden stark ansteigen.
Diese Erwartungen sind zwar nachvollziehbar, aber nicht notwendigerweise realistisch. Denn bereits in seiner ersten Amtszeit hat sich Trump vor allem durch unerwartete Aktionen ausgezeichnet, mit denen auch künftig zu rechnen ist. Dabei bleibt seine oberste Maxime eine positive wirtschaftliche Entwicklung – was sich auch mit der Erwartungshaltung der ihn unterstützenden Größen aus der Wirtschaft deckt. Wenn sich aber die Wachstumsdynamik der US-Wirtschaft durch die Auswirkungen eines Handelskonflikts, höhere Zinsen und einen verbreiteten Arbeitskräftemangel abschwächt, helfen den Getreuen Trumps auch einzelne Staatsaufträge für begünstigte Unternehmen kaum.
Nicht unwahrscheinlich ist daher, dass dieser Teil der Ankündigungen Trumps nicht voll zur Umsetzung kommt. Es könnte darauf hinauslaufen, dass mit Zöllen vor allem gedroht wird, um in bilateralen Verhandlungen mit einzelnen Staaten „Deals“ zum Vorteil der US-Wirtschaft zu erreichen. Denkbar sind auch positive Effekte neuer politischer Akzente, bspw. im Zuge der angekündigten Überprüfung und Adjustierung staatlicher Ausgaben durch die neu einzuführende „Effizienzbehörde“ unter Mitwirkung von Elon Musk. Oder auch der verstärkte Export von Rohstoffen sowie unerwartete Positionierungen im geopolitischen und internationalen Kontext. Ein Ende des Ukrainekonflikts etwa wäre unter Umständen auch für die europäische Wirtschaft positiv. Man kann die Auswirkungen der kommenden US-Präsidentschaft also im Vorwege nicht exakt abstecken. Klar ist jedoch, dass Europa eigenständiger werden und kritische Abhängigkeiten auch gegenüber den USA reduzieren muss.

Newsletter vom 20. November 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
China – neue Hoffnung für die deutsche Konjunktur?
Der mittlerweile seit rund zwei Jahren anhaltende Abschwung der deutschen Industrie setzt sich fort, wie aktuelle Umfragen unter Unternehmen (Einkaufsmanagerindizes) verdeutlichten. Gemäß ifo-Geschäftsklima greift die Nachfrageschwäche auch immer stärker auf den Handel und den Dienstleistungssektor über. Einzig im Baugewerbe ergab sich eine leichte Stabilisierung der Unternehmensstimmung auf allerdings sehr niedrigem Niveau.
Aufgrund des anhaltenden Auftragsmangels planen immer mehr Unternehmen einen Beschäftigungsabbau, wodurch auch der private Konsum vorerst als Stabilisator der Wirtschaft ausfällt. Entsprechend wurde die Wachstumsprognose für Deutschland gemäß Gemeinschaftsdiagnose der führenden deutschen Wirtschaftsforschungsinstitute deutlich auf -0,1 Prozent in diesem und 0,8 Prozent im nächsten Jahr gesenkt. Neben der schwachen gesamtwirtschaftlichen Nachfrage wurden vor allem hohe Energiepreise und zunehmende Konkurrenz bei hochwertigen Industriegütern aus China als Belastungsfaktoren benannt.
Doch ausgerechnet Nachrichten aus China versetzten die Aktienbörsen weltweit in Feierlaune. So erreichten sowohl der deutsche Leitindex DAX als auch der US-Index S&P 500 in der letzten Woche neue Rekordniveaus. Der chinesische Aktienindex CSI 300 legte innerhalb von einer Woche um rund 15 Prozent zu, nachdem zunächst die chinesische Notenbank einen für laufende Immobilienfinanzierungen relevanten Leitzins senkte und dann das Politbüro – das zentrale Machtorgan – auf einer außerplanmäßigen Sitzung verschiedene Stützungsmaßnahmen für die Immobilienwirtschaft, die Kreditvergabe und den Konsum beschlossen. Auch wenn diese vor allem der Binnenwirtschaft zugutekommen, würde ein stärkeres Wachstum Chinas über eine steigende Exportnachfrage auch vielen deutschen Unternehmen helfen. Ebenfalls positiv wurde an den Börsen die Nachricht aufgenommen, dass Saudi-Arabien eine Ausweitung der Ölproduktion plant. Damit würden die Rohölpreise weiter unter Druck kommen mit der Folge, dass Inflationsraten stärker sinken und so schnellere Leitzinssenkungen vonseiten wichtiger Notenbanken möglich wären. Es bleibt allerdings abzuwarten, wie schnell die politischen Entscheidungen die anhaltend schwache globale Nachfrage ankurbeln. Vorerst werden Anleger abwägen müssen, ob die Hoffnung auf eine künftige konjunkturelle Belebung die voraussichtlich zumindest teilweise enttäuschenden Unternehmensgewinne für das dritte Quartal kompensieren können.
Newsletter vom 2. Oktober 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Ein unkontrollierter Handelskonflikt mit China sollte vermieden werden
Die Wirtschaft in Deutschland kommt nur sehr schwerfällig voran. Sowohl die HCOB-Einkaufsmanagerindizes als auch der ifo-Geschäftsklimaindex hatten für die Industrie, den Handel und die Bauwirtschaft zuletzt erneut Rückschläge zu verzeichnen. Aufgrund des ausgeprägten Auftragsmangels wird mittlerweile Personal abgebaut und die Anzahl der Insolvenzen steigt. Immerhin sinken sowohl die Einkaufs- als auch die Verkaufspreise von Waren, wodurch der Inflationsdruck in der Eurozone weiter nachlassen sollte und der EZB bis zum Jahresende noch bis zu drei weitere Leitzinssenkungen ermöglicht werden.
Ein etwas anderes Bild zeichnet der Dienstleistungs-Sektor. Zwar befindet sich auch hier die Stimmungslage der Unternehmen auf niedrigen Niveaus, allerdings ist zumindest von einer Produktionsausweitung in den kommenden Monaten auszugehen. Beschäftigung und Preise zogen hier weiter an.
Die Konjunktur-Hoffnungen liegen vor allem auf einer erwarteten Belebung des privaten Konsums im Zuge steigender Realeinkommen. Bisher jedoch überwiegt auch bei Verbrauchern die Verunsicherung angesichts schwacher wirtschaftlicher Perspektiven und aufgrund der stark erhöhten Preisniveaus. Viele sparen, anstatt zu konsumieren.
Vor diesem Hintergrund kommt dem drohenden Handelskonflikt zwischen der Europäischen Union (EU) und China eine besondere Bedeutung zu. Zweifellos subventioniert China einzelne Branchen, v.a. grüne Technologien wie die Batterie-, E-Auto- oder Solarzellenproduktion, in deutlich stärkerem Ausmaß als es in Europa der Fall ist. Nach Angaben des Kiel Institut für Weltwirtschaft erhielten im Jahr 2019 rund 99 Prozent der börsennotierten chinesischen Unternehmen Subventionen im Gesamtvolumen von 221 Mrd. Euro. Hinzu kommen Kaufprämien, ein besserer Zugang zu Rohstoffen und die Bevorzugung bei Ausschreibungen. Daher sollte die EU das laufende Anti-Korruptionsverfahren gegen China fortführen und mit den Ergebnissen in Verhandlungen eintreten, wie sie von Wirtschaftsminister Habeck bei seinem Besuch in China kürzlich angeregt wurden. Eine unkontrollierte Protektionismusspirale – China könnte auf EU-Zölle für E-Autos mit Gegenmaßnahmen bei Verbrennern und anderen Produkten, bspw. Schweinefleisch, reagieren – und damit eine übermäßige Verteuerung der grünen Transformation sollte jedoch verhindert werden. Denn gerade Deutschlands exportabhängige Wirtschaft würde darunter überproportional leiden.
Newsletter vom 3. Juli 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Strukturelle Schwächen Europas
Die Wachstumsdynamiken der USA und der Eurozone werden sich in den kommenden Monaten annähern. Während die US-Wirtschaft im Zuge anhaltend hoher Zinsen abkühlt, besteht in vielen europäischen Volkswirtschaften die Hoffnung auf einen konjunkturellen Aufschwung. Trotz dieser Unterschiede dürfte das Wachstum in der Eurozone aber auch künftig schwächer ausfallen als in den USA. Denn gerade Europas Industrie ist sehr abhängig von der Exportnachfrage, die sich angesichts einer globalen Industrierezession seit einigen Jahren nur schleppend entwickelt. Die jüngst vonseiten der US-Regierung deutlich erhöhten Zölle auf verschiedene aus China stammende Exporte legen nahe, dass der weltweite Trend zu stärkeren Handelsrestriktionen vorerst anhalten dürfte. Zudem entwickeln sich gerade chinesische Unternehmen in vielen Bereichen von Zulieferern zu Konkurrenten. Nach einer Umfrage der deutsch-chinesischen Handelskammer sehen sich in China tätige deutsche Unternehmen in den Kategorien Produktqualität, Technologie und Innovationsstärke weiter vorn. Bei Kosteneffizienz, Innovationsgeschwindigkeit und aufgrund einer längeren Zeit bis zur Marktreife eines neuen Produkts werden hingegen Nachteile gesehen. In diesem Umfeld wiegen strukturelle Schwächen von Unternehmen und Volkswirtschaften schwerer, unter anderem eine niedrige Produktivität. Einer Erhebung der Europäischen Zentralbank zufolge steigt die Produktivität pro Arbeitsstunde bei europäischen Volkswirtschaften seit der Jahrtausendwende deutlich langsamer als in den USA, unter anderem weil der IT-bezogene Kapitalstock in den USA stärker gestiegen ist. Die OECD berichtete, dass die Anzahl der Patente im Bereich Künstlicher Intelligenz weltweit in den letzten Jahren deutlich angestiegen ist, allerdings vor allem aus China, den USA und Japan stammend. Um künftig wieder wettbewerbsfähiger zu werden, müssen europäische Unternehmen daher verstärkt in die Entwicklung und die Integration von Technologien in ihre Geschäftsprozesse investieren. Vonseiten der Politik müssen dafür die entsprechenden Rahmenbedingungen gesetzt werden, bspw. eine stärkere Marktintegration innerhalb Europas und der Ausbau notwendiger Infrastruktur, die Förderung von Bildung und Forschung sowie eine Steigerung der Attraktivität als Zielstandort für ausländische Fachkräfte. Wenn Unternehmen und Politik gemeinsam eine Agenda der technologischen Erneuerung erstellen, könnte der befürchteten Tendenz zur Deindustrialisierung am effektivsten begegnet werden.
Newsletter vom 22. Mai 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Der kommende Aufschwung braucht emotionale Unterstützung
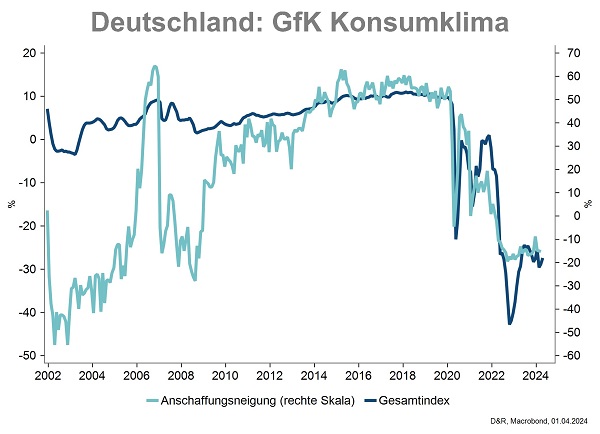
Das Konsumentenvertrauen in Deutschland bleibt gemäß GfK-Konsumklimaindex eingetrübt, obwohl der Arbeitsmarkt gut ausgelastet ist und die Realeinkommen steigen. Verbraucher halten aufgrund diverser Unsicherheitsfaktoren an ihrer hohen Sparneigung fest und verzichten weiterhin auf größere Anschaffungen. Damit der private Konsum wie erhofft zu einer maßgeblichen Stütze des kommenden Aufschwungs werden kann, braucht es ein zuversichtlicheres Bild der ökonomischen Perspektiven Deutschlands.
Der notwendige Impuls sollte von der Politik in Form eines klaren Zielbildes für einen zukunftsfähigen Standort angestoßen und von Unternehmen, der Wissenschaft, den Medien und den ohnehin optimistischen Menschen weitergetragen werden, um größere Teile der Gesellschaft zu erreichen. Ein Baustein des Zukunftsbildes könnte der vor Ostern in Schleswig-Holstein erfolgte Spatenstich zur Eröffnung einer Batteriefabrik sein. Die Ansiedlung erfolgte aufgrund eindeutiger Standortvorteile, die vor wenigen Jahren noch nicht vorhanden waren, vor allem einer ausreichenden Versorgung mit grüner Energie inmitten einer der größten Windparklandschaften Europas. Sie zeigt, wie schnell sich Voraussetzungen für wirtschaftlichen Erfolg verändern können, selbst in einer eher strukturschwachen Region. Die neue Fabrik sollte zudem helfen, Abhängigkeiten von China, dem weltweit größten Hersteller von Batterien für die Automobilindustrie, zu verringern.
Auch wenn damit nicht automatisch alle Probleme gelöst sind, man die Höhe der gezahlten Subventionen infrage stellen kann und weitere dringend notwendige wirtschaftspolitische Weichenstellungen erfolgen müssen, wird doch zumindest neue, auf Zukunftstechnologien basierende Industrie gefördert. In der Wahrnehmung ist dieser Fortschritt für das Geschäftsmodell Deutschlands jedoch unterrepräsentiert angesichts allgegenwärtiger, vor allem geopolitischer Problemfelder. Diese bedürfen zweifellos einer hohen Aufmerksamkeit, jedoch darf dabei nicht der dringend notwendige Umbau der Volkswirtschaft zu sehr in den Hintergrund rücken. Nur wenn deutsche und europäische Unternehmen auch zukünftig ausreichend innovativ und damit wirtschaftlich erfolgreich sind, wird Europa im Rahmen der geopolitischen Neuordnung der Welt eine maßgebliche Rolle spielen. Dafür braucht es nicht zuletzt positive Emotionen im Sinne eines Glaubens an die Zukunftsfähigkeit des Standortes und seiner wirtschaftlichen Rahmenbedingungen.
Newsletter vom 03. April 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Dauerbrenner US-Ökonomie?
Im Laufe des Jahres 2023 hat die Wachstumsdynamik der US-Volkswirtschaft immer wieder positiv überrascht, obwohl das globale Wachstum mit voraussichtlich gut 3 Prozent im historischen Kontext eher schwach ausgefallen ist. Im Vergleich zu vielen europäischen Staaten, von denen einige im letzten Jahr die Erwartungen enttäuscht haben, profitierten Unternehmen in den USA von einem starken Fokus auf den privaten Konsum. Dieser wurde durch Ersparnisse vieler Menschen aus der Coronazeit sowie ein anhaltend hohes Beschäftigungsniveau – für Januar überraschte der Arbeitsmarktbericht erneut positiv – und damit zusammenhängend deutlich steigende Löhne aufrecht gehalten.
Die robuste konjunkturelle Entwicklung ließ zuletzt jedoch auch die Inflation weniger stark sinken als in der Eurozone. Im Januar gab der Verbraucherpreisanstieg mit einem Wert von 3,1 Prozent zwar leicht nach. Die Kernrate der Inflation – ohne die schwankungsanfälligen Komponenten Energie und Nahrungsmittel – verharrte jedoch mit 3,9 Prozent anhaltend auf deutlich erhöhtem Niveau. Die Erzeugerpreise stiegen mit 0,3 Prozent im Vergleich zum Vormonat stärker als erwartet und verdeutlichen den bestehenden Preisdruck.
Die in der letzten Woche veröffentlichten konjunkturellen Frühindikatoren, der Philly Fed Herstellungsindex sowie das von der Uni Michigan berechnete Verbrauchervertrauen konnten zulegen und ließen noch nicht auf eine unmittelbar bevorstehende Konjunktureintrübung schließen. Im Laufe der kommenden Monate dürfte sich allerdings eine zumindest leichte wirtschaftliche Abkühlung einstellen, denn die auch in den USA deutlich gestiegenen Zinsen bremsen zunehmend den kreditfinanzierten Teil des Konsums aus und machen sich bei Unternehmen und Bauvorhaben als Kostenfaktor immer stärker bemerkbar. Besonders im Segment der gewerblichen Immobilienfinanzierungen gibt es immer wieder Anzeichen für Probleme einzelner Banken.
Der Datenreigen ist nicht zu unterschätzen, denn eines der Kernargumente für die seit Wochen anhaltende Aktienmarktrallye ist die Erwartung zeitnah sinkender US-Leitzinsen. Sollte diese durch eine anhaltend dynamische Konjunktur sowie einen geringer als erwartet nachgebenden Inflationsdruck enttäuscht werden, könnte die Luft für weitere Kursgewinne kurzfristig dünner werden. Anleger sollten in den kommenden Monaten daher besonders die jeweils aktuellen volkswirtschaftlichen Daten aus den USA im Blick behalten.
Newsletter vom 21. Februar 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Deutsche Konjunktur weiter schwach – Hoffnungen ruhen auf China
Nach ersten Berechnungen des Statistischen Bundesamtes schrumpfte die deutsche Wirtschaft im Jahr 2023 preisbereinigt um 0,3 Prozent. Im laufenden Winterhalbjahr ist noch keine Besserung erkennbar. So stieg der preisbereinigte Auftragseingang für das Verarbeitende Gewerbe im November nur leicht um 0,3 Prozent, nachdem im Oktober mit 3,8 Prozent ein herber Einbruch zu verzeichnen war. Im Vergleich zum Vorjahr wurden jedoch 4,4 Prozent weniger Aufträge verbucht. Zwar stiegen die Exporte Deutschlands im November im Vormonatsvergleich um 3,7 Prozent, liegen damit aber mit 5 Prozent ebenfalls deutlich unter dem Niveau des Vorjahres.
Umfragen unter Unternehmen lassen bisher keine Belebung der Auftragseingänge erkennen, so dass eine steigende Industriedynamik nicht vor dem Frühjahr zu erwarten ist. Dabei wäre eine stärkere Exportnachfrage besonders wirksam. Der wichtigste Abnehmer deutscher Exporte ist die US-Volkswirtschaft, die jedoch in den kommenden Monaten eine Abkühlung erfahren wird. Zwar fiel der Dezember-Arbeitsmarktbericht mit einem Anstieg der privaten Beschäftigung außerhalb der Landwirtschaft um 164.000 Stellen und einer stabil niedrigen Arbeitslosenquote von 3,7 Prozent erneut überraschend robust aus. Der Absturz der Beschäftigungskomponente des ISM-Einkaufsmanagerindex für den Dienstleistungssektor auf den tiefsten Stand seit August 2020 signalisierte jedoch eine künftig schwächere Entwicklung am US-Arbeitsmarkt und damit einen voraussichtlich nachlassenden privaten Konsum.
Unter der Annahme einer leichten Rezession in den USA und einer anhaltend schwachen Konjunktur in Europa, müsste eine steigende Exportnachfrage somit vonseiten Chinas, dem zweitwichtigsten Exportabnehmer erfolgen. Immerhin deuteten die Dezember-Außenhandelsdaten mit einem Anstieg der chinesischen Exporte um 2,3 Prozent im Vergleich zum Vorjahr auf eine leichte Belebung der Konjunktur hin. Allerdings fiel die Inflationsrate für Dezember mit -0,3 Prozent erneut negativ aus. Eine anhaltend schwache Preisniveausteigerung würde jedoch die Gefahr einer deflationären Spirale mit längerfristig nur moderaten Wachstumsraten untermauern. Das wäre aus Sicht der Regierung in Peking kaum wünschenswert, weshalb ein stärkerer fiskalischer Stimulus im Laufe des Jahres zu erwarten ist. Dieser könnte das chinesische Wachstum und damit auch die globale Exportnachfrage sowie die Absatzchancen der deutschen Industrie im Vergleich zu den bisherigen Erwartungen deutlich verbessern.
Newsletter vom 17. Januar 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Konjunktur in den USA: Soft, Hard oder No Landing?
Volkswirte verstehen unter einem „No Landing“ eine Phase, in der die Zinsen durch die Notenbanken angehoben werden, um Inflation zu bekämpfen, es aber nicht zu einer nennenswerten Abkühlung der Wirtschaft kommt. Da die gesamtwirtschaftliche Nachfrage in diesem Fall jedoch kaum abnimmt, bleibt der Inflationsdruck hoch. Die Notenbanken müssten die Zinsen weiter anheben und so ein Soft oder Hard Landing erzeugen. Entsprechend werden in der US-Historie bisher nur deutliche Wachstumsabkühlungen oder tiefe Rezessionen im Anschluss an einen Zinserhöhungszyklus der Fed dokumentiert.
An den Börsen geht man derzeit davon aus, dass die Leitzinsspitze in den USA erreicht ist. Mit einer Wahrscheinlichkeit von rund 40 Prozent ist zwar eine weitere Zinsanhebung im Dezember oder Januar denkbar. Das Hauptszenario ist allerdings eine längere Phase anhaltend hoher Zinsen auf dem aktuellen Niveau.
Allerdings ist die tatsächliche Wirkung der bisherigen Zinsanhebungen nur schwer abschätzbar. Hintergrund sind strukturelle Veränderungen von Wirkungsketten aufgrund der Vielzahl von fundamentalen Veränderungen der letzten Jahre, die auch Transmissionskanäle der Geldpolitik betreffen. Das offensichtlichste Beispiel ist der Arbeitsmarkt nach der Coronakrise. Trotz nachgebender Aktienkurse und Immobilienpreise, sinkender Stimmungsindizes der Unternehmen und der weltweiten Industrierezession verharrt die US-Volkswirtschaft bisher auf Vollbeschäftigungsniveau mit der Folge eines anhaltend hohen Lohnsteigerungs- und damit Inflationsdrucks.
Daher muss die Fed derzeit „auf Sicht fahren“, also datenabhängig von Sitzung zu Sitzung ihre geldpolitische Ausrichtung adjustieren, wodurch für Marktteilnehmer eine erhöhte Unsicherheit entsteht. Wir gehen davon aus, dass es in den kommenden Monaten doch noch zu einer spürbaren Abkühlung der US-Konjunktur und einer milden Rezession kommt. Denn vor allem die stark gestiegenen Zinsen bei längeren Laufzeiten wirken zunehmend auf die Fremdkapitalkosten von Unternehmen und Privaten und dämpfen so die gesamtwirtschaftliche Nachfrage.
Kurzfristig ist daher mit verstärkten Revisionen von Gewinnerwartungen und damit anhaltenden Schwankungen an den Aktienmärkten zu rechnen. Sollte die Wahrscheinlichkeit für eine weitere Leitzinsanhebung hingegen doch noch weiter steigen, dürften Aktien, vor allem aus zinssensitiven Bereichen wie Technologie, und Edelmetalle stärker nachgeben, genauso wie der Euro im Vergleich zum US-Dollar.
Newsletter vom 04. Oktober 2023
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Konjunkturdelle oder strukturelle Wachstumsschwäche?
Im aktuellen Bericht zur wirtschaftlichen Lage in Deutschland konstatiert das Bundesministerium für Wirtschaft und Klimaschutz (BMWK), dass vorerst keine nachhaltige wirtschaftliche Belebung in Deutschland zu erwarten ist. Vor allem die schwachen außenwirtschaftlichen Rahmenbedingungen dämpfen demnach die Exportentwicklung und damit die Produktion.
Offensichtlich kommt derzeit die Schwäche des sehr auf die exportorientierte Industrie fokussierten Geschäftsmodells der deutschen Volkswirtschaft zum Tragen: die hohe Abhängigkeit vom Außenhandel. Waren es in den letzten Jahren unter anderem unterbrochene oder zumindest nicht reibungslos funktionierende Lieferketten und damit die fehlenden Vorleistungen, durch die die Produktion ausgebremst wurde, sind es heute die nicht mehr ausreichend vorhandenen Aufträge aus dem Ausland.
Es wird aber auch immer klarer, dass die Stützpfeiler des Erfolgsmodells Deutschlands der letzten Jahrzehnte, günstige fossile Energien, lohngünstige Produktion im Ausland, internationale Absatzmärkte und enge internationale Kooperation verbunden mit einem prosperierenden Außenhandel, seit einiger Zeit immer brüchiger werden. Im Streit zwischen den USA und China sitzt Deutschland zwischen den Stühlen, einerseits weil die Globalisierung im Sinne internationaler Arbeitsteilung – der Wohlstandstreiber der letzten Jahrzehnte – zunehmend von protektionistischen Tendenzen abgelöst wird. Wenn chinesische Behörden Exporte von Gallium und Germanium künftig kontrollieren und möglicherweise nicht mehr im benötigten Umfang für die Produktion von Hochleistungschips in den USA zur Verfügung stellen, die US-Industrie aber im Gegenzug diese Chips nicht mehr an China liefern darf, wird für alle Beteiligten Wohlstand zerstört. Andererseits dürften in den USA bzw. China tätige deutsche Unternehmen künftig verstärkt in den Fokus der jeweils anderen Regierungen geraten mit der Folge, dass Geschäftstätigkeiten implizit untersagt werden könnten.
Es wird also höchste Zeit, dass deutsche Unternehmen und damit quasi die Volkswirtschaft ihr Geschäftsmodell auf ausreichende Zukunftsfähigkeit hin untersuchen und existenzielle Abhängigkeiten verringern. Dabei ist ein tiefgreifender Strukturwandel unumgänglich. Deutschland kann künftig nur als Hochtechnologiestandort mit verlässlichen Rahmenbedingungen, einer effizienten Verwaltung und hoher Attraktivität für Menschen und Kapital aus dem Ausland ausreichend wettbewerbsfähig sein.
Newsletter vom 23. August 2023
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Durchwachsene Aktienmarktperspektiven
Ausgehend von der derzeit schwachen Nachfrage im Industriesektor zeichnet sich ein weiter nachlassender Inflationsdruck ab. Einerseits sinken die Produktionskosten im Zuge fallender Energie- und Rohstoffpreise sowie wieder funktionierender globaler Lieferketten. Andererseits sorgen fehlende Auftragseingänge erstmals seit der Wiederbelebung der Wirtschaft nach dem Corona-Einbruch für sinkende Verkaufspreise in der Industrie. Bei Dienstleistungen stiegen diese zuletzt zumindest weniger stark, während der wichtigste Kostenfaktor der Branche, die Löhne, weiter deutlich zulegten. Damit ist in den kommenden Monaten ein zunehmender Margendruck wahrscheinlich, der für verstärkte Gewinnrevisionen und kurzfristige Rücksetzer an den Aktienmärkten sorgen dürfte.
Auch wenn dadurch einer der wichtigsten Inflationstreiber der letzten Monate relativiert wird, bleiben die meisten großen Notenbanken vorerst bei ihrem restriktiven geldpolitischen Kurs. Entsprechend äußerten sich jüngst Vertreter der Europäischen Zentralbank (EZB), der US-Notenbank Fed und der Bank of England auf dem internationalen Notenbanken-Forum im portugiesischen Sintra. EZB-Präsidentin Lagarde verdeutlichte, dass als Kerninflationstreiber nunmehr die Entwicklung der Lohnstückkosten angesehen wird, denn höhere Löhne bei einer anhaltend hohen Beschäftigung – Unternehmen wollen Belegschaften angesichts des allgegenwärtigen Fachkräftemangels halten – und bei nachgebender Nachfrage lassen diese ansteigen. Damit sind aus Sicht der Notenbanken weitere Leitzinsanhebungen sowie ein längeres Ausharren auf erhöhten Zinsniveaus notwendig, um die Inflationserwartungen auf dem angestrebten Niveau von 2 Prozent zu verankern.
Die deutlich gedämpften wirtschaftlichen Aussichten für die kommenden Monate sprechen allerdings dafür, dass die Inflationsraten bis zum Ende des Jahres eher stärker als von den Notenbanken aktuell erwartet nachgeben könnten. Daher könnte mit Blick auf den Jahreswechsel die Diskussion um mögliche Zinssenkungen im Laufe des ersten Halbjahres 2024 wiederaufkommen. Vor diesem Hintergrund besteht für Aktien nach einer Phase verstärkter Schwankungen in den Sommermonaten die Chance auf eine Stabilisierung der Kurse ab dem Herbst. Damit ist auch das Erreichen neuer Allzeithöchststände bei deutschen und europäischen Aktienindizes möglich, zumal ab 2024 mit einer wirtschaftlichen Stabilisierung zu rechnen ist.
Newsletter vom 5. Juli 2023
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden