Rezession in den USA – weitere Kursverluste unvermeidbar?
Viele Beobachter halten die bis dato zu beobachtenden Rückschläge an den internationalen Aktienmärkten für eine zu geringe Reaktion auf die aktuell extrem herausfordernde wirtschaftliche und politische Situation. Daher wird derzeit häufig vor einem weiteren Aktienmarkteinbruch gewarnt. Obwohl wir das selbstverständlich nicht ausschließen können, gibt es vor allem ein Argument gegen eine zu pessimistische Sichtweise: Krisenzeiten waren bisher immer auch Zeiten tiefgreifender Innovationen und anschließender Prosperität.
Zinskurveninversion und Rezession in den USA
Vor einem knappen halben Jahr haben wir auf die außergewöhnliche Situation einer sich invertierenden amerikanischen Zinsstrukturkurve aufmerksam gemacht. Inversion bedeutet hier, dass die Renditen kurzlaufender Anleihen diejenigen von Langläufern übersteigen. Mit einer erstaunlichen Regelmäßigkeit waren solche Zinskonstellationen – vor allem mit Blick auf die Renditen 2- und 10-jähriger US-Staatsanleihen – bis dato Vorboten wirtschaftlicher Rezessionen.
Worüber wir Anfang April nur spekulieren konnten, ist nun Realität geworden: Zum einen hat sich die Inversion der US-Zinskurve durch die jüngste Entscheidung der amerikanischen Zentralbank, den amerikanischen Leitzins („Fed-Funds-Rate“) um 75 Basispunkte anzuheben, verfestigt (siehe folgende Grafik 1) und zum anderen ist die US-Wirtschaft nun tatsächlich in zwei aufeinanderfolgenden Quartalen geschrumpft.

Im ersten Quartal 2022 ging die durch das Bruttoinlandsprodukt (BIP) gemessene annualisierte US-Wirtschaftsleistung (Bruttoinlandsprodukt; BIP) um 1,60 % zurück und im zweiten um 0,90 % (siehe Grafik 2).

Angesichts der Rezessionsaussichten für die weltweit größte Volkwirtschaft sowie der auch ansonsten düsteren politischen und wirtschaftlichen Perspektiven (Krieg in der Ukraine, Inflation, Lieferkettenproblematik usw.) gehen viele Analysen davon aus, dass die bisherigen Abwärtsbewegungen an den internationalen Aktienmärkten die kritische Lage nicht ausreichend reflektieren (siehe Grafik 3).

Daher wird damit gerechnet, dass an den internationalen Aktienmärkten ein weiterer Einbruch im Grunde unvermeidlich ist.
Obwohl wir das selbstverständlich nicht ausschließen können, wird nach unserer Überzeugung dabei zu wenig berücksichtigt, dass Krisenzeiten immer auch Zeiten großer Innovationssprünge und anschließender wirtschaftlicher Prosperität waren. Die Coronakrise liefert hierfür ein eindrucksvolles Beispiel: Obwohl die meisten Forscher zunächst davon ausgingen, dass sich die Entwicklung eines wirksamen Impfstoffes über mehrere Jahre, ja sogar ein Jahrzehnt hinziehen würde, ist es tatsächlich in weniger als zwei Jahren gelungen. Bezeichnenderweise vorrangig nicht durch staatliche Forschungsaktivitäten, sondern in der freien Wirtschaft.
Ähnliches auch für die aktuelle Krise: Erstens wird auch sie überwunden werden und zweitens wird sie überraschende Innovationen befördern und entsprechende Wachstumskräfte freisetzen. In welchen Bereichen dies geschehen wird, darüber kann nur spekuliert werden. Ziemlich sicher sind wir aber, dass sich nicht die öffentliche Hand als Innovationstreiber erweisen wird, sondern privatwirtschaftlich organisierte Unternehmen.
Langfristiges Wachstum als treibende Kraft eines Aktienmarktes
Und damit sind wir beim Thema Aktienmarkt angelangt. Bildlich gesprochen ist der Aktienmarkt ja nichts anderes als ein riesiger Mechanismus, der permanent sämtliche im Unternehmenssektor vorhandenen Chancen und Risiken gegeneinander abwägt und in Marktbewertungen, sprich Aktienkursbewegungen, übersetzt. Sowohl kapitalmarkttheoretische Überlegungen als auch empirische Untersuchungen weisen darauf hin, dass er dabei auch und vor allem die langfristig wirkenden zukünftigen Entwicklungen zu antizipieren versucht. Aktienmärkte reflektieren also nicht nur die aktuelle bzw. unmittelbar vor uns liegende Situation, sondern auch die fernere Zukunft. Dabei greifen sie zeitlich weit voraus.[1] So trägt beispielsweise nach unserem internen volkswirtschaftlichen Bewertungsmodell die Wirtschaftsleistung der nächsten fünf vor uns liegenden Jahre lediglich knapp 20 % zum fundamentalen Gesamtwert des Kapitalstocks einer Volkswirtschaft bei. Die restlichen 80 % dagegen hängen von der Wirtschaftsleistung der darauf folgenden Jahre ab[2].
Wie hoch diese Leistung aber sein wird, wird entscheidend davon bestimmt, wie stark die Wirtschaft zukünftig wächst. Viel mehr als durch einen krisenbedingten möglichen Rückgang des BIPs im nächsten Jahr wird die Aktienmarktentwicklung also davon bestimmt, wie sich durch die aktuellen Ereignisse die Zukunftsperspektiven verändern.
Innovationen heute stärken die Wachstumskräfte der Zukunft
Aufgrund des enormen Innovationsdrucks, der in der aktuellen Krise ja nicht nur auf den Unternehmen lastet, sondern auf der ganzen Gesellschaft, einschließlich sämtlicher staatlicher Institutionen, glauben wir, dass sich auch diese Krise, nachdem sie überwunden sein wird, positiv auf die Produktivität und Effizienz der Wirtschaft, aber auch des staatlichen Sektors auswirken wird. Die dadurch gestärkten Wachstumskräfte werden die Zukunftsperspektiven für die gesamte Gesellschaft letztlich verbessern – und nicht verschlechtern, wie viele Defätisten uns derzeit glauben machen wollen.
[1] Nur so lassen sich beispielsweise die in der Regel positiven Kursreaktionen der Aktienmärkte auf Investitionen in Forschung und Entwicklung erklären, die normalerweise ja sehr lange Vorlaufzeiten haben.
[2] Entsprechend diesem Modell ergibt sich der Wert aller Produktionsfaktoren einer Volkswirtschaft als (abdiskontierter) Barwert sämtlicher zukünftiger Bruttoinlandsprodukte. Dies macht es möglich, den prozentualen Anteil der unmittelbar vor uns liegenden fünf Bruttoinlandsprodukte am Gesamtwert zu ermitteln.

Newsletter vom 10. August 2022
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Die zwei Seiten des jüngsten Zinsanstiegs
Angesichts der aktuellen volkswirtschaftlichen Rahmenbedingungen, wie die heftig gestiegene Inflation und die zunehmend restriktiver werdende Geldpolitik seitens der Notenbanken, geht die Mehrheit der Finanzanalysten davon aus, dass wir bereits mitten in einer nachhaltigen Zinswende nach oben stehen. Daher sind sie davon überzeugt, dass sich die Zinssteigerungen der letzten Monate (vgl. Abbildung) fortsetzen werden.
Wenngleich ein solches Szenario zunächst fallende Anleihekurse bedeutet, folgt daraus keineswegs, dass Anleihedepots keine vernünftige Anlage mehr sind. Denn der Zusammenhang zwischen steigenden Zinsen und fallenden Kursen ist nur eine Hälfte der Wahrheit. Die andere Hälfte besteht darin, dass ein Zinsanstieg eben auch bedeutet, dass wir es dann mit einem veränderten Zinsumfeld zu tun haben: Anleihen sind nun nach einer langen Durststrecke ganz grundsätzlich wieder attraktiver geworden und es haben sich insbesondere die Bedingungen für die Wiederanlage freiwerdender Mittel (Zins und Tilgung) spürbar verbessert.
Die höherrentierliche Neuanlage fällig werdender Anleihen (und Zinsen) sowie die dadurch erreichte verbesserte Wertentwicklung wird als „Wiederanlageeffekt“ bezeichnet. Dieser wirkt sich bei steigenden Zinsen in jedem Fall positiv auf ein Anleihedepot aus. In der folgenden Grafik sind die Auswirkungen beider Effekte – negativer Kurseffekt und positiver Wiederanlageeffekt – schematisch zusammengefasst.
Die Botschaft dieser Zusammenhänge sollte klar sein: Es wäre zum jetzigen Zeitpunkt das Falscheste, was man machen kann, aufgrund von teilweise kursierenden Panikmeldungen über weiter kräftig steigende Zinsen das Anleihedepot nun womöglich ganz aufzulösen oder den Anleiheanteil zu reduzieren. Die Durststrecke niedriger bzw. teils sogar negativer Zinsen liegt mit einiger Wahrscheinlichkeit endlich hinter uns. Wer jetzt auf Anleihen verzichtet bzw. mit Kursverlust verkauft, bringt sich gewissermaßen um die Früchte der zinslosen Zeiten der letzten Jahre.
Neben der von uns immer wieder erwähnten Funktion einer Risikostellschraube und eines Sicherheitsankers im Rahmen eines gemischten, aus Aktien und Anleihen bestehenden Portfolios, werden Anleihen unserer Ansicht nach in Zukunft auch wieder einen zwar überschaubaren, aber positiven Renditebeitrag erwirtschaften.
Newsletter vom 22. Juni 2022
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG


Wer billig kauft, kauft letztlich teuer?
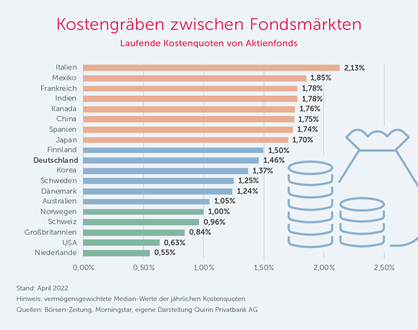
Nach wie vor gibt es weltweit, ja sogar innerhalb Deutschlands, bei den Kosten von Investmentfonds erhebliche Unterschiede (Tabelle).
In einem funktionierenden marktwirtschaftlichen System sollte sich eine solche Kostenspreizung konkurrenzbedingt eigentlich nivellieren oder aber sich auf Qualitätsunterschiede gründen. Von beidem kann jedoch weder in Europa noch in Deutschland die Rede sein. Im Gegenteil, teurere Anlageprodukte weisen häufig sogar eine schlechtere Qualität auf.
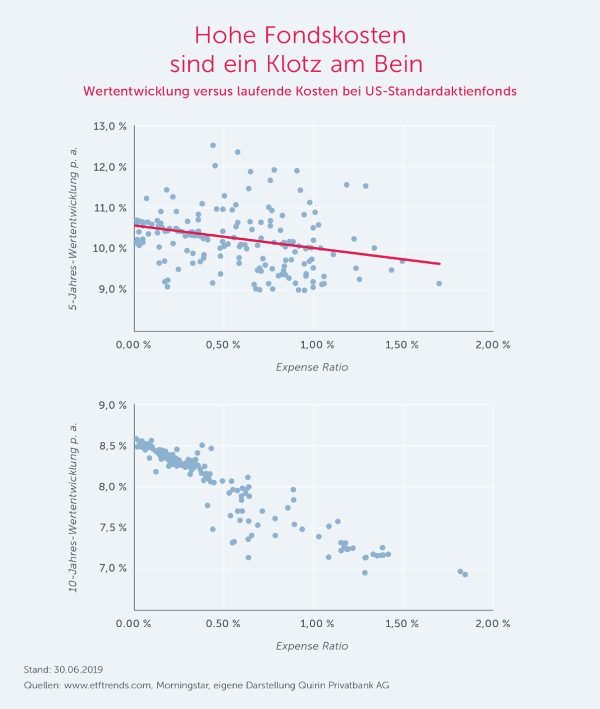
Dies wird durch eine Vielzahl empirischer Studien belegt, die den Zusammenhang zwischen den laufenden Kosten (gemessen durch die sogenannte „Expense Ratio“) und der Wertentwicklung untersuchten. Überraschenderweise zeigte sich dabei ein negativer Zusammenhang (negative Korrelation), d. h., tendenziell hatten teurere Investmentfonds nach Abzug der Kosten eine schlechtere Wertentwicklung. Dies wird anhand der beiden folgenden Streudiagrame deutlich, welche für eine Vielzahl von Investmentfonds deren durchschnittliche Wertentwicklungen (nach Kosten) über fünf bzw. zehn Jahre den entsprechenden jährlichen Kostensätzen („Expense Ratio“) gegenüberstellen.
Man beachte auch, dass der negative Zusammenhang zwischen Kosten und Wertentwicklung umso deutlicher sichtbar wird, je längerfristig die Wertentwicklung gemessen wird. Die Erklärung ist einfach: Bei kurzfristigen Erfolgen spielt der Zufall eine deutlich größere Rolle als bei langfristigen, was bei der oberen Grafik, der eine relativ kurzfristige Erfolgsmessung zugrunde liegt, zu einer größeren Streuung der Wertentwicklung-Kosten-Koordinaten führt. Zusammengefasst lautet die überraschende, aber eindeutige Botschaft beider Grafiken (sowie der zugrundeliegenden empirischen Studien): Je teurer ein Fonds, desto schlechter die Wertentwicklung mit der gerechnet werden muss.
Doch wie kann das sein? Haben wir es mit einem völligen Versagen des Wettbewerbs zu tun? Die Antwort auf diese Frage hängt mit der starken Dominanz aktiven Managements in vielen europäischen Ländern, insbesondere auch in Deutschland zusammen. Die entsprechenden Marketing-Aktivitäten der (aktiven) Fondsindustrie bestärken die Anlegerinnen und Anleger in ihrer irrigen Überzeugung, dass ein hoher Preis, sprich hohe Kosten eines Investmentfonds, Zeichen einer besonderen Qualität sei und dass sich diese letztlich auch nach Kosten in Form einer besseren Wertentwicklung auszahle. Und mit dieser Story sind die entsprechenden Fondsanbieter erfolgreich: Nach wie vor gehen die meisten Anleger davon aus, dass die teilweise enormen Kostendifferenzen durch entsprechend unterschiedliche Qualitätsstandards gerechtfertigt sind und akzeptieren sie deshalb auch.
Durch die bisherigen Ausführungen sollte nun nicht der Eindruck entstehen, dass es unter allen Umständen darauf ankommt, die Kosten so weit wie möglich zu drücken. Dies wäre ein Missverständnis. Der alte Grundsatz, dass Qualität ihren Preis hat, gilt ja im Prinzip auch. Aber es kommt eben darauf an, ihn an der richtigen Stelle anzuwenden. Auch im Wertpapiergeschäft gibt es Bereiche, wo es sich lohnt, unter Umständen auch einmal etwas mehr Geld in die Hand zu nehmen. Wovon man sich allerdings verabschieden sollte, ist die Vorstellung, dass sich das auch für aktives Wertpapiermanagement im Sinne prognosebasierter und häufiger Depotumschichtungen lohnt. Das damit verbundene Versprechen einer besseren Wertentwicklung – beispielsweise in Krisenzeiten wie aktuell – wird sich über kurz oder lang als reine Luftnummer herausstellen.
Newsletter vom 18. Mai 2022
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Das Risikoprofil eines Kryptoinvestors
Stand heute kann niemand sicher sagen, ob Kryptowährungen lediglich eine gigantische Spekulationsblase sind, oder aber eine der revolutionärsten Entwicklungen überhaupt. Tatsache ist aber, dass viele Anleger in dieses Segment investieren möchten. Aus diesem Grund hat der Verfasser eine Kryptowährungsstrategie entwickelt, welche auf Basis eines quantitativen Verfahrens im monatlichen Turnus Kryptowährungen selektiert.
Im Verlauf der Konzeptionierung dieser Strategie ist er zur Überzeugung gelangt, dass Kryptoinvestoren ein spezielles Risikoprofil aufweisen müssen, wenn massive Erwartungsenttäuschungen vermieden werden sollen. Dieses Profil lässt sich wie folgt charakterisieren: Geeignete Kryptoinvestoren …
- … sind davon überzeugt, dass die mittlerweile mehrere Jahre andauernde Hausse der Kryptowährungen mehr ist als eine reine spekulative Blase.
- Deshalb möchten sie an dieser Entwicklung partizipieren.
- Dabei sind sie bereit, extreme Volatilitäten und heftigste zwischenzeitliche Kursverluste in Kauf zu nehmen.
- Trotz ihrer Überzeugung, dass Kryptowährungen mehr sind als reine Spekulation, wissen sie, dass diese Überzeugung – wie jede Prognose! – falsch sein kann.
- Sie sind sich daher völlig darüber im Klaren, dass jede Kryptoanlage zu einem vollständigen Vermögensverlust führen kann.
- Schließlich ist ihnen ebenfalls bewusst, dass auch methodisch anspruchsvolle Kryptowährungsstrategien – wie die des Verfassers – einen Totalverlust nicht ausschließen können.
Potentielle Investoren sollten unbedingt vorher prüfen, ob diese Voraussetzungen vorliegen. Anderenfalls ist eine Anlage in Kryptowährungen – in welcher Form auch immer – nicht zu verantworten.
Newsletter vom 06. April 2021
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Nachhaltigkeit, unsystematisches Risiko und Diversifizierung
Viele Anleger empfinden die eiserne Regel des Portfoliomanagements, unsystematische Risiken in jedem Falle zu meiden, als übertriebene Forderung. Insbesondere gehen sie davon aus, dass man dieser Maxime bereits gerecht wird, wenn man nur „ausreichend viele“ Aktien im Depot hat. Dies ist jedoch ein Missverständnis und die Missachtung dieser Regel kann insbesondere für die Wertentwicklung eines auf Nachhaltigkeit abstellenden Depots verheerende Auswirkungen haben.
Professionelles und wissenschaftlich fundiertes Anlagemanagement lässt sich in folgender Maxime zusammenfassen: „Meide unsystematische Risiken unbedingt und gehe systematische Risiken in kontrollierter Weise nur in dem Umfang ein, der zur Risikotragfähigkeit des jeweiligen Anlegers passt.“ Als Beispiele für unsystematische Risiken werden in der Regel eine zu starke Konzentration auf Einzeltitel sowie eine übermäßige regionale Schwerpunktsetzung genannt, z. B. auf den Heimatmarkt („home bias“).
Unsystematisches Risiko ist dabei aber kein feststehendes und nur ganz bestimmten Anlagen zugeordnetes Risiko, sondern es taucht – abhängig von der konkreten Marktentwicklung – in den unterschiedlichsten Bereichen und in unterschiedlichsten Facetten auf. Kurz: Unsystematische Risiken habe eine Vielzahl an Erscheinungsformen und Gesichter. Genau das ist auch der Grund, warum die unter Anlegern und manchmal sogar unter Portfoliomanagern verbreitete Überzeugung falsch ist, dass bereits eine „ausreichend große“ (was immer das heißen mag) Anzahl an Aktien in einem Depot genügt, um unsystematische Risiken zu eliminieren.
Ein zu großes Vertrauen in den risikomindernden Effekt einer scheinbar ausreichend großen Anzahl an Aktien und das damit einhergehende Sicherheitsgefühl führt z. B. bei Publikumsfonds häufig dazu, dass die in diesen Fonds schlummernden unsystematischen Risiken nicht als solche erkannt werden und man sie erst bemerkt, nachdem sie „schlagend“ wurden, d. h. die Kurse eingebrochen sind. Denn es gibt ein untrügliches Zeichen dafür, ob systematische oder unsystematische Risiken zugeschlagen haben: nämlich dann, wenn der Kurseinbruch trotz seitwärts oder nach oben gerichteter Marktbewegungen erfolgte.
Und genau das ist in den letzten Monaten in einem Bereich passiert, in dem unsystematische Risiken am wenigsten vermutet werden, sprich bei nachhaltigen Anlagen. Während sich der globale Gesamtmarkt in den Jahren 2020 und 2021 bis dato alles in allem sehr erfreulich entwickelt hat, sind eine Reihe von ausdrücklich als nachhaltig deklarierten Fonds erheblich eingebrochen – ein untrügliches Zeichen dafür, dass unsystematische Risiken zugeschlagen haben.
Wir wollen aber an dieser Stelle nicht missverstanden werden. Dieser Beitrag ist kein Plädoyer gegen ein an Nachhaltigkeitskriterien ausgerichtetes Wertpapierdepot. Im Gegenteil: Auch wir sind der Überzeugung, dass dieses Segment aus gutem Grund eine große Zukunft vor sich hat. Wovor wir nur warnen möchten, ist, sich mit den besten Absichten lediglich auf eine große Anzahl an Aktien zu verlassen und dabei den Aspekt der Diversifikation sträflich zu vernachlässigen. Richtig verstandene Diversifikation ist deutlich mehr als nur „viele Aktien“ und kann mittlerweile auch im Rahmen von Nachhaltigkeitsdepots umgesetzt werden. Denn: Nachhaltigkeit geht auch ohne unsystematische Risiken.
Newsletter vom 11. August 2021
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Das Inflationsgespenst ist zurück
An den Kapitalmärkten (und nicht nur dort) geht derzeit ein fast schon in Vergessenheit geratenes Sorgenkind um: das Inflationsgespenst. Angefacht werden die Inflationsbefürchtungen durch die jüngsten Teuerungssignale aus den USA, denn dort gab es einen überraschend starken Anstieg der Verbraucherpreise: Sie kletterten im Mai um 5 Prozent – nach 4,2 Prozent im Monat zuvor.
Nun herrscht Verunsicherung, denn Investoren befürchten angesichts stark steigender Inflationsraten einen Schwenk der Zentralbanken hin zu einer restriktiveren Geldpolitik (um die Inflationsraten im Zaum zu halten).
Teuerungsdruck dürfte kurzfristig anhalten … mittelfristig aber wieder nachlassen
Da im vergangenen Jahr der Lockdown das Preisgefüge mächtig durcheinandergewirbelt hat und viele Produkte günstiger wurden, fällt jetzt im Jahresvergleich die Inflationsrate entsprechend hoch aus. Aufgrund der zunehmenden Wiederöffnung der Wirtschaft dürfte sich der aufgestaute Konsum in den nächsten Wochen und Monaten entladen. So haben die privaten deutschen Haushalte im Krisenjahr 2020 schätzungsweise rund 110 Mrd. € mehr gespart als 2019. Schließlich waren Restaurants geschlossen, Konzerte und Festivals wurden abgesagt, Reisen untersagt. Zum Teil werden die Bürger diesen Konsumverzicht demnächst nachholen. Das könnte auch zu stärkeren Preissteigerungen führen, wenn die sprunghaft höhere Nachfrage auf ein nur begrenztes Angebot trifft, das sich nicht in der gleichen Geschwindigkeit steigern lässt.
Nach den in vielen Sektoren coronabedingten Preisdämpfern im letzten Jahr gibt es nun aufgrund von Impferfolgen und Lockerungen weitere preistreibende Effekte. Zu nennen sind hier insbesondere höhere Rohstoffpreise (speziell Öl), steigende Frachtkosten, Engpässe in einigen Branchen – insbesondere bei Halbleitern -, leere Lager, aber auch Preissteigerungen im Dienstleistungssektor. Alle diese Faktoren könnten die Teuerung kurzfristig weiter antreiben. Diese Phase – und das ist der entscheidende Punkt – geht unseres Erachtens aber in ein paar Monaten zu Ende, da sich das Angebot dann an die Wiedereröffnung angepasst hat und die Lagerbestände wiederaufgebaut sind.
Ob die Inflation tatsächlich dauerhaft anzieht, hängt nach unserer Einschätzung vor allem von einem der wichtigsten Kostentreiber, dem Lohndruck, ab. Dieser birgt dann tatsächlich die Gefahr, dass das Preisniveau in Gänze steigt, er fällt wegen der immer noch relativ hohen Arbeitslosigkeit allerdings nur moderat aus (und dürfte das auch weiterhin). Viele im Augenblick inflationssteigernde Effekte – wie etwa auch die Nachholeffekte im Tourismus – dürften folglich nur einmaliger Natur sein und eben nicht dauerhaft.
Und was machen die Notenbanken?
Auch die Währungshüter sind der Ansicht, dass die Preise nur zeitweilig stärker aufflammen werden – in Deutschland in der Spitze kurzzeitig bis vielleicht sogar 4 Prozent. Daher bewahren die Notenbanker derzeit in Sachen Inflation Ruhe. Im Grunde sind sie vermutlich sogar eher froh darüber, dass sich die aktuelle Preissteigerungsrate endlich mal wieder in Richtung des lange nicht gesehenen Zielwertes von rund 2 Prozent bewegt, selbst wenn sie auch kurzfristig darüber hinausschießt. Da wird Zentralbank-Chefin Lagarde gern abwarten und nicht gleich über Zinssteigerungen die begonnene Konjunkturerholung wieder abwürgen wollen. Vor diesem Hintergrund erwarten wir keine vorzeitige geldpolitische Straffung durch die Europäische Zentralbank auch im Falle von in den nächsten Monaten erst einmal möglicherweise weiter steigenden Inflationsraten.
Somit bleibt als Fazit festzuhalten: Ja, das Inflationsgespenst ist zurück. Zum einen brauchen wir es derzeit aber um den Wirtschaftsprozess auf die Nachkrisenzeit zu „eichen“. Zum anderen dürfte dieses Gespenst unseres Erachtens nicht allzu lange bleiben.
Newsletter vom 16. Juni 2021
Prof. Dr. Stefan May – Leiter Anlagemanagement
und Andreas Naujeck – Senior Analyst Anlagemanagement
Quirin Privatbank AG