Aktien und Edelmetalle nach turbulenten Tagen wieder erholt
Es war ein bemerkenswerter Monatsultimo, den niemand so erwartet hätte. Wie aus heiterem Himmel fand die Edelmetallrally am Freitag ein vorläufiges und für einige Akteure sicherlich auch schmerzhaftes Ende. Nachdem die Feinunze Gold am 28. Januar noch an der Marke von 5.600 US-Dollar gekratzt hatte, ging es zwei Tage später rapide abwärts, allein am Freitag ein Verlust von bis zu 13 Prozent und beim Silber sogar 30 Prozent. Der vorläufige Tiefpunkt wurde erst am Montagmorgen erreicht. Auslöser war angeblich die Nominierung von Kevin Warsh als neuen Chef der FED durch US-Präsident Donald Trump.
Kevin Warsh war bereits in früheren Jahren FED-Gouverneur und aus dieser Zeit eher als „Falke“ bekannt, das heißt als Befürworter einer eher restriktiven Geldpolitik. Neuerdings hat er sich jedoch für Zinssenkungen ausgesprochen und liegt damit voll auf Kurs zum US-Präsidenten. Allein die Nominierung von Warsh als neuen FED-Chef kann unmöglich der einzige Grund für diese scharfe Korrektur bei den Edelmetallen sein. Die Kursrally war offensichtlich heiß gelaufen und reif für Gewinnmitnahmen, aber auch Spekulanten dürften ihre Finger im Spiel gehabt haben. Die Handelsumsätze in Edelmetall basierten ETCs – gerne auch gehebelt – gingen in den zurückliegenden Tagen durch die Decke. Zwischenzeitlich haben sich die Preise für Gold, Silber, Platin und Palladium wieder erholt und einen Teil der Verluste aufgeholt. Aber die Nervosität bleibt.
Die Aktienmärkte zeigten sich in den letzten Januartagen ebenfalls schwächer, allerdings weit weniger als Gold und Silber. Alle führenden Aktienindizes schließen den ersten Börsenmonat des Jahres mit einem leichten Plus ab, erreichten wie der DAX sogar neue historische Höchststände.
Eindeutiger Verlierer dieser turbulenten Tage waren die Kryptowährungen. Allein der Bitcoin stürzte in wenigen Tagen von gut 90.000 auf bis zu 73.000 US-Dollar am Dienstagabend, der tiefste Stand seit April 2025 und ein Minus von rund 42 Prozent seit dem Allzeithoch von 126.000 Dollar im Oktober 2025.
Der Mythos, wonach Kryptos/Bitcoins die Funktion als stabile Alternativen zu Gold und Hartwährungen übernehmen könnten, darf damit endgültig ad acta gelegt werden. Hoch volatil und risikoreich ist die treffendere Klassifizierung.


Newsletter vom 04. Februar 2026
Martin Braun, Börse Hannover
Aktienmärkte überwiegend freundlich im Neuen Jahr
Dies ist die erste Ausgabe „Börsen Aktuell“ in 2026. Das Redaktionsteam wünscht Ihnen ein frohes, gesundes und erfolgreiches neues Jahr. Behalten Sie einen kühlen Kopf und ein glückliches Händchen bei Ihren Anlageentscheidungen und empfehlen Sie unseren Newsletters gern weiter! Das Börsenjahr 2025 kann als voller Erfolg gewertet werden, die internationalen Aktienmärkte schlossen fast alle mit einem deutlichen Plus im zweistelligen Bereich. Und das trotz zahlreicher Unsicherheitsfaktoren aus dem politischen und wirtschaftlichen Umfeld.
Der Start ins neue Börsenjahr wurde begleitet von einem Paukenschlag made in USA. Nach Wildwestmanier wurde der venezolanische Präsident gekidnappt und zum Drogenprozess nach New York überstellt. Mal eben nebenbei wurden die größten nachgewiesenen Ölreserven der Welt unter die Kontrolle der USA gebracht. Das weckt böse Erinnerungen an vergangene Zeiten, denn Donald Trump reiht sich nahtlos ein in die Kanonenbootpolitik seiner Vorgänger. Die Frage „Welches Land ist das nächste?“ erspare ich uns. Die Märkte reagierten erstaunlicherweise nur kurz verschnupft; Werte der Öl- und Rüstungsindustrie profitierten umgehend. Auch bei den Edelmetallen, Gold, Silber, Platin und Palladium setzte sich die Rally vom Vorjahr sprungartig fort. 2025 gehörten sie mit einer Performance zwischen 65 Prozent beim Gold und 148 Prozent beim Silber zu den absoluten Outperformern.
Tendenzielle Verlierer des Jahres 2025 waren die Kryptowährungen. Der Bitcoin als immer noch wichtigste Digitalwährung büßte bei hoher Volatilität im Jahresverlauf rund 6 Prozent ein. Nach den 23 Prozent Jahresperformance für 2025 notiert der DAX heute zur Eröffnung erstmals über der Marke von 25.000 Punkten. Das sind bereits 2 Prozent Performance nach knapp 3 Handelstagen.
Schauen wir mal, wie es weitergeht. Die Herausforderungen sind im Vergleich zu 2025 im Wesentlichen die gleichen und mit Überraschungen ist jederzeit zu rechnen.
Newsletter vom 07. Januar 2026
Martin Braun, Börse Hannover
KI-Klumpen ist Chance und Risiko
Die Aktien der Magnificent Seven dominieren die Märkte schon seit ein paar Jahren. Doch neben dem allgemeinen Technologie-Hype ist das Thema Künstliche Intelligenz immer mehr in den Fokus gerückt und zum Motor der Hausse geworden. Nahezu jede Branche untersucht und pilotiert, wie diese digitale Revolution die Unternehmen zukunftsfähiger machen kann und der Fantasie sind keine Grenzen gesetzt. Investitionszusagen in die nötige Infrastruktur mit gigantischen Rechenzentren und unbändigem Stromverbrauch lassen die Kurse und die Erwartungen in den Himmel steigen. Gleichzeitig mehren sich kritische Stimmen, die von einer KI-Blase warnen und deren Platzen als Crash-Szenario zu Markte tragen.
Im Selbstversuch tritt neben der Faszination für die KI-Generierung von Bild- oder Video-Inhalten im Dialog mit den Chatbots aber oft Ernüchterung ein. In einer Studie wurde jüngst die Zuverlässigkeit der populärsten KI-Systeme getestet und im Ergebnis alarmierende Fehlerquoten festgestellt: ChatGPT, Gemini & Co. erfinden bis zu 40 Prozent ihrer Antworten und Quellen, die sie selbstbewusst als Fakten darstellen. Und weil dieser oftmals ungeprüfte Output das Internet flutet, bietet es die Grundlage für neue, halluzinierende Antworten. Der Weg zur Superintelligenz scheint noch weit zu sein.
Den KI-Booster im DAX sucht man vergebens und so mäandert der deutsche Leitindex seit Mai seitwärts – inzwischen aber wieder über der Marke von 24.000. Trotz der bereits sehr guten 2025er Performance scheint eine Jahresendrally nicht ausgeschlossen. In den USA zeigt der Dow Jones mit neuen Rekordwerten über 48.000 Punkten, dass auch klassische Branchen noch im Kurs steigen können. Nach kurzer Ernüchterung zeigt auch bei Gold und Silber der Chart wieder nach oben. Wie immer gilt, dass Chance und Risiko zwei Seiten der gleichen Medaille sind.
Newsletter vom 12. November 2025
Thomas Strelow, Börse Düsseldorf
Zahlen – Daten – Fakten
Neue Zahlen der US-Unternehmen zum dritten Quartal fluten in diesen Tagen die Excel-Tabellen der Analysten. Besonderes Augenmerk liegt auf den Tech-Schwergewichten, welche die Rally bisher tragen und gestern wieder für neue Rekorde bei Dow Jones (47.942), S&P 500 (6.890) und Nasdaq 100 (26.087) gesorgt haben. Mittwoch nach Handelsschluss berichten Microsoft, Alphabet sowie Meta und am Donnerstag folgen Apple sowie Amazon, während Überflieger Nvidia sich noch drei Wochen Zeit lässt. Entscheidend dürften die Prognose-Aussagen sein, und wie man mit den massiven KI-Investitionen in Zukunft auch Geld verdienen möchte.
Frische Daten zum Konsumklima lieferte die GfK gestern für Deutschland und stellte eine erneute Abkühlung wegen sinkender Einkommensaussichten fest. Gleichzeitig vermeldete das Statistische Bundesamt eine Sparquote von 10,3 Prozent im deutschen Durchschnitt für das erste Halbjahr 2025, was leicht unter Vorjahresniveau, aber höher als in den anderen EU-Haushalten liegt. Also, bitte: Es sind nur noch acht Wochen bis Weihnachten! Oder warten Sie noch einen Monat auf (Online-)Shopping-Schnäppchen am Black Friday?
Harte Fakten dürfte die US-Notenbank heute Abend schaffen, mit einer vom Markt fest erwarteten weiteren Zinssenkung um 25 Basispunkte. Die Entscheidung der Fed wird aufgrund fehlender Behörden-Berichte wegen des anhaltenden US-Shutdowns erschwert, aber nicht aufgehalten. Neue Fakten schaffen in den mehr als angespannten Beziehung zwischen USA und China könnte das Treffen von Donald Trump und Xi Jinping in Südkorea schaffen und für neue Impulse sorgen. Dass der persönliche Austausch zustande kommt ist ein gutes Zeichen und die Erwartungen rund um Handelszölle, Ausfuhrkontrollen oder TikTok-Verbot sind natürlich hoch.
Neben Zahlen, Daten, Fakten zählen an der Börse auch immer Emotionen. Nachdem die Gold- und Silber-Euphorie die Kurscharts zu Fahnenstangen geformt hatte, wurde hier letzte Woche mit überfälligen Korrekturen um 11 bzw. 16 Prozent die Spaßbremse gezogen. Wenig Freude macht in den letzten beiden Wochen auch der seitwärts laufende DAX. Auf Jahressicht gibt es aber keinen Grund zu klagen.
PS: Die Börsen bleiben trotz Reformationstag in einigen Bundesländern am Freitag geöffnet und vom Halloween-Horror hoffentlich verschont.
Newsletter vom 29. Oktober 2025
Thomas Strelow, Börse Düsseldorf
US-Shutdown und Zollängste bestimmen das Marktgeschehen
Es ist schon makaber, was sich da in der größten Wirtschaftsnation der Welt zurzeit abspielt. Alle warten auf wichtige Wirtschaftsdaten, aber die staatlichen Stellen können nicht liefern, weil sich die Mitarbeiter im Zwangsurlaub befinden. So wartet u. a. die US-Notenbank FED geduldig auf die Inflationsdaten vom September, um auf dieser Grundlage über mögliche weitere Zinsschritte zu entscheiden. Stillstand der Rechtspflege nennt man das gemeinhin, ein unsäglicher Zustand, der nun bereits seit drei Wochen andauert.
Probleme bei US-Regional- bzw. Schattenbanken führten Ende vergangener Woche zu einer Korrektur an den Aktienmärkten. Der DAX tauchte am Freitag deutlich unter die Marke von 24.000 bis auf fast 23.700 Zähler ab. Selbst die Edelmetalle konnten nicht glänzen, sondern verloren mehrere Prozent an Wert. Am Montag war die Welt dann scheinbar wieder in Ordnung und es kam zu einer deutlichen Erholung an den Märkten. Diese Freude war zumindest bei den Edelmetallen nur von sehr kurzer Dauer, denn am Dienstag ging es bereits wieder steil nach unten. Gold, Silber, Platin und Palladium verloren zwischen 5 und 8 Prozent an Wert. Gewinnmitnahmen, aber auch weniger Krisenherde und die Aussicht auf fallende Zinsen wurden als Gründe genannt.
Allerdings bleibt die Lage unberechenbar und der Markt angespannt. Nach den beiden Insolvenzen des Autozulieferers First Brands und des Subprime-Kreditgebers Tricolor sind jetzt die beiden US-Regionalbanken Zions und Western Alliance wegen offensichtlicher Probleme in den Fokus geraten. Das macht viele Marktteilnehmer nervös und weckt böse Erinnerungen an die Bankenpleiten von 2023.
„Wenn Sie eine Kakerlake sehen, gibt es wahrscheinlich noch mehr, und daher sollte jeder vorgewarnt sein“, sagte JPMorgan-CEO Jamie Dimon vergangene Woche.
Neben den negativen Meldungen gab es aber auch erfreuliche Ereignisse am Aktienmarkt. Einen fulminanten Börsenstart legte gleich am Montag die Aktie von ThyssenKrupp Marine Systems (TKMS) hin. Die Aktie eröffnete kurz nach 09.00 Uhr mit 60 Euro, konnte bis auf 107 Euro zulegen und schloss im Xetra-Handel bei 81,10 Euro. Aktuell liegt TKMS bei gut 80 Euro je Aktie. Der führende Hersteller von Marineschiffen und U-Booten trifft den Nerv der Zeit, Rüstung geht zurzeit immer noch!
Das ist noch kein heißer Herbst, aber wir sind in der crashgefährdetsten Jahreszeit! Sie wissen doch: „Sonntags nie, am liebsten im Oktober“! Bleiben Sie wachsam und vor allem liquide!
Newsletter vom 22. Oktober 2025
Martin Braun, Börse Hannover
Gold und Silber glänzen wie nie
Der Höhenflug der Edelmetalle setzt sich fort: Für die Feinunze Gold wurden heute erstmals über 4.200 US-Dollar aufgerufen und beim Silber stieg der Kurs gestern über 53,50 und damit 1 US-Dollar höher als das bisherige Rekordhoch von vor über 45 Jahren. Seit Jahresbeginn sind das Zuwächse von 60 bzw. 85 Prozent! Und anstatt sich nur über die Zahlen zu freuen, sollte man sich über die Hintergründe Gedanken machen: Während beim Silber auch die Industrienachfrage und die Liefer-Verfügbarkeit des Rohstoffs eine Rolle spielen dürfte, liegt der steigende Goldkurs im Wesentlichen auch in der Schwäche des US-Dollars begründet. Dieser hat 2025 bisher 13 Prozent gegen den Euro eingebüßt und gegen einen gemischten Korb internationaler Währungen sind es 9 Prozent. Wo das Vertrauen in die größte Volkswirtschaft – die sich seit dem 1. Oktober im Schulden-Shutdown befindet – sinkt, wird nach dem sprichwörtlich „sicheren Hafen“ gesucht. Und den sehen viele bei den Edelmetallen.
Von „digitalen Gold“ war schon oft bei den Kryptowährungen und insbesondere beim Bitcoin die Rede. Die massiven Kursanstiege und zuletzt ein Rekord bei 125.000 US-Dollar unterstreichen die hohe Nachfrage. Doch bei Verkaufsdruck reagieren die virtuellen Coins auffallend nervös. So waren am Freitagnachmittag, nach den Trump-Äußerungen über einen 100-Prozent-Strafzoll auf Chinesische Produkte, zwar auch die Aktienmärkte massiv unter Druck geraten, aber bei den Kryptos ging es mit 7 Prozent beim Bitcoin, 14 Prozent bei Ether und 28 Prozent bei Ripple überraschend stark abwärts. Die Lage entspannte sich nach versöhnlichen Äußerungen des US-Präsidenten am Sonntag wieder – übrigens auch beim „TRUMP OFFICIAL Coin“, der um bis zu 35 Prozent gefallen war.
Der neue DAX-Rekordstand von 24.771 Punkten am Donnerstag soll hier nicht unerwähnt bleiben. Doch wer hier schon auf die Marke von 25.000 geschielt hat, musste sich gestern die Augen reiben, als der deutsche Leitindex ganz kurz unter die 24.000 Punkte gerutscht war. Kurz gesagt: Wo Glanz ist gibt es auch matte Stellen. Das vierte Quartal ist aufregend gestartet.
Newsletter vom 15. Oktober 2025
Thomas Strelow, Börse Düsseldorf
Edelmetalle vor Aktien
Geschafft: Der September 2025 blieb unfallfrei! Trotz Finalsprint gestern beim DAX blieb es mit einem Mini-Minus von 0,1 Prozent aber ein saisonal typischer Verlustmonat. Besser schlugen sich hier der S&P 500 mit gut 3 Prozent und der Nasdaq 100 mit ordentlichen 7 Prozent Kursplus im Angstmonat September. Die beiden wichtigsten US-Indizes hatten erst am Montag neue Rekordstände erreicht. Noch euphorischer glänzen die Edelmetalle: Das Gold kratzte heute erstmals an der Marke von 3.900 USD, Silber kletterte diese Woche nach 14 Jahren wieder über 47 USD und Platin erreichte ein 12-Jahreshoch bei 1.630 USD. Seit Jahresbeginn sind das 47, 63 bzw. 75 Prozent Kursplus. Nach drei Vierteln des Börsenjahrs bilanziert der DAX mit einem Plus von 20 Prozent weiterhin besser als die knapp 14 Prozent beim S&P 500 oder die 17 Prozent beim Nasdaq 100.
Die steigenden Aktienkurse sind von Zukunftserwartungen an die Unternehmen getrieben, bei den Edelmetallen aber treiben Unsicherheiten deren Bewertung in US-Dollar nach oben. Neben den geopolitischen Konflikten bereitet die Verschuldung der USA den Börsenprofis zunehmend Sorgen. Als aktuelles Zeichen ist der heute in Kraft getretene „Government Shutdown“ zu deuten. Die mal wieder erreichte Schuldengrenze im US-Haushalt hat zur Folge, dass Behördenpersonal in den Zwangsurlaub geschickt wird und sich dadurch auch marktrelevante Konjunkturdaten verzögern könnten. Für einen Übergangshaushalt brauchen die Republikaner auch Stimmen der Demokraten – eine innenpolitische Herausforderung für den US-Präsidenten.
Nicht vergessen: Trotz kurzer Arbeitswoche bleiben am Freitag, dem Tag der Deutschen Einheit, die Börsen geöffnet – teilweise endet der Handel jedoch etwas früher bereits um 20 Uhr.
Newsletter vom 1. Oktober 2025
Thomas Strelow, Börse Düsseldorf
Aktien und Edelmetalle schwächer – Unsicherheit bleibt hoch
Die Tage werden täglich länger, die Nächte dafür kürzer, aber der große Lichtblick am Anlagehorizont lässt unverändert auf sich warten. Zu stark sind die Unsicherheitsfaktoren in Form von Inflation, Ukrainekrise und Lieferkettenproblemen. Das tut den Aktien nachvollziehbar nicht gut und sorgte für weiter schwächere Kurse in der zurückliegenden Börsenwoche. Allein die Zinsen steigen munter weiter, allen voran in den USA. 10-jährige US-Staatsanleihen rentieren aktuell bei rund 3 Prozent, Bundesanleihen mit gleicher Laufzeit bei rund 1 Prozent. Die Inflationsrate stieg in den USA im März auf rekordverdächtige 8,50 Prozent, in der EU auf 7,80 Prozent. Hohe Inflationsraten sollten eigentlich den Goldpreis in die Höhe treiben, gilt dieses Edelmetall doch als Absicherung gegen Geldentwertung. Die jüngste Vergangenheit zeigt jedoch ein anderes Bild. Nach dem Kriegsausbruch in der Urkraine schossen die Preise für Gold, Silber, Platin und Palladium bis Anfang März in die Höhe, um anschließend wieder deutlich nachzugeben. Gold erreichte am 8. März ein Zwischenhoch bei 2.044 USD und liegt aktuell fast 10 Prozent darunter. Langfristige Treiber für den Goldpreis sind auch nicht temporäre Krisenherde, sondern die reale Geldentwertung, das heißt Inflationsrate minus Anleiherendite, z. B. bei 10-jährigen Staatsanleihen. Dieser Realzins liegt zurzeit bei minus 5,5 Prozent in den USA und minus 6,8 Prozent in der EU. Bleibt diese reale Geldentwertung auf so hohem Niveau oder legt sie sogar noch zu, dann kann es für den Goldpreis eigentlich nur eine Richtung geben, nämlich deutlich nach oben.
Newsletter vom 04. Mai 2022
Martin Braun, Börse Hannover

Märkte im Krisenmodus
Der Begriff „Panikmodus“ wird hier bewusst vermieden, denn was wir dieser Tage erleben, hat zwar Parallelen zum Corona-Crash, aber eine ganz andere Qualität was die Folgewirkungen anbetrifft. Die Covid-19-Pandemie ließ den DAX im Frühjahr 2020 um bis zu 40 Prozent einbrechen, aktuell haben wir seit dem Hoch vom Januar lediglich einen Verlust von rund 18 Prozent und seit dem faktischen Einmarsch in die Ukraine sogar „nur“ minus 8 Prozent. Es ist allerdings ein deutlicher Unterschied zwischen den europäischen und den US-Börsen zu verzeichnen, welche derzeit fast ungeschoren davongekommen. In Europa werden die negativen wirtschaftlichen und finanziellen Folgen wesentlich gravierender sein.
Im Gegensatz zu den Aktien haussieren aktuell die Rohstoffpreise in fast allen Bereichen und treiben damit die Preise in ungeahnte Höhen. Nicht nur die Edelmetalle, sondern vor allem auch Industriemetalle wie Nickel, Kupfer und Aluminium kennen kein Halten mehr. Der Nickelpreis hatte am 7. März kurzzeitig sogar die Marke von 100.000 USD/Tonne erreicht, was aber auch auf einen Short Squeeze zurückzuführen war. Die Preise für Rohöl, Erdgas und Kohle avancieren ebenfalls zu neuen Höchstständen. 2 Euro + X heißt ab sofort das Motto an der Zapfsäule! Das alles wird nicht ohne Folgen auf das ohnehin Corona-bedingt schwache Wachstum und die bereits angesprungene Inflation bleiben. Aus aktueller Stagflation könnte schnell eine Rezession oder gar Depression werden und das bei weiter steigenden Preisen. Hoffen wir, dass es nicht dazu kommt!
Newsletter vom 09. März 2022
Martin Braun, Börse Hannover
November 2021: L&G Longer Dated All Commodities UCITS ETF
Der L&G Longer Dated All Commodities UCITS ETF (A1CXBU) soll die Wertentwicklung des Bloomberg Commodity Index 3 Month Forward Total Return abbilden. Abgedeckt werden die Sektoren Energie, Landwirtschaft, Industriemetalle, Edelmetalle und Viehzucht.
Im Aktionsmonat wird der ETF an der Börse Düsseldorf vom Skontroführer ICF BANK zu nochmals engeren Geld- und Brief-Kursen gehandelt. Ziel ist es, den niedrigsten Spread unter den deutschen Handelsplätzen bieten zu können. In der Zeit zwischen 09:00 und 17:30 Uhr ist die Geld-Brief-Spanne in diesem Papier niedriger (oder maximal gleich) wie am Handelsplatz Xetra.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| L&G-L&G L.Dated All Comm.U.ETF IE00B4WPHX27 | 0 25.09.2026 | -0,78% -0,2300 |

Passend zum Thema:
extraETF Podcast #41 – Investieren in Rohstoffe
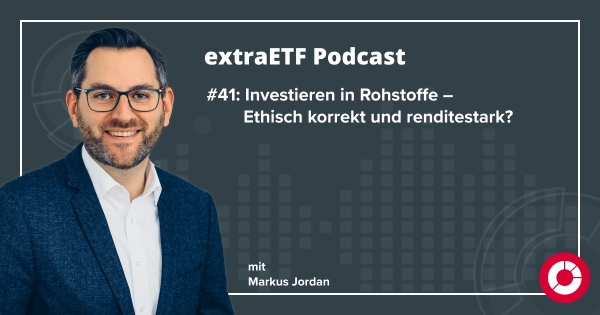

ETF des Monats – 11/2021
Kurzsteckbrief A1CXBU:
Indexabbildung: Synthetisch
Ertragsverwendung: Thesaurierend
Fondsgröße: 959 Mio. EUR
Fondswährung: USD
Total Expence Ratio: 0,30 %
Tracking Difference: 0,74 %
Anzahl Positionen: 23 (im Ref.Index)
Anteil Top 10: 67,7 % (im Ref-Index)
(Datenquelle: extraETF vom 27.10.2021)

Artikel zum ETF des Monats November:
https://de.extraetf.com/news/etf-news/investment-tipp-dies-ist-der-etf-des-monats-im-november-2021
Informationsblatt zum ETF:
Die Courtage für ETF-Geschäfte an der Börse Düsseldorf beträgt 0,08%. In Verbindung mit einem niedrigen Spread und anhängig von der Ordergröße kann dies für das einzelne Geschäft zu einem günstigeren Kauf- oder Verkaufspreis führen, als an einem Handelsplatz ohne explizite Nebenkosten. Vergleichen lohnt sich! (Ausschlaggebend für die Gebühren ist das Preisverzeichnis der depotführenden Banken bzw. Broker.)