Electricity Loading…
Monatlicher Kapitalmarkt-Standpunkt von Kai Jordan, Vorstand der mwb Wertpapierhandelsbank AG
Im üppig besetzten deutschen Sprichwortschatz heißt es: Alles Neue bringt der Mai (und eben nicht der Merz).
Wir leben in einer geopolitisch fragilen und schwierigen Zeit. Wir versuchen aufzurüsten, aber in der Energiepolitik verhält sich die Bundesregierung am Rand des Dilettantismus – insbesondere der Bundeskanzler und seine Wirtschaftsministerin Reiche zeichnen sich hier aus. Bisher stand Strom- und Klimapolitik in engem Zusammenhang. Die Abkehr von fossilen Brennstoffen ist gleich das Erreichen der Klimaziele – monothematisch. Strom ist aber in der heutigen Zeit kein technisches Nebenthema mehr, sondern Macht-, Preis- und Industriethema. Wer die Stromsysteme beherrscht, beherrscht künftig Wachstum, Industrieansiedlung und Wettbewerbsfähigkeit. Deutschland braucht in dieser Zeit eine Regierung, die Architektur baut. Stattdessen liefert Merz große Worte seit seinem Amtsantritt vor einem Jahr und Reiche kleinteilige Reaktionen. Sie ist damit beschäftigt, Eigen-PR zu betreiben – für rund 12 Mio. Euro. Scholz war ein schlechter Kanzler, aber ist Merz überhaupt einer? Hier liegt das Problem: zu viel PR, zu viel Ankündigung.
Deutschland hat bei den Erneuerbaren – Habeck sei Dank – sichtbar aufgeholt. Aber der Ausbau hat kein System. Die eigentlichen Engpässe liegen bei Netzen, Speichern, Redispatch, Flexibilität, Industrieanschlüssen und nicht zuletzt in der Preislogik. Genau hier müsste Reiche führen, aber Lobbyisten scheinen die Macht übernommen zu haben. Reiche verwaltet diese Schwächen eher, als dass sie sie strategisch löst – eine Ministerin der Halb-Logik, im allerbesten Fall. Sie reagiert auf Preisaufregung, setzt aber keine strukturelle Logik. Wer gleichzeitig Erneuerbare bremst, Speicher nicht entschlossen priorisiert und beim Netz nur verwaltet, verschärft die Integrationskrise.
Merz ist der Meister des Pathos. Er ist der Meister der Halb-Architektur. Er versucht, die Energiefrage rhetorisch als große Standort- und Wachstumsfrage zu besetzen. Das wäre legitim, wenn daraus eine kohärente Linie entstünde. Seine Nordsee-Rhetorik klingt groß – ändert aber nichts an den Engpässen. Unter Merz entsteht der Eindruck einer Regierung, die senden will, bevor sie gebaut hat. Aber Zeit ist ein knappes Gut.
Die neue Energiefrage lautet nicht mehr: fossil oder erneuerbar? Sie lautet: Was kommt additiv schnell genug ans Netz? Künstliche Intelligenz, Rechenzentren, Elektrifizierung und Industrieumbau treiben den Strombedarf in eine neue Größenordnung. Die IEA erwartet nahezu eine Verdopplung des globalen Rechenzentrumsstromverbrauchs bis 2030. Europa läuft in dieselbe Richtung. Damit wird Energiepolitik endgültig zur Kapazitätspolitik. Wer jetzt glaubt, man könne mit einer einzigen Quelle, einer einzigen Technologie oder einer einzigen politischen Erzählung durch diese Stromkurve kommen, verwechselt Klimapolitik mit Wunschzettelökonomie. Entscheidend wird ein belastbarer Mix: Erneuerbare, Netze, Speicher, flexible Gaskraftwerke, perspektivisch Wasserstoff, in manchen Ländern Kernkraft – und vor allem Tempo.
KI beendet die Epoche der energiepolitischen Entweder-oder-Sätze. Die Zukunft ist nicht singulär, sondern additiv. Wer Stromverbrauch exponentiell digitalisiert, kann Stromerzeugung nicht ideologisch verengen.
Made in Germany ist massiv in Gefahr. Deutschland diskutiert, China installiert. China ist strategisch stringent. Es baut Solar, Wind, Netze, Speicher, Batterien und E-Mobilität in industrieller Größenordnung. Kohle bleibt als Sicherheitsanker im System. Das neue Energiesystem wird parallel physisch aufgebaut. Während Reiche noch am deutschen Engpassmanagement arbeitet, baut China längst die materielle Infrastruktur der nächsten Stromordnung – baut Standortvorteile physisch. (S. auch https://www.mwbfairtrade.com/de/aktuelles/newsdetail-de/news/china-loading/)
Aber überholt uns nur China rechts?
Spanien bietet einen Strommix, der zeigt, wie Ausbau und Realität zusammenfinden. Ein hoher Anteil an Erneuerbaren kann real funktionieren und so zum Standortvorteil werden. Wind, Solar und Wasserkraft liefern dort eine deutlich robustere Ausgangslage als in Deutschland. Spanien ist kein Wunderland, aber ein Gegenbeleg zu deutschem Selbstmitleid.
Schweden und Finnland zeigen, wie Energiepolitik aussieht, wenn Klima und Industrie zusammengedacht werden: nahezu CO₂-freier Strom, getragen von Wasserkraft, Kernkraft und Wind, zu Preisen, von denen deutsche Unternehmen nur träumen. Dort ist sauberer Strom kein politisches Schaufenster, sondern Standortfaktor. Deutschland diskutiert Brückenstrompreise; der Norden liefert sie faktisch.
Frankreich ist energiepolitisch nicht elegant, aber im Strommix brutal wirksam: viel Kernkraft, wenig fossile Erzeugung, ein weitgehend CO₂-armer Sockel für Industrie, Rechenzentren und Elektrifizierung. Deutschland hat die Kernkraft abgeschaltet und muss Kohle, Gas, Netze, Speicher und Erneuerbare gleichzeitig sortieren. Frankreich hat den härteren Industriestrommix.
Dänemark zeigt, wie weit Wind und Solar ein Stromsystem tragen können; Norwegen zeigt, was fast vollständig sauberer Wasserkraftstrom für Standortqualität bedeutet. Beide sind Sonderfälle – klein, ressourcenstark, eng eingebunden in Nachbarmärkte. Aber als Kontrast zu Deutschland wirken sie brutal: Der Norden diskutiert nicht ewig über sauberen Strom, er produziert ihn.
Electricity is loading – und Berlin kommt nicht aus dem Quark. Gefährlich für den Standort Deutschland ist die Kombination aus Merz-Pathos und Reiche-Halb-Logik. Reiche ist das operative Problem, Merz ist das politische Dach dieses Problems. „Wer hat an der Uhr gedreht, ist es wirklich schon so spät?“
Zu mwb:
Die mwb fairtrade Wertpapierhandelsbank AG ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) zugelassener Wertpapierdienstleister mit Niederlassungen in Gräfelfing bei München, Hamburg, Hannover, Frankfurt und Berlin. Das Unternehmen wurde 1993 gegründet. 1999 erfolgte der Börsengang. Heute ist die mwb-Aktie (ISIN DE000A3EYLC7, WKN A3EYLC) an der Börse München im Segment m:access notiert wie auch im Freiverkehr an den Börsen Berlin, Düsseldorf, Frankfurt (Basic Board), Hamburg und Stuttgart. mwb ist in zwei Geschäftsbereichen aktiv: Wertpapierhandel und Corporates & Markets. Im Wertpapierhandel betreut mwb rund 46.000 Orderbücher für deutsche und internationale Wertpapiere. Dabei handelt es sich sowohl um Aktien als auch um festverzinsliche Wertpapiere und offene Investmentfonds. Damit ist mwb einer der größten Skontroführer in Deutschland.
Disclaimer:
Die mwb fairtrade Wertpapierhandelsbank AG ist Herausgeber des vorliegenden Dokumentes. Obwohl die Informationen in diesem Dokument aus Quellen stammen, die die mwb fairtrade Wertpapierhandelsbank AG für zuverlässig erachtet, kann für die Richtigkeit der Informationen in diesem Dokument keine Gewähr übernommen werden.
Dieses Dokument stellt keinen Prospekt dar und ist nicht geeignet, als Grundlage zur Beurteilung der in dem Dokument vorgestellten Wertpapiere herangezogen zu werden. In diesem Dokument enthaltene Schätzungen und Meinungen stellen ausschließlich die Beurteilungen, der mwb fairtrade Wertpapierhandelsbank AG, zum Zeitpunkt der Erstellung des Dokumentes dar und können zu jedem Zeitpunkt ohne vorherige Ankündigung geändert werden.
Die mwb fairtrade Wertpapierhandelsbank AG oder ihre verbundenen Unternehmen können von Zeit zu Zeit Bestände an den in diesem Dokument genannten Wertpapieren oder an darauf basierenden derivaten Finanzinstrumenten halten, können andere Dienstleistungen (einschließlich solcher als Berater) für jedes in diesem Dokument genannte Unternehmen erbringen oder erbracht haben, und können – soweit gesetzlich zulässig – die hierin enthaltenen Informationen oder die Recherchen, auf denen sie beruhen, vor ihrer Veröffentlichung verwendet haben.
Ein wie auch immer geartetes Beratungsverhältnis zwischen der mwb fairtrade Wertpapierhandelsbank AG und dem Empfänger dieses Dokumentes wird durch die Übersendung oder Weitergabe dieses Dokuments nicht begründet. Jeder Empfänger muss eigene Anstrengungen unternehmen und Vorkehrungen zu treffen, um die Wirtschaftlichkeit und Sinnhaftigkeit einer Anlageentscheidung unter Berücksichtigung seiner persönlichen und wirtschaftlichen Belange zu prüfen. Die mwb fairtrade Wertpapierhandelsbank AG haftet weder für Konsequenzen aus dem Vertrauen auf in diesem Dokument enthaltenen Meinungen oder Aussagen noch für Unvollständigkeiten in diesem Dokument. Jede US-Person, die dieses Dokument erhält und Transaktionen mit hierin genannten Wertpapieren tätigen möchte, ist verpflichtet, dies durch einen in den USA zugelassenen Dienstleister.
mwb Kapitalmarkt-Standpunkt
vom 13. Mai 2026
Zum Newsletter anmelden
Kai Jordan – Vorstand der mwb Wertpapierhandelsbank AG
Kontakt und weitere Informationen:
mwb Wertpapierhandelsbank AG
Kai Jordan
Kleine Johannisstraße 4
20457 Hamburg
Tel: +49 40-360995-20
E-Mail: kjordan@mwbfairtrade.com
China loading…
Monatlicher Kapitalmarkt-Standpunkt von Kai Jordan, Vorstand der mwb Wertpapierhandelsbank AG
Zu den tagesaktuellen Entwicklungen im geostrategischen Monopoly können wir in einem monatlichen Standpunkt kaum noch seriös Stellung nehmen. Ebenso wenig zu den erratischen Reaktionen der Kapitalmärkte. Manches davon riecht inzwischen verdächtig nach gezielter politischer und wirtschaftlicher Manipulation, wenn man sich die Meldungen über Transaktionen im Vorfeld entscheidender Verlautbarungen aus dem Weißen Haus ansieht.
Uns interessiert deshalb etwas anderes. Etwas, das sich seit Jahren aufbaut und durch die aktuellen Ereignisse nur noch beschleunigt wird: Chinas wachsendes Gewicht. Der Economist brachte dazu jüngst ein bemerkenswertes Titelbild: ein lächelnder Xi Jinping, daneben ein unscharfer, offenbar schreiender POTUS. Darüber der Satz: „Never interrupt your enemy when he’s making a mistake.“ Der dazugehörige Text trug den Titel: „Donald Trump is the war’s biggest loser“.
Mit dem amerikanischen Fehlerkatalog wollen wir uns hier nicht weiter aufhalten, sondern den Blick Richtung Sonnenaufgang werfen. Nach China.
Es ist übrigens auch für uns das erste Mal, dass wir uns näher mit Fünfjahresplänen beschäftigen. Wir sind keine Asienexperten und sicher auch keine Anhänger chinesischer Governance oder Staatsform. Doch es geht um Strategie.
China steht gerade zwischen zwei Planungsperioden. Der 14. Fünfjahresplan läuft aus, der 15. für die Jahre 2026 bis 2030 wurde im März offiziell verabschiedet. Und ja: Es lohnt sich, da genauer hinzusehen.
Der neue Plan steht für eine Neuausrichtung. Weg vom bloßen Mengenwachstum, hin zu einer „qualitativ hochwertigen Entwicklung“. Das klingt zunächst technokratisch. Ist aber machtpolitisch gemeint.
• Technologische Autarkie: China will in Schlüsseltechnologien wie Halbleitern und KI unabhängiger werden und die eigene Innovationskraft ausbauen.
• Grüne Transformation: Der Aufbau eines neuen Energiesystems soll sauberer, kohlenstoffärmer und zugleich belastbarer werden.
• Wirtschaftliche Sicherheit: Resilienz von Lieferketten und nationale Sicherheit stehen höher im Kurs als kurzfristige Wachstumsraten.
• Demografischer Wandel: Die alternde Bevölkerung wird nicht länger verdrängt, sondern mit Reformen beantwortet, etwa über eine schrittweise Anhebung des Rentenalters bis 2030.
(Quelle: International Institute for Strategic Studies, IISS)
Herausgreifen wollen wir den Punkt grüne Transformation, weil hier der eigentliche industrielle Kern liegt. Für China ist das kein Öko-Projekt, kein moralischer Überbau und kein PR-Baustein. Es ist knallharte Industriestrategie. Vier Punkte sind entscheidend:
Der „Doppel-Kohlenstoff“-Pfad (Dual Carbon Goals)
China arbeitet mit zwei festen Daten: Emissionshöhepunkt vor 2030, Klimaneutralität bis 2060. Entscheidend ist aber das Wie. Der Kohleanteil soll sinken, aber nicht um den Preis von Blackouts. Kohlekraft bleibt deshalb Reserve, die hochgefahren wird, wenn Wind und Sonne nicht reichen oder das Netz unter Druck gerät. Die Logik lautet: keine Abschaltung ohne Ersatz. Deshalb baut China weiterhin Kohlekapazitäten aus – über 200 GW sind derzeit im Bau. Nicht schön, aber systemisch gedacht.
Dominanz bei den „New Three“
China will die Marktführerschaft bei Elektrofahrzeugen, Lithium-Ionen-Batterien und Photovoltaik. Und zwar nicht nur im eigenen Markt. Ziel ist Dominanz entlang globaler Lieferketten. Wer dort vorne ist, liefert nicht nur Produkte. Er setzt Standards, diktiert Preise und verschiebt Macht.
Umbau des Energiesystems
China baut Wind- und Solarparks in einem Tempo aus, von dem Europa allenfalls Pressemitteilungen kennt. Vor allem in der Gobi und im Westen des Landes entstehen enorme Kapazitäten. Parallel dazu fließen Milliarden in Speicher, Pumpspeicher und Netze. Das Ziel ist klar: Erneuerbare nicht nur zubauen, sondern systemfähig machen. China installiert inzwischen mehr Wind- und Solarkapazität als der Rest der Welt zusammen. Das ist keine grüne Folklore mehr, das ist industrielle Realität.
Ressourceneffizienz und Kreislaufwirtschaft
Auch das gehört zur Strategie. „Grün“ heißt in China eben nicht nur weniger CO2, sondern auch weniger Rohstoffabhängigkeit. Batterierecycling, Rückgewinnung von Industriemetallen, Effizienzstandards für Stahl, Zement und Chemie: Das ist Rohstoffpolitik unter grünem Etikett. Oder anders gesagt: Wer die Kreisläufe kontrolliert, kontrolliert morgen die Kosten.
Wer nach Shanghai fährt, sieht schnell, wohin die Reise geht. Dort sind inzwischen rund 75 Prozent der neu zugelassenen Fahrzeuge elektrisch. Natürlich bleibt die chinesische Wirtschaft in weiten Teilen eine Drecksschleuder. Niemand muss sich da Illusionen machen. Aber das Land bewegt sich in eine Richtung, die wirtschaftlich zukunftsfähig ist.
Und dann reicht ein Blick nach Berlin. Schauen Sie sich die Ziele der amtierenden Bundesregierung und dieser Ministerin Reiche an. Merken Sie selbst. Hierzulande steckt man weiter fest in Lobbyismus, Besitzstandswahrung und den Dogmen vergangener Jahrzehnte. „Lang lebe der Verbrenner“ – so klingt das politische Unterbewusstsein.
Besonders deutlich wird der Unterschied beim Netzausbau. China baut Ultra-Hochspannungsleitungen. Strom wird über Tausende Kilometer von den Solar- und Windregionen im Westen zu den Industriezentren an der Ostküste transportiert. Parallel entstehen gigantische Speichersysteme, damit die berüchtigten Dunkelflauten nicht dauerhaft durch Kohle abgefedert werden müssen. Dort denkt man das Energiesystem als Ganzes. Bei uns denkt jeder erst einmal an seinen Zuständigkeitsbereich.
Klar ist auch: China wird von den aktuellen Blockaden rund um die Straße von Hormus nicht unberührt bleiben. Als wichtigster Abnehmer iranischen Öls trifft jede Störung dort auch Peking. Die Chinesen nahmen zuletzt gut 80 Prozent der iranischen Förderung ab. Wenn Washington die Meerenge nun selbst blockieren will, dann trifft das Iran und China zugleich.
Nur: So schnell geht das alles nicht auf. China hat vorgesorgt. Nach Schätzungen des Oxford Institute for Energy Studies liegen die chinesischen Lagerbestände bei etwa 1,1 bis 1,5 Milliarden Barrel. Das dürfte für 110 bis 140 Tage reichen. Europa liegt bei den Reserven in ähnlichen Größenordnungen.
Heißt übersetzt: Diese Blockade braucht Zeit, um überhaupt Wirkung zu entfalten – falls sie das je im gewünschten Maß tut. Bis dahin dürften die Iraner weiter ihre Nachbarn attackieren, während die USA im Nahen Osten immer weniger als Ordnungsmacht wahrgenommen werden. Mikko Huotari von Merics bringt es auf den Punkt: „Trump zieht die Länder am Golf in einen unabgesprochenen Krieg hinein, der ihr eigenes Geschäftsmodell gefährdet.“ Genau daraus entsteht die Machtverschiebung. Wo das amerikanische Schutzversprechen verblasst, wächst Chinas Raum. Und Peking denkt längst weiter. Taiwans Opposition wird bereits mit wirtschaftlichen Angeboten umworben – politisches Wohlverhalten natürlich vorausgesetzt. Auch in Taipeh wird man sich inzwischen fragen, wie belastbar die Schutzversprechen aus Washington wirklich noch sind.
Das Ganze läuft zudem auf einen verschärften Kampf um Rohstoffe hinaus.
https://www.bondguide.de/topnews/mwb-kapitalmarkt-standpunkt-commodities-energy-loading-willkommen-in-der-neuen-weltordnung/
So will China im Mai den Export von Schwefelsäure stoppen. Ein Detail? Keineswegs. Schwefelsäure wird für Dünger, Kupferproduktion, Elektrofahrzeuge, Halbleiter und die Pharmaproduktion gebraucht. Wer an so einer Stelle dreht, bewegt Preise weltweit.
Europa ist in dieser Krise nicht deshalb besonders verwundbar, weil plötzlich physisch nichts mehr aus Hormus käme. Das greift zu kurz. Die eigentliche Schwachstelle liegt bei Preisen, Importabhängigkeiten, LNG-Kosten, Transportketten und Versicherungsprämien. Anders gesagt: Nicht der Tank ist das erste Problem, sondern die Rechnung. Europas Verwundbarkeit ist damit vor allem markt-, wohlstands- und wettbewerbsbezogen.
Deutschland steht dafür exemplarisch. Beim Stromsystem wurde sichtbar aufgeholt; Erneuerbare deckten 2025 bereits gut 55 Prozent des Strombedarfs. Das ist realer Fortschritt, aber eben nur ein Teil der Wahrheit. Stromfortschritt ist noch keine Gesamtenergiesouveränität. Deutschland bleibt bei Öl, Gas, Industrieprozessen und Preisweitergabe verletzlich. Ein globaler Energieschock trifft das Land daher weniger als Versorgungskollaps, sondern als Wachstums-, Wohlstands- und Vertrauensproblem.
Genau deshalb lohnt ein nüchterner Blick auf Habeck. Der strategische Kern seiner Linie war nicht falsch: Mehr heimische erneuerbare Energie senkt geopolitische Abhängigkeit. Nur zeigt 2026 eben auch, wie weit der Weg noch ist. Wer beim Strom vorankommt, ist als Volkswirtschaft noch lange nicht frei.
Und dann kommt Berlin im Jahr 2026. Während China technokratisch puffert und die USA den Schock politisch an der Zapfsäule bezahlen, wirkt Deutschlands Regierung wie eine Fusion aus Kabarett und Trauerspiel. Klingbeil will entlasten und eingreifen, Reiche blockt ab und erklärt zentrale Vorschläge für teuer oder ineffektiv. Herausgekommen ist ein fauler Kompromiss: eine zweimonatige Senkung der Energiesteuer auf Benzin und Diesel um rund 17 Cent pro Liter, Volumen etwa 1,6 Milliarden Euro. Gegenfinanziert werden soll das nicht klassisch aus dem Haushalt, sondern über Maßnahmen gegen Ölkonzerne beziehungsweise das Abschöpfen überhöhter Gewinne. Hinzu kommen die Möglichkeit eines steuer- und abgabenfreien Einmalbonus von 1.000 Euro, finanziert über eine höhere Tabaksteuer, sowie die Aussicht auf eine Einkommensteuerreform ab Januar 2027. Das alles ist nicht nichts. Aber stellen Sie sich das Geheule vor, hätte die Ampel das zu verantworten gehabt.
Fast bezeichnender noch ist, was parallel passiert. Statt die Krise als Moment der Verdichtung zu begreifen, verliert sich Berlin im Takt von Boulevard, Empörungsreflex und täglicher Geräuschproduktion. Walgesänge im Boulevard scheinen wichtiger zu sein als die schlichte Frage, wie Deutschland Energie, Industrie und Wachstum wieder belastbar organisiert. So entsteht das Bild einer Regierung, die dauernd sendet, aber nur selten steuert.
Die bittere Pointe: Deutschland hat energiewirtschaftlich Fortschritte gemacht, politisch aber noch keine Antwort gefunden, die dazu passt. Das Land ist nicht mehr so abhängig wie früher, aber noch lange nicht robust. Und die große Koalition wirkt schon vor der eigentlichen Bewährungsprobe genauso gestrandet wie Timmy. Und der tut uns leid.
Zu mwb:
Die mwb fairtrade Wertpapierhandelsbank AG ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) zugelassener Wertpapierdienstleister mit Niederlassungen in Gräfelfing bei München, Hamburg, Hannover, Frankfurt und Berlin. Das Unternehmen wurde 1993 gegründet. 1999 erfolgte der Börsengang. Heute ist die mwb-Aktie (ISIN DE000A3EYLC7, WKN A3EYLC) an der Börse München im Segment m:access notiert wie auch im Freiverkehr an den Börsen Berlin, Düsseldorf, Frankfurt (Basic Board), Hamburg und Stuttgart. mwb ist in zwei Geschäftsbereichen aktiv: Wertpapierhandel und Corporates & Markets. Im Wertpapierhandel betreut mwb rund 46.000 Orderbücher für deutsche und internationale Wertpapiere. Dabei handelt es sich sowohl um Aktien als auch um festverzinsliche Wertpapiere und offene Investmentfonds. Damit ist mwb einer der größten Skontroführer in Deutschland.
Disclaimer:
Die mwb fairtrade Wertpapierhandelsbank AG ist Herausgeber des vorliegenden Dokumentes. Obwohl die Informationen in diesem Dokument aus Quellen stammen, die die mwb fairtrade Wertpapierhandelsbank AG für zuverlässig erachtet, kann für die Richtigkeit der Informationen in diesem Dokument keine Gewähr übernommen werden.
Dieses Dokument stellt keinen Prospekt dar und ist nicht geeignet, als Grundlage zur Beurteilung der in dem Dokument vorgestellten Wertpapiere herangezogen zu werden. In diesem Dokument enthaltene Schätzungen und Meinungen stellen ausschließlich die Beurteilungen, der mwb fairtrade Wertpapierhandelsbank AG, zum Zeitpunkt der Erstellung des Dokumentes dar und können zu jedem Zeitpunkt ohne vorherige Ankündigung geändert werden.
Die mwb fairtrade Wertpapierhandelsbank AG oder ihre verbundenen Unternehmen können von Zeit zu Zeit Bestände an den in diesem Dokument genannten Wertpapieren oder an darauf basierenden derivaten Finanzinstrumenten halten, können andere Dienstleistungen (einschließlich solcher als Berater) für jedes in diesem Dokument genannte Unternehmen erbringen oder erbracht haben, und können – soweit gesetzlich zulässig – die hierin enthaltenen Informationen oder die Recherchen, auf denen sie beruhen, vor ihrer Veröffentlichung verwendet haben.
Ein wie auch immer geartetes Beratungsverhältnis zwischen der mwb fairtrade Wertpapierhandelsbank AG und dem Empfänger dieses Dokumentes wird durch die Übersendung oder Weitergabe dieses Dokuments nicht begründet. Jeder Empfänger muss eigene Anstrengungen unternehmen und Vorkehrungen zu treffen, um die Wirtschaftlichkeit und Sinnhaftigkeit einer Anlageentscheidung unter Berücksichtigung seiner persönlichen und wirtschaftlichen Belange zu prüfen. Die mwb fairtrade Wertpapierhandelsbank AG haftet weder für Konsequenzen aus dem Vertrauen auf in diesem Dokument enthaltenen Meinungen oder Aussagen noch für Unvollständigkeiten in diesem Dokument. Jede US-Person, die dieses Dokument erhält und Transaktionen mit hierin genannten Wertpapieren tätigen möchte, ist verpflichtet, dies durch einen in den USA zugelassenen Dienstleister.
mwb Kapitalmarkt-Standpunkt
vom 15. April 2026
Zum Newsletter anmeldenKai Jordan – Vorstand der mwb Wertpapierhandelsbank AG
Kontakt und weitere Informationen:
mwb Wertpapierhandelsbank AG
Kai Jordan
Kleine Johannisstraße 4
20457 Hamburg
Tel: +49 40-360995-20
E-Mail: kjordan@mwbfairtrade.com
April 2026: Stuttgarter Energiefonds
Ziel der Anlagepolitik des aktiv verwalteten Stuttgarter Energiefonds (WKN A0X82B) ohne Indexbezug ist es, unter Berücksichtigung des Anlagerisikos einen angemessenen Wertzuwachs zu erzielen. Zur Erreichung der Anlageziele wird das Fondsvermögen überwiegend in Unternehmen mit dem Oberbegriff Energie, Energieerzeugung, Energieinfrastruktur sowie Unternehmen im Bereich erneuerbare oder alternative Energiegewinnung investiert.
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| Stuttgarter Energiefonds LU0434032149 | 0 08:04 Uhr | -0,58% -0,2780 |


Fonds des Monats – 04/2026
Unsere ausgewählten Aktions-Fonds bieten Ihnen auch in diesem Monat wieder Investment-Chancen zu besonders attraktiven Konditionen.
Im Aktionsmonat wird der „Stuttgarter Energiefonds“ an der Börse Hamburg vom Skontroführer mwb zu nochmals engeren Geld- und Brief-Kursen gehandelt.
Der Spread beträgt im April in der Regel maximal 0,15 Prozent.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
Dezember 2025: Stuttgarter Energiefonds
Ziel der Anlagepolitik des aktiv verwalteten Stuttgarter Energiefonds (WKN A0X82B) ohne Indexbezug ist es, unter Berücksichtigung des Anlagerisikos einen angemessenen Wertzuwachs zu erzielen. Zur Erreichung der Anlageziele wird das Fondsvermögen überwiegend in Unternehmen mit dem Oberbegriff Energie, Energieerzeugung, Energieinfrastruktur sowie Unternehmen im Bereich erneuerbare oder alternative Energiegewinnung investiert.
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| Stuttgarter Energiefonds LU0434032149 | 0 08:04 Uhr | -0,58% -0,2780 |
Fonds des Monats – 12/2025
Unsere ausgewählten Aktions-Fonds bieten Ihnen auch in diesem Monat wieder Investment-Chancen zu besonders attraktiven Konditionen.
Im Aktionsmonat wird der „Stuttgarter Energiefonds“ an der Börse Hamburg vom Skontroführer mwb zu nochmals engeren Geld- und Brief-Kursen gehandelt.
Der Spread beträgt im Dezember in der Regel maximal 0,15 Prozent.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
Januar 2025: DWS Future Trends Fonds
Der DWS Future Trends Fonds (WKN: 847650 ISIN: DE0008476508) verfolgt das Ziel, einen Wertzuwachs gegenüber der Benchmark zu erzielen. Um dies zu erreichen, investiert der Fonds global in Unternehmen aller Marktkapitalisierungen, deren Geschäftsmodell überdurchschnittlich von zukünftigen ökonomischen, sozialen und ökologischen Trends profitieren sollte.
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| DWS Future Trends LD DE0008476508 | 0 08:04 Uhr | 0,22% 0,3300 |
Fonds des Monats – 01/2025
Unsere ausgewählten Aktions-Fonds bieten Ihnen auch in diesem Monat wieder Investment-Chancen zu besonders attraktiven Konditionen.
Im Aktionsmonat wird der „DWS Future Trends Fonds“ an der Börse Hamburg vom Skontroführer mwb zu nochmals engeren Geld- und Brief-Kursen gehandelt.
Der Spread beträgt im Januar in der Regel maximal 0,5 Prozent.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
Dezember 2024: Stuttgarter Energiefonds
Ziel der Anlagepolitik des aktiv verwalteten Stuttgarter Energiefonds (WKN A0X82B) ist es, unter Berücksichtigung des Anlagerisikos einen angemessenen Wertzuwachs zu erzielen. Zur Erreichung der Anlageziele wird das Fondsvermögen überwiegend in Unternehmen mit dem Oberbegriff Energie, Energieerzeugung, Energieinfrastruktur sowie Unternehmen im Bereich erneuerbare oder alternative Energiegewinnung investiert.
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| Stuttgarter Energiefonds LU0434032149 | 0 08:04 Uhr | -0,58% -0,2780 |
Fonds des Monats – 12/2024
Unsere ausgewählten Aktions-Fonds bieten Ihnen auch in diesem Monat wieder Investment-Chancen zu besonders attraktiven Konditionen.
Im Aktionsmonat wird der „Stuttgarter Energiefonds“ an der Börse Hamburg vom Skontroführer mwb zu nochmals engeren Geld- und Brief-Kursen gehandelt.
Der Spread beträgt im Dezember in der Regel maximal 0,15 Prozent.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
Dezember 2023: Stuttgarter Energiefonds
Ziel der Anlagepolitik des aktiv verwalteten Stuttgarter Energiefonds (WKN A0X82B) ist es, unter Berücksichtigung des Anlagerisikos einen angemessenen Wertzuwachs zu erzielen. Zur Erreichung der Anlageziele wird das Fondsvermögen überwiegend in Unternehmen mit dem Oberbegriff Energie, Energieerzeugung, Energieinfrastruktur sowie Unternehmen im Bereich erneuerbare oder alternative Energiegewinnung investiert.
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| Stuttgarter Energiefonds LU0434032149 | 0 08:04 Uhr | -0,58% -0,2780 |
Fonds des Monats – 12/2023
Unsere ausgewählten Aktions-Fonds bieten Ihnen auch in diesem Monat wieder Investment-Chancen zu besonders attraktiven Konditionen.
Im Aktionsmonat wird der „Stuttgarter Energiefonds“ an der Börse Hamburg vom Skontroführer mwb zu nochmals engeren Geld- und Brief-Kursen gehandelt.
Der Spread beträgt im Dezember in der Regel maximal 0,15 Prozent.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
„Die Energiewende ist dringend und notwendig“
Aktienkurse im Rückwärtsgang, Inflation auf Rekordhoch, dazu Energiesorgen und eine Rezession voraus: Jetzt gilt es, sich umsichtig in diesem komplexen Umfeld zu positionieren. Thomas Kruse, CIO von Amundi Deutschland, analysierte die herausfordernden Märkte auf der jüngsten Amundi Investment Konferenz. Warum er trotz aller ernsten Herausforderungen keine Insolvenzwelle erwartet und wo er momentan Chancen für Anlegerinnen und Anleger erkennen kann, lesen Sie im ausführlichen Interview.
Herr Kruse, die Aktienmärkte stehen derzeit gehörig unter Druck – wie bewerten Sie die aktuelle Entwicklung?
Die US-Notenbank Fed hat zwar klargemacht, dass die Inflationsbekämpfung nun oberste Priorität – noch vor der Verhinderung einer Rezession – hat, aber die Märkte haben dieses Szenario noch nicht voll eingepreist. Wir erwarten eine abschließende Korrektur innerhalb der nächsten drei bis sechs Monate.
Wie weit wird diese gehen? Können Sie sich beispielsweise vorstellen, dass der DAX unter 10.000 Punkte fällt?
Nein, das halten wir für wenig wahrscheinlich. Natürlich wird das Niveau der Bodenbildung maßgeblich auch vom Erfolg der Notenbanken abhängen, die Inflationsbekämpfung und ihre negativen Auswirkungen auf die Konjunktur gut auszubalancieren.
Die US-Notenbank hat schon kräftig vorgelegt, wie wird die EZB mit ihrer Zinspolitik nachziehen?
In den USA sehen wir ja bereits eine Lohn-Preis-Spirale, da musste die Fed praktisch die geldpolitischen Zügel anziehen und den Leitzins konsequent anheben. In Europa sind wir dieser Entwicklung etwas hinterher, aber die rekordhohe Inflation wird unserer Einschätzung nach die EZB im Oktober nochmals zu einem größeren Zinsschritt zwingen. In den Folgemonaten erwarten wir dann noch weitere kleinere Schritte bis auf 2,75 Prozent oder 3,00 Prozent.
Was bedeutet die aktuelle Situation für Ihre Asset Allokation? Wie sind Sie derzeit generell positioniert?
Wenn man von einem grundsätzlich 50 Prozent zu 50 Prozent ausgerichteten Aktien-/Rentenportfolio ausgeht, sind wir im Aktienbereich nur noch zu 35 Prozent investiert. Bei den Anleihen sehen wir natürlich derzeit wieder ein Comeback der Staatsanleihen, das wir aktiv nutzen. Momentan sind die 10-jährigen US-Treasuries bei 4 Prozent und deutsche Bundesanleihen bei 2,25 Prozent.
Die aktuell inverse Zinskurve – also ein höheres Zinsniveau für kurzfristige Anleihen im Vergleich zu den länger laufenden – gilt ja auch als Rezessionssignal. Welches Wachstum erwarten Sie denn im Euroraum für dieses und nächstes Jahr?
Wir rechnen für 2022 immer noch mit 2,9 Prozent Wachstum des Bruttosozialprodukts in der Eurozone – Stichwort Corona-Nachholeffekte -, für 2023 erwarten wir 0,3 Prozent, wobei einzelne Quartale möglicherweise negativ sein könnten.
Einer der Hauptbelastungsfaktoren für die Wirtschaft – aber auch Inflationstreiber – sind die gestiegenen Energiekosten. Vor allem der hohe Gaspreis bereitet vielen Menschen Sorge. Wie bewerten Sie diese Entwicklung?
Das wird für diesen Winter eine echte Herausforderung, weil wir das nun kurzfristig verkraften müssen. Aber wir denken, dass sich die Unternehmen und auch der Staat zunehmend darauf einstellen und Alternativen finden werden. Dann wird sich die Problematik im nächsten Jahr voraussichtlich wieder etwas abschwächen.
Deutschland ist ja ein Industriestandort mit besonders hohem Energiebedarf. Rechnen Sie kurzfristig mit einer Insolvenzwelle?
Es dürfte zu einigen Insolvenzen kommen, aber wir rechnen nicht mit einer regelrechten Welle. Wir sind überzeugt, dass die Industrie ein Erfolgsfaktor bleiben wird. Ihre hohe Flexibilität beweist sie ja auch bei anderen strukturellen Entwicklungen, etwa im Bereich der Elektromobilität. Und generell sorgt der Wandel des Energiesektors für Wachstumspotenziale in der Industrie. Etwa wenn wir auf die Beispiele der Energieinfrastruktur oder das Feld der Erneuerbaren Energien schauen.
Es hat den Anschein, als würde Putin aktuell auch innerhalb Russlands unter Druck kommen. Könnte der Krieg sogar früher enden und damit das Energieproblem entschärfen?
In der Tat, Putin verliert an Zuspruch und die Mobilmachung funktioniert nicht reibungslos. Aber ob damit gleich das Kriegsende naht, ist schwer zu beurteilen. Doch selbst wenn dies erfreulicherweise der Fall wäre: Die Sanktionen werden bestimmt nicht schnell zurückgenommen. So bleiben uns speziell die Gassorgen tendenziell erhalten, was im Übrigen nochmals die Dringlichkeit und Notwendigkeit der Energiewende unterstreicht. Deshalb sind wir hier ja auch bei Amundi so stark engagiert.
Welche Branchen, Sektoren und Regionen haben Sie aktuell denn noch im Blick, wenn es um Investmentchancen geht?
Neben den genannten Erneuerbaren Energien sehen wir beispielsweise selektiv Softwarelösungen oder Medizintechnik mit gutem Potenzial. Auch halten wir derzeit manch zyklische Unternehmen mit niedrigen KGVs für vergleichsweise günstig, etwa im Automobilbereich. Beim Blick auf die Regionen sehen wir die USA momentan mit Vorteilen – deshalb sind wir dort auch am stärksten investiert.
Rechtliche Hinweise: Sofern nicht anders angegeben, stammen alle Informationen in diesem Dokument von Amundi Asset Management und sind aktuell mit Stand 28.09.2022. Die in diesem Dokument vertretenen Einschätzungen der Entwicklung von Wirtschaft und Märkten sind die gegenwärtige Meinung von Amundi Asset Management. Diese Einschätzungen können sich jederzeit aufgrund von Marktentwicklungen oder anderer Faktoren ändern. Es ist nicht gewährleistet, dass sich Länder, Märkte oder Sektoren so entwickeln wie erwartet. Diese Einschätzungen sind nicht als Anlageberatung, Empfehlungen für bestimmte Wertpapiere oder Indikation zum Handel im Auftrag bestimmter Produkte von Amundi Asset Management zu sehen. Es besteht keine Garantie, dass die erörterten Prognosen tatsächlich eintreten oder dass sich diese Entwicklungen fortsetzen.


Oktober 2022: Stuttgarter Energiefonds
Ziel der Anlagepolitik des aktiv verwalteten Stuttgarter Energiefonds (WKN A0X82B) ist es, unter Berücksichtigung des Anlagerisikos einen angemessenen Wertzuwachs zu erzielen. Zur Erreichung der Anlageziele wird das Fondsvermögen überwiegend in Unternehmen mit dem Oberbegriff Energie, Energieerzeugung, Energieinfrastruktur sowie Unternehmen im Bereich erneuerbare oder alternative Energiegewinnung investiert.
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| Stuttgarter Energiefonds LU0434032149 | 0 08:04 Uhr | -0,58% -0,2780 |
Fonds des Monats – 10/2022
Unsere ausgewählten Aktions-Fonds bieten Ihnen auch in diesem Monat wieder Investment-Chancen zu besonders attraktiven Konditionen.
Im Aktionsmonat wird der „Stuttgarter Energiefonds“ an der Börse Hamburg vom Skontroführer mwb zu nochmals engeren Geld- und Brief-Kursen gehandelt.
Der Spread beträgt im Oktober in der Regel maximal 0,15 Prozent.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
Kann Europa ohne russisches Gas?
Von den Sanktionen, die der Westen gegen Russland verhängt hat, sind die russischen Energieexporte bisher ausgenommen. Gleichwohl ist die Lage so unberechenbar, dass man sich zumindest mit der Frage auseinandersetzen muss, ob Europa auch ohne russische Energie auskäme.
Es war wieder einmal der NATO-Generalsekretär Jens Stoltenberg, der die treffenden Worte fand: „As long as we stand together we are also safe.“ Die drei vergangene Woche abgehaltenen Gipfel von EU, G7 und NATO dienten auch dazu, diese Einigkeit zu erhalten beziehungsweise zu festigen. Der bisherige Konsens ist, nur solche Sanktionen zu verhängen, die man auch dauerhaft durchhalten kann. Daher sind russische Energieexporte noch immer von der Sanktionsliste ausgenommen. Die Situation kann sich aber ändern, sollte Russland beispielsweise chemische, biologische Kampfstoffe oder gar taktische Atomwaffen einsetzen. Auch kann eine Drosselung der Gasexporte nach Europa nicht ausgeschlossen werden, nachdem Putin erklärt hat, nur noch Rubel als Zahlungsmittel für russisches Gas zuzulassen.
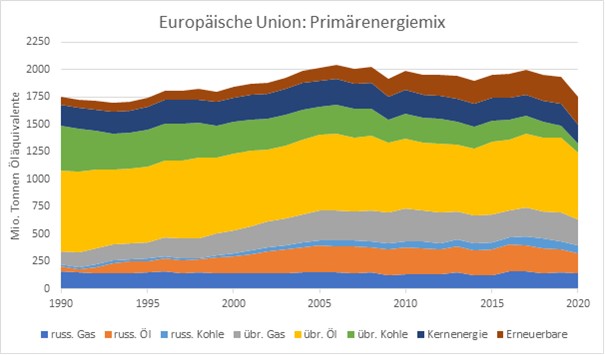
Kann Europa also ohne russische Energie auskommen? Das hängt vom Zeithorizont ab. Immerhin stammen rund 37 Prozent des europäischen Gases aus Russland, rund die Hälfte der Kohle und mehr als ein Viertel des Öls. Zusammen macht das etwa 22 Prozent des Primärenergiemix aus. Aufgrund der Vorräte und der Lieferungen aus anderen Ländern sollte man die nächsten Monate auch ohne Energieimporte aus Russland überstehen können. Langfristig plant man sowieso, ohne fossile Brennstoffe auszukommen. In einigen Jahren, wenn man auf dem Weg zur Klimaneutralität weiter fortgeschritten ist, sollte ein Verzicht auf rund ein Fünftel der Primärenergie leistbar sein, zumal dann ja mehr Energie durch Erneuerbare zur Verfügung stehen sollte.
Aber für die kommenden zwei, drei Jahr würde ein Verzicht auf russische Energie sehr schwer fallen. Weniger bei der Kohle, denn diese macht ohnehin nur einen kleinen Teil aus und ist leicht durch Kohle aus anderen Regionen ersetzbar. Zudem steht sie sowieso ganz oben auf der Streichliste der europäischen Energiepolitik. Beim Öl sieht es ähnlich aus. Auch dieses ließe sich durch Öl aus anderen Regionen ersetzen, wenngleich zu einem höheren Preis. Viel schwieriger wird es beim Gas. Das meiste Gas erreicht die EU durch Rohrleitungen, diese lassen sich nicht schnell verlegen. LNG, verflüssigtes Gas, das auch per Schiff transportiert werden kann, steht derzeit nicht in ausreichendem Maß zur Verfügung und ist überdies deutlich teurer. Hier ist man sicherlich noch mehrere Jahre von russischer Produktion abhängig, auch wenn man plant, die Abhängigkeit in den kommenden Jahren auf ein Drittel zu reduzieren.
Und wenn die Lieferungen doch eingestellt werden, aus welchem Grund auch immer? Nach Modellrechnungen der EZB kostet eine Rationierung des Gases im Umfang von zehn Prozent die Eurozone etwa 0,6 Prozentpunkte Wachstum. Käme es zu einer Kompletteinstellung russischer Lieferungen, muss man davon ausgehen, dass diese nur teilweise ersetzt werden könnte. Dann würde die Eurozone in eine Rezession rutschen und die Inflation (noch) weiter ansteigen.