US-Staatsschulden: Märkte werden skeptischer
Die hohe staatliche Staatsverschuldung der USA rückt zunehmend in den Fokus der Kapitalmärkte. Zwar wird die Schuldendynamik aktuell noch durch ein nominales Wirtschaftswachstum gestützt, das über den durchschnittlichen Finanzierungskosten des Staates liegt. Doch mit ansteigenden Renditen steigt der Druck auf die US-Regierung, ihre Ausgaben unter Kontrolle zu bekommen. Dies gilt vor allem, weil jüngste Anstiege der US-Renditen auf eine mögliche Neubewertung von US-Staatsanleihen hindeuten.
Die hohe Schuldenquote von 123 Prozent des BIP gerät zunehmend in den Fokus von Investoren und Ratingagenturen. Gleichzeitig sind die US-Renditen deutlich gestiegen, wodurch sich die Finanzierungskosten des Staates spürbar erhöht haben.
Grundsätzlich ist die Schuldenquote eines Staates dann stabil, wenn das nominale Wirtschaftswachstum über dem effektiven Zinssatz der Staatsschulden liegt. Andernfalls muss der Staat durch einen Primärüberschuss gegensteuern und Staatsausgaben ohne Zinszahlungen müssen geringer ausfallen als die Einnahmen. Ansonsten wird sich der Anstieg der Schuldenquote verselbstständigen. Historisch haben sich die USA jedoch schwergetan, solch einen Überschuss zu erzielen.
Stattdessen konnte eine robuste US-Wachstumsdynamik den Anstieg der Schuldenquote dämpfen. Seit 2021 hat sich allerdings die effektive Zinsbelastung des US-Staates nahezu verdoppelt. Gleichzeitig ist das langfristige Potenzialwachstum der USA gesunken. Damit schrumpft der Puffer zwischen Wachstum und Zinsen und es erhöht sich die Gefahr einer weiter ansteigenden Schuldenquote.
Die aktuell steigenden US-Renditen werfen die Frage auf, ob die Märkte inzwischen eine Risikoprämie auf US-Staatsanleihen fordern. Nach Schätzungen der IKB liegen die Renditen zehnjähriger US-Treasuries inzwischen deutlich über ihrem fundamental erklärbaren Niveau. Die Abweichungen haben seit Beginn der zweiten Trump-Präsidentschaft und den Kommentaren über die Fed-Unabhängigkeit zugenommen und sich am aktuellen Rand nochmals verschärft. Neben Inflationssorgen könnte nun auch die langfristige fiskalische Stabilität der USA eine Rolle spielen.
2027 dürfte eine rückläufige Inflation sowie erwartete Zinssenkungen der Fed für Entlastung sorgen. Mittel- bis langfristig bleibt jedoch entscheidend, den Wachstumsausblick zu verbessern und das Haushaltsdefizit einzudämmen. Andernfalls dürfte die Diskussion über die Bonität der USA an Intensität gewinnen. Der Kapitalmarkt scheint bereits jetzt eine klare Botschaft zu senden.

Newsletter vom 16. September 2026
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
Zweckentfremdung des Sondervermögens? Eine zu enge Sicht
Während infolge des Irankriegs die Wachstumsprognosen halbiert wurden und ohne staatliche Stützungsmaßnahmen ein weiteres Jahr der Stagnation droht, wird das Sondervermögen zunehmend kritisch gesehen. Fehlende zusätzliche Investitionen und eine Zweckentfremdung der Mittel ist der Vorwurf. Doch höhere Staatsausgaben sind aktuell essenziell, um die Wirtschaft zu stabilisieren. Und ohne das Sondervermögen würde die staatliche Investitionsquote sicherlich weiter zurückgehen, was die Wirtschaft nicht voranbringen wird.
Zu Jahresbeginn ging die Konsensmeinung noch von einem Wachstum für die deutsche Wirtschaft von rund 1 Prozent im Jahr 2026 aus. Die Folgen des Irankriegs haben diese Prognosen jedoch inzwischen halbiert. Ohne staatliche Ausgaben finanziert durch das Sondervermögen wäre deshalb mit einem weiteren Jahr der Stagnation zu rechnen – das vierte in Folge. Investitionen würden weiter zurückgehen und das Ziel einer erfolgreichen Transformation unseres Industriestandorts hin zur Klimaneutralität würde in noch weitere Ferne rücken. Die Bedeutung der höheren Staatsausgaben können deshalb kaum überbetont werden.
Dennoch stehen sie in der Kritik. Zu wenig der Ausgaben sind „wirkliche“ Investitionen und vor allem sind sie nicht „zusätzlich“. Inzwischen wird sogar von einer Zweckentfremdung des Sondervermögens gesprochen. Im Hinblick auf das ursprünglich angestrebte Investitionsvolumen ist diese Kritik nachvollziehbar. Doch im Kontext einer dringend notwendigen expansiven Fiskalpolitik erscheinen höhere Staatsausgaben – sei es in Form von Investitionen oder anderen Ausgaben – absolut nötig. Ja, das Sondervermögen wird genutzt, um Investitionen zu finanzieren, die eigentlich im regulären Staatshaushalt hätten berücksichtigt werden müssen. Und ja, die Mittel werden nicht ausschließlich für Investitionen verwendet – insbesondere auf Länderebene. Von einer Zweckentfremdung kann dennoch nur teilweise gesprochen werden.
Denn der Staat umgeht zwar schwierige Priorisierungsentscheidungen, indem er den regulären Haushalt durch ein Sondervermögen finanziert. Ohne dieses Sondervermögen wären die Staatsausgaben jedoch einiges weniger expansiv. Ebenfalls wäre vor dem Hintergrund einer fehlenden Bereitschaft der Priorisierung davon auszugehen, dass staatliche Investitionen weiterhin nur unzureichend umgesetzt würden. Ob zusätzlich oder nicht, die staatliche Investitionsquote wird dank des Sondervermögens und trotz der globalen Risiken im Jahr 2026 ansteigen, was eine notwendige, wenn auch nicht ausreichende Entwicklung für ein höheres Potenzialwachstum in Deutschland darstellt.
Newsletter vom 15. April 2026
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden

US-Geldpolitik: Sorge vor politischen Einfluss überzogen
Wenn der Goldpreis als Barometer für Notenbankpolitik und Preisstabilität gilt, besteht seit der Präsidentschaft Trumps eine eskalierende Unsicherheit. Lag der Goldpreis Anfang 2025 noch unter 3.000 US‑Dollar je Feinunze, schwankt er inzwischen bei über 5.000 US‑Dollar. Das deutet auf ein schwindendes Vertrauen in den Werterhalt von Notenbankgeld und des US‑Dollar im Besonderen hin. Die Renditen zehnjähriger US‑Staatsanleihen bewegen sich hingegen in einer stabilen Bandbreite und sind seit Anfang 2025 eher gefallen.
Die Sorge, dass die Fed infolge politischen Drucks die Zinsen zu stark senkt, hängt maßgeblich vom Konjunkturverlauf in den USA ab. Bleibt die US‑Wirtschaft robust, besteht keine politische Notwendigkeit, Druck auf die Fed auszuüben. Das vierte Quartal fiel jedoch mit einem annualisierten Wachstum von 1,4 Prozent eher enttäuschend aus. Kühlt sich die US-Konjunktur ab, ergäbe sich ein erhöhter Spielraum für Zinssenkungen. Denn die Wirkung von Zöllen würden sich dann eher in sinkenden Margen als in steigender Inflation niederschlagen. Nur im Fall einer Stagflation – also einer Kombination aus steigender Inflation und gleichzeitig rückläufiger Wirtschaftsleistung – wäre die Fed einem erhöhten politischen Druck ausgesetzt.
Doch es sind die Kapitalmärkte selbst, die die Diskretion der Fed einschränken, außerhalb ihres Inflationsmandats zu handeln. Steigen die Inflationserwartungen, erhöhen sich auch die Inflationsprämien – und damit die realen Renditen. Würde die Fed die Zinsen also unverhältnismäßig stark senken, dürfte das lange Ende der Zinskurve, das für die Wirtschaft deutlich relevanter ist als der Leitzins, eher steigen als fallen.
Der US‑Staat ist jedoch zur Sicherung seiner Schuldentragfähigkeit auf niedrige langfristige Renditen angewiesen. Die Sorge vor politischem Einfluss auf die Fed erscheint daher überzogen. Vielmehr muss der Staat darauf achten, dass das lange Ende der Zinskurve unter Kontrolle der Fed bleibt, damit die langfristigen Zinsen niedrig bleiben. Voraussetzung dafür sind fest verankerte Inflationserwartungen.
Newsletter vom 25. Februar 2026
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden

Historischer Zollanstieg in den USA – Drohender Inflationsschock bremst Fed
Ein Inflationsschock in den USA als Folge der US-Handelspolitik scheint unausweichlich, und eine mittelfristig höhere Inflation ist möglich. Gleichzeitig wird sich aufgrund des Kaufkraftverlusts der Konsumenten die US-Wirtschaft abkühlen. Erst mit der abklingenden Gefahr von Zweitrundeneffekten bzw. wenn die wirtschaftliche Abkühlung ersichtlich wird, kann die US-Notenbank die Zinsen senken. Kurzfristig hingegen hat die Fed wenig Raum für Zinssenkungen – trotz ihrer aktuell restriktiven Ausrichtung.
Laut Yale University (Budget Lab) steigt der effektive Zollsatz für US-Konsumenten auf 17 Prozent – unter Einbezug der aktuellen Zollankündigungen. Das ist der höchste Wert seit fast 100 Jahren und markiert einen abrupten Anstieg (Abb. 1). Die Zölle wirken wie ein externer Preisschock: Die Kombination aus Dollar-Schwäche und Zollanstieg führt zu einem spürbaren Kaufkraftverlust. Laut Juni-Umfrage erwarten US-Haushalte eine Inflation von über 8 Prozent.
Die IKB hat die Wirkung der Zölle auf die Inflation empirisch analysiert (Abb. 2). Ein Zollanstieg von 2,4 Prozent (2024) auf 17 Prozent (2025) führt zu einem Inflationsanstieg von 1,4 Prozent-Punkten im laufenden und 2,2 Prozent-Punkten im nächsten Jahr. Für die dann folgenden vier Jahre ist es immer noch im Durchschnitt ein Plus von 1,5 Prozent-Punkten. Die Gefahr von Zweitrundeneffekten ist deshalb vor allem im Fall einer stabilen Konjunkturentwicklung hoch. Eine spürbare Abkühlung der US-Wirtschaft ist notwendig, um das Inflationsrisiko in den Griff zu bekommen. Ohne eine zügige Abkühlung der US-Wirtschaft ist eine US-Inflationsrate von über 4 Prozent im nächsten Jahr nicht auszuschließen.
Für die Geldpolitik bedeutet dies: Die Fed hat kurzfristig kaum Spielraum für Zinssenkungen. Mit einem Niveau der Fed-Funds-Rate von 4,5 Prozent wirkt die Geldpolitik jedoch immer noch restriktiv. Deshalb ist eine Zinsanhebung selbst bei steigender Inflation unwahrscheinlich. Mit einer neutralen bzw. expansiven Geldpolitik ist angesichts der Inflationsrisiken auf Sicht nicht zu rechnen. Auch haben die Zölle den Gleichgewichtszinssatz zumindest kurz- bis mittelfristig erhöht. Bedeutend niedrigere Zinsen sind deshalb selbst für 2026 nicht zu erwarten. Dies gilt auch für das lange Ende der US-Zinskurve.
Die IKB erwartet eine Senkung der Fed-Funds-Rate von nicht mehr als 50 bp bis Ende 2025. Das Zinsniveau wäre dann immer noch restriktiv. 2026 wird der Zinspfad von der Konjunktureintrübung geprägt sein. Eine expansive Geldpolitik mit Zinsen von unter 3 Prozent ist bei den aktuellen Inflationsrisiken nur schwer vorstellbar.
Newsletter vom 6. August 2025
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
Fiskalpakete und US-Außenpolitik: Welche Richtung für die EZB?
Die US-Außenpolitik und insbesondere die Zollpolitik belasten zwar den Exportausblick für die Euro-Zone, doch eine deutliche fiskalische Stimulierung in Europa könnte ab 2026 die Nachfrage stärken. Gleichzeitig deutet die Geldmenge bereits auf ein erhöhtes Inflationsrisiko im Jahr 2026 hin. Die EZB dürfte den Einlagenleitzins bis Mitte 2025 auf 2 Prozent senken. Wie lange er da verweilen wird, bleibt angesichts der aktuellen Unsicherheiten abzuwarten. Es gibt jedoch auch Argumente, die für höhere Zinsen 2026 und 2027 sprechen.
Die Inflationsraten in der Euro-Zone und Deutschland sind im März 2025 auf 2,2 Prozent bzw. 2,4 Prozent gesunken, was nahe dem Inflationsziel von 2 Prozent liegt. Ohne Zweifel ist für 2025 von einer Inflationsrate auszugehen, die konsistent zum 2 Prozent-Inflationsziel ausfällt.
Eine Notenbank muss jedoch vorausschauend handeln – insbesondere wegen des langen Transmissionsmechanismus, der nach Schätzungen zwei, vier oder noch mehr Quartale andauern kann. Die Frage für die Geldpolitik ist also weniger, wo die aktuelle Inflation liegt. Entscheidend ist vor allem die zukünftige Entwicklung. Ab Mitte 2025 wird es für die EZB wichtig sein, wie sich die Inflationsdynamik vor allem im Verlauf von 2026 entwickeln könnte.
Hier gibt es viele Unsicherheiten: Einerseits wird die Zollpolitik der USA die Konjunktur weltweit und damit auch in Europa belasten. Andererseits dürften die enormen Fiskalpakete der EU-Länder die Wirtschaft beleben, auch wenn viele der Verteidigungsausgaben importiert werden. Höhere Staatsausgaben sorgen in erster Linie nicht für höhere Produktivität, sondern vor allem für eine höhere Nachfrage. Damit erhöht sich das Inflationsrisiko in Europa, vor allem, wenn die Notenbank durch Zinssenkungen noch zusätzlich Raum schaffen würde. Auch könnte der aktuell positive Verlauf der Geldmenge und der Kreditvergabe im Euro-Raum bereits auf einen erhöhten Inflationsdruck 2026 hindeuten.
Noch ist die Zinspolitik der EZB restriktiv. Denn der neutrale Zinssatz liegt laut aktuellen Schätzungen bei um die 2 Prozent. Daher dürfte sie zügig zwei weitere Zinssenkungen um 25 bp vornehmen. Die Motivation ist, die Geldpolitik neutral auszurichten. Damit würde die EZB auch den erheblichen Unsicherheiten und Risiken für den Ausblick 2026 und 2027 gerecht werden. Denn eine Notenbank sollte in unsicheren Zeiten eher eine neutrale Ausrichtung verfolgen, um das Risiko einer Destabilisierung durch abrupte geldpolitische Veränderungen zu minimieren. Angesichts der vielfältigen Unsicherheiten dürfte die EZB bei einem Zinssatz von 2 Prozent erst einmal pausieren. Bewahrheiten sich allerdings die Inflationsrisiken aufgrund der expansiven Fiskalpolitik, besteht sogar Auftriebspotenzial für die EZB, die Zinsen ab der zweiten Hälfte 2026 zu erhöhen.
Newsletter vom 9. April 2025
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
Unsinnige Debatte um höheres Inflationsziel der EZB
Die anstehende Überprüfung der geldpolitischen Strategie der EZB hat erneut eine Diskussion über die richtige Höhe des Inflationsziels angestoßen. Dabei vertritt eine Vielzahl von Volkswirten weiterhin die Einschätzung, ein Inflationsziel von 3 Prozent wäre geeigneter als das Ziel von 2 Prozent. Eines der Hauptargumente ist die Erwartung einer strukturell höheren Inflation. Gründe hierfür sind die Gefahr einer De-Globalisierung bzw. höhere Zölle wichtiger Handelspartner, aber auch eine alternde Bevölkerung in der Euro-Zone. Weiter wird argumentiert, ohne eine Anpassung des Inflationsziels wären zur Bekämpfung der Teuerung unnötig hohe Zinsen notwendig. Der Gedanke ist also, das Inflationsziel der EZB sollte den zunehmenden Inflationsdruck in den kommenden Jahren berücksichtigen, damit hohe Zinsen verhindert werden bzw. das Inflationsziel glaubwürdig bleibt.
Auch wenn dieses Argument auf den ersten Blick plausibel erscheint, es ist nicht haltbar. Höhere Zölle verursachen einen einmaligen Preisanstieg, keine nachhaltige Inflation. Und De-Globalisierung bzw. eine alternde Bevölkerung reduzieren das Potenzialwachstum. Bei gleicher Nachfrage ergibt sich ein Ungleichgewicht, das in erster Linie zu einer einmaligen Preisanpassung und damit Kaufkraftverlusten führt. Das Gleichgewicht wird durch den sinkenden Wohlstand dann wieder hergestellt. Das Zulassen einer höheren Inflation durch die Anpassung des Inflationsziels wird daran nichts ändern, vielmehr wird der Prozess, wenn er nicht frühzeitig gebremst wird, zu einer immer weiter ansteigenden Inflation führen. Die Notenbank muss deshalb mit einer Anhebung des Gleichgewichtszinssatzes reagieren. Doch dies wäre bei einer stabilen Inflation von 3 Prozent genauso wie bei 2 Prozent der Fall. Zu argumentieren, eine höhere Inflation führe zu mehr Wirtschaftswachstum und löse Angebotsprobleme infolge einer alternden Bevölkerung, ist mit der Aussage gleichzusetzen, mehr Geld drucken schaffe Wohlstand. Deshalb gibt es keinen Trade-off: Höhere Inflation führt nicht zu höherem Wachstum.
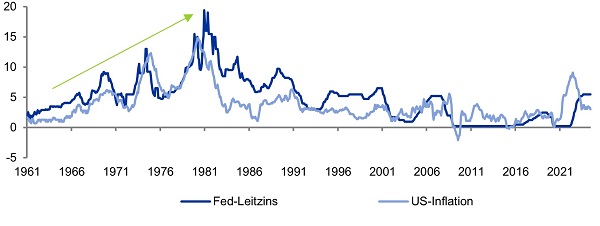
Kurzfristig könnte sich tatsächlich mit einer Anpassung des Inflationsziels von 2 Prozent auf 3 Prozent der Zinsanpassungsdruck auf die Notenbank reduzieren. Doch um die Inflation dann nachhaltig bei 3 Prozent zu halten, müsste die EZB erst recht die Zinsen kräftig anheben. Mittelfristig wären sogar höhere reale Zinsen notwendig als bei einem Ziel von 2 Prozent. Denn je höher die Inflation ist, desto volatiler wird sie und desto stärker müssen die Gegenkräfte (Zinsen) ausfallen, um den Preisbildungsprozess ansatzweise stabilisieren zu können. Denn eine höhere Inflation und damit auch eine Geldmengenausweitung bringen mehr Unsicherheit und bergen die Gefahr von einer immer weiter steigenden Inflation. Die Inflationsentwicklung in den USA Mitte der 60er bis Anfang der 80er Jahre ist hierfür ein Beispiel. Jahre von zu niedrigen realen Zinsen haben zu keiner stabilen erhöhten Inflation geführt, sondern zu einer immer weiter ansteigenden Inflation, bis die Fed Anfang der 80er Jahre der Inflationsspirale durch drastisch hohe Zinsen ein Ende bereiten musste.
Eine höhere Inflationsrate würde auch im wirtschaftlichen Entscheidungsprozess eine einflussreichere Rolle spielen als es bei 2 Prozent der Fall wäre – so zum Beispiel bei Tarifverhandlungen in Form höherer Lohnforderungen. Dies würde auch dadurch unterstützt werden, dass in der öffentlichen Wahrnehmung die EZB nicht mehr das Ziel der Preisstabilität verfolgt, sondern eher der moderaten Inflation. Deshalb besteht zwischen 2 Prozent und 3 Prozent ein großer Unterschied. Bei einem 3 Prozent-Ziel würde das lange Ende der Zinskurve mit über einem Prozentpunkt ansteigen. Schließlich würden sich Inflationsprämien ausweiten, was reale Zinsen ansteigen lässt. Da die Euro-Zone grundsätzlich niedrige reale Renditen benötigt, ist gerade aus diesem Grund ein Inflationsziel von 2 Prozent notwendig, vorübergehend höhere Zinsen am kurzen Ende müssten hingenommen werden.
Ein höheres Inflationsziel erhöht die Volatilität in der Realwirtschaft, was alles andere als Investitionen fördert. Reale Zinsen werden steigen und Investitionsentscheidungen werden zunehmend von der Inflation beeinflusst. All dies deutet eher auf ein geringeres als höheres Wirtschaftswachstum hin. Da der Inflationsprozess in jüngster Zeit eher instabil war, braucht es gerade jetzt ein klares Bekenntnis der EZB. Sie ist deshalb gut beraten, ihr 2 Prozent-Inflationsziel nicht in die Überprüfung ihrer Strategie einzubeziehen.
Newsletter vom 07. August 2024
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
Inverse Zinsstrukturkurve birgt Aufwärtsrisiken für Renditen
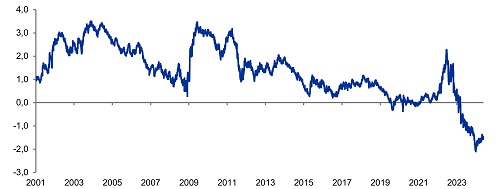
Trotz der erwarteten Abkühlung der US-Wirtschaft zögert die Fed, die Zinsen zu senken. In der Euro-Zone stehen hingegen eine Konjunkturerholung und eine Zinssenkung der EZB an. In beiden Volkswirtschaften ist zudem die Zinskurve invers. Also: 10-jährige Bundrenditen sowie US-Renditen sind niedriger als der Geldmarktsatz. Eine inverse Zinskurve wird traditionell als Frühindikator für eine wirtschaftliche Abkühlung angesehen. Denn sie deutet an, dass Kapitalmärkte den aktuellen Zinssatz der Notenbank als zu hoch und damit als nicht haltbar ansehen. Oftmals ist die Kurve invers, wenn Notenbanken überreagieren bzw. die Zinsen zu lange hochhalten, weil die Inflation noch nicht die gewünschte Zielgröße erreicht hat. Die Notenbank fokussiert sich bei ihrer Einschätzung stärker auf aktuelle Daten als auf Prognosen. Die Märkte hingegen sind getrieben von einer erwarteten Konjunktureintrübung und gehen daher von baldigen Zinssenkungen aus.
In den USA hat sich der Zeitpunkt der erwarteten Zinssenkung erneut verschoben, sie hat aber nach wie vor Bestand. Denn trotz eines noch robusten US-Arbeitsmarkts häufen sich die Anzeichen einer US-Abkühlung. So ist der Zahlungsverzug von US-Kreditkartenbesitzer inzwischen auf fast 10 Prozent angestiegen. Auch gibt die eskalierende staatliche Zinslast der US-Regierung wenig Raum für eine Fortsetzung ihrer expansiven Fiskalpolitik vor allem nach der US-Präsidentenwahl. So kühlte sich das US-Wirtschaftswachstum bereits in den letzten drei Quartalen ab, und für 2025 kann von einer deutlich niedrigeren Jahresrate ausgegangen werden. Zinssenkungen der Fed ab dem dritten Quartal 2024 sind deshalb weiterhin wahrscheinlich. Unsicher bleibt jedoch, wie weit die Fed die Zinsen senken wird. Dennoch und trotz einer inversen Zinskurve sollte sich Raum für niedrigere US-Renditen ergeben.
Europäische Stimmungsindikatoren deuten hingegen auf eine zunehmende Konjunkturaufhellung hin. Auch zeigte die Wirtschaft der Euro-Zone im ersten Quartal 2024 das kräftigste Wachstum seit sechs Quartalen, und Prognosen signalisieren eine weitere stetige Verbesserung. Dennoch wird die erste Zinssenkung der EZB im Juni erwartet. Diese ist angemessen, solange es sich um eine Normalisierung und keine gewollte geldpolitische Lockerung handelt. Allerdings mag sich das Fenster für Zinssenkungen auf das Jahr 2024 und auf maximal 100 Basispunkte beschränken. Entscheidend wird sein, wo der langfristige Zinssatz oder Gleichgewichtszinssatz in der Euro-Zone gesehen wird. Schenkt man dem Argument Glauben, dass infolge demografischer Entwicklungen, Klimapolitik und Protektionismus ein verstärkter Preisdruck in der Euro-Zone entsteht, muss der inflationsbereinigte Gleichgewichtszinssatz deutlich höher liegen als historische Werte, die eher bei um oder unter 0 Prozent lagen. Sind also die Inflationssorgen berechtigt, braucht es auch mittelfristig höhere Zinsen, um das Inflationsziel von 2 Prozent zu sichern. Der Einlagenzinssatz läge dann eher bei 3 Prozent als 2 Prozent und wäre damit inflationsbereinigt im positiven Bereich. Bei solch einem Zinssatz müssten allerdings Bundrenditen weiter aufwärts korrigieren.
Alternativ wird argumentiert, die EZB wird die Zinsen niedrig halten und eine höhere Inflation tolerieren. Dann wird die mittelfristige Inflation oftmals eher bei 3 Prozent als bei 2 Prozent gesehen. Doch eine höhere Inflation bringt kein höheres Wachstum, sondern nur höhere Renditen mit sich. Denn steigt die Inflation, nimmt auch ihre Volatilität zu und damit erhöhen sich die Inflationsprämien. Infolgedessen werden Renditen ebenfalls zulegen. Letztlich muss die Notenbank die Zinsen dann doch deutlich erhöhen, um die Inflation in den Griff zu bekommen. Die Fed ist hierfür ein Beispiel. Sie erlaubte einen schleichenden Inflationsanstieg ab Mitte der 1960-Jahre. Dies führte zu drastischen Zinserhöhungen Anfang der 1980er-Jahre. Höhere Inflation führte also nicht zu niedrigeren, sondern zu höheren Zinsen bzw. Renditen – auch weil Inflationserwartungen zunehmen. Bundrenditen wären also auch in diesem Szenario aktuell zu niedrig. Das einzige Szenario, bei dem Bundrenditen Raum nach unten haben, wäre eine Rückkehr zu den Vor-Corona-Jahren. Damals lag der inflationsbereinigte Gleichgewichtszinssatz bei bzw. unter 0 Prozent, und die Inflation war niedriger als das Inflationsziel von 2 Prozent. In diesem Fall wäre im Jahr 2025 mit deutlichen weiteren Zinssenkungen der EZB zu rechnen, und die Zinskurve würde sich vor allem durch das kurze Ende normalisieren. Doch ob sich dieses Szenario im Umfeld einer Konjunkturerholung und Prognoseverbesserungen realisieren wird, bleibt abzuwarten. Wahrscheinlicher ist: Die EZB wird im Jahr 2025 eine Pause bei einem Einlagenzinssatz von 3 Prozent einlegen. Würde dies auf den Zinsmärkten als Indiz für einen höheren Gleichgewichtszinssatz interpretiert, ergäbe sich Auftrieb für Bundrenditen. Denn die Zinskurve wäre bei dem aktuellen Niveau der Bundrenditen dann immer noch invers.
Eine Zinsstrukturkurve kann nicht anhaltend negative Werte zeigen, ebenso wie eine anhaltend falsche Einschätzung der Finanzmärkte nicht möglich ist. Die aktuelle Zinskurve muss sich perspektivisch wieder normalisieren – also: Bundrenditen müssen über den Geldmarktsätzen liegen. Die IKB erwartet einen deutlichen Rückgang der Inflationsdynamik im Euro-Raum, was der EZB nach ihrer Normalisierung der Zinspolitik bei einem Einlagenzinssatz von 3 Prozent weiteren Raum für Zinssenkungen geben wird. Dies mag sich allerdings infolge der Konjunkturerholung hinziehen. Gleichzeitig wird die Konjunkturabkühlung in den USA US-Renditen und damit auch Bundrenditen unter Druck setzen. Doch auch für die USA bleibt abzuwarten, wie weit die Fed gehen kann – vor allem im Jahr 2025. Die IKB sieht daher Bundrenditen von unter 2 Prozent als nicht nachhaltig an. Auch bleibt das Korrekturpotenzial trotz US-Abkühlung für Bundrenditen hoch. Grundsätzlich ist von einer erhöhten Volatilität am langen Ende der Zinskurve weiterhin auszugehen.
Newsletter vom 29. Mai 2024
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
DAX: Konjunktur gibt Auftrieb trotz Risiken
Die Anzeichen einer zyklischen Erholung der Weltwirtschaft sowie die Erwartung einer ersten EZB-Zinssenkung im Juni geben dem DAX aktuell viel Auftrieb. Und in der Tat gibt es erste Hoffnungsschimmer, dass eine konjunkturelle Erholung die grundlegende strukturelle Wachstumsschwäche am Standort Deutschland zumindest kurzfristig abmildern sollte. Damit einhergehend dürften sich Stimmung und auch die Unternehmensgewinne verbessern. Basierend auf den Konjunkturprognosen für 2024 und 2025 hat der DAX durchaus weiteres Potenzial. Schließlich sind die DAX-Firmen global aufgestellt, und ihre Ertragssituation ist weniger beeinflusst durch die strukturellen Herausforderungen, die aktuell den Standort Deutschland belasten. Doch auch das verarbeitende Gewerbe in Deutschland sollte von der zyklischen Erholung profitieren. So konnte die inländische Produktion bereits im Januar und Februar deutlich zulegen, auch wenn im Vergleich zur Vor-Corona-Situation das Niveau nach wie vor eher niedrig ausfällt. Außerdem verzeichneten die besonders gebeutelten Branchen wie Chemie und Automobil deutliche Produktionsgewinne.
Kritischer hingegen sind anhaltende bzw. eskalierende geopolitischer Spannungen, die die Risikoaversion erhöhen, zu sehen. Hierbei wird die US-Präsidentenwahl sicherlich auch eine Rolle spielen. So ist eine Trump-Präsidentschaft mit zusätzlicher Unsicherheit behaftet, da das Risiko von „Unfällen“ doch deutlich höher ausfällt als unter einer Biden-Regierung. Dies gilt für den Konflikt im Nahen Osten ebenso wie für den Ukrainekrieg. Das Risiko globaler Blockbildungen und eines zunehmenden Protektionismus besteht allerdings bei beiden Kandidaten. Aus Unternehmersicht ist eine eindeutige Präferenz bzgl. des nächsten US-Präsidenten jedoch weniger klar. Während sich Trump womöglich besonders auf Protektionismus und Zölle im Sinne von „Amerika First“ fokussieren wird, sollte sich Biden zwar ebenso patriotisch, aber doch deutlich diplomatischer zeigen. Schließlich wurde der Inflation Reduction Act, der oft als diskriminierend gegenüber Europa angesehen wird, von der Biden-Administration verabschiedet.
Die Anreize, in den USA zu investieren, haben gerade durch den Inflation Reduction Act deutlich zugenommen und würden im Umfeld höherer Zollmauern, niedriger Energiekosten sowie geringerer Steuern und Zinsen einen weiteren Schub erhalten. Mit Trump wäre also mit einer stärkeren Welle von Direktinvestitionen deutscher Unternehmen in den USA zu rechnen. Unter Biden würde hingegen eine höhere Unternehmenssteuer zumindest teilweise die Anreize des Inflation Reduction Act verwässern. So wäre eine Biden-Präsidentschaft für den Standort Deutschland von Vorteil, nicht aber für deutsche Unternehmen, deren Profitabilität am Standort USA belastet werden könnte. Auch ist unter Biden mit einem höheren Zinsniveau zu rechnen. Seine Fiskalpolitik fokussiert sich stark auf die Ausgabenseite, die mit höheren Steuern finanziert wird. Trumps Regierung dürfte zwar ebenfalls ein hohes fiskalisches Defizit ausweisen. Die Angebotsseite der Wirtschaft würde aber ohne Steuererhöhungen weniger belastet werden. Zudem könnte eine zunehmende Risikoaversion zu niedrigeren US-Renditen führen. So mag sich eine gestiegene Risikoaversion zwar negativ auf den DAX auswirken, die daraus folgenden geringeren risikofreien Renditen sollten sich jedoch positiv auswirken. Doch all diese Überlegungen sind von geringer Bedeutung, wenn sich die Konjunkturerholung als robust genug erweisen sollte. Und gerade diese Unsicherheit scheint sich angesichts der Verbesserung aktueller Frühindikatoren zu legen. So sollte der DAX in den kommenden Monaten trotz politischer Unsicherheiten und US-Wahlkampfs weiterhin Auftrieb verspüren – unterstützt von Fed- und EZB-Zinssenkungen.
Newsletter vom 10. April 2024
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
Aktuelle Notenbankpolitik erhöht Volatilität
Die geldpolitische Straffung in den USA kommt zu ihrem Ende, auch wenn eine finale Leitzinsanhebung auf 5,5 Prozent nicht auszuschließen ist. Noch mag sich der US-Arbeitsmarkt als robust erweisen, doch es gibt keine Zweifel: Die Folgen der restriktiven Geldpolitik werden sich in den kommenden Monaten in der Realwirtschaft mehr und mehr zeigen. So sollte sich die US-Konjunktur im weiteren Verlauf des Jahres 2023 spürbar abkühlen, eine technische Rezession ist durchaus möglich. Zudem könnte sich die Erholung hinziehen. Diese Entwicklung ist notwendig, um den Inflationsdruck entscheidend zu dämpfen. Dabei dürfte die Geldpolitik aufgrund der Probleme im US-Bankensektor sowie des Streits um die staatliche Schuldenobergrenze sogar an Effektivität gewonnen haben. Die Abkühlung könnte also deutlich ausgeprägter ausfallen, als es der eigentliche Zinsanstieg andeutet; immerhin erwarten die Finanzmärkte bereits in diesem Jahr erste Fed-Zinssenkungen. Dies würde bedeuten, dass die US-Notenbank mit ihren Zinsanhebungen übertrieben hat, was historisch eher Normalität als Ausnahme darstellt. Denn bis auf den Zeitraum 1995 bis 2001 hielt die Fed in den letzten 60 Jahren nie lange an ihrem jeweils höchsten Zinsniveau fest, sondern hat relativ schnell die Kehrtwende zur Gegensteuerung eingeleitet. In jüngster Zeit haben sicherlich auch Krisen dazu beigetragen.
Die aktuelle US-Geldpolitik ist deshalb ein weiteres Beispiel dafür, dass Notenbankpolitik nicht unbedingt ein Anker der Stabilität ist, sondern oftmals für erhöhte Volatilität sorgt. Auch war die Geldpolitik viele Jahre ausgesprochen expansiv ausgerichtet, was im Jahr 2021 infolge des kräftigen Inflationsanstiegs zu einer scharfen Gegensteuerung geführt hat. Dies gilt nicht nur für die Fed, sondern auch für die EZB. Der Einlagenzinssatz der EZB war 10 Jahre bei 0 Prozent oder negativ, bis die EZB ihn Mitte letzten Jahres erstmals wieder anhob. Inzwischen hat sie ihn in weniger als einem Jahr um 375 bp. erhöht, und ein EZB-Einlagenzins von mindestens 3,5 Prozent und sogar 4,0 Prozent ist nicht auszuschließen. Dennoch sollte auch die EZB in Kürze das Ende ihres aktuellen Straffungszyklus erreichen.
Die drastische Kehrtwende von Fed und EZB ist Folge einer eher reaktiven bzw. anfänglich zögerlichen geldpolitischen Reaktion auf das eskalierende Inflationsproblem. So stieg die Inflationsrate in den USA bereits seit Anfang 2021, die Fed hat allerdings erst im März 2022 reagiert, also rund ein Jahr später. Da lag die Inflationsrate allerdings bereits bei 8,5 Prozent! Der Gedanke, Preisschocks würden sich als einmalig herausstellen und damit zu keinen Zweitrundeneffekten führen, hat sich nicht bewahrheitet. Dies ist angesichts der damaligen expansiven Notenbankunterstützung bzw. Schieflage der geldpolitischen Ausrichtung nicht überraschend. Denn bereits Anfang 2021 hatte die US-Wirtschaft wieder ihr Vor-Coronakrisen-Niveau erreicht, und auch die Konjunktur der Euro-Zone zeigte eine V-Erholung, die bereits damals und auch ohne die eskalierende Inflation ein Ende der ultra-lockeren Geldpolitik benötigt hätte. Im Jahr 2022 entstand deshalb ein enormer Handlungsdruck für beide Notenbanken, dessen Folgen sich nun als Risikofaktor für Realwirtschaft, Banken und Finanzmärkte herausstellen. Eindeutig scheint allerdings: Die Inflation wird durch die Konjunktureintrübung spürbar sinken. Auch sind erste Zinssenkungen der Fed Ende des Jahres plausibel. Für die EZB, deren höchstes Zinsniveau unter dem der Fed liegen dürfte, ist dies jedoch erst im Jahr 2024 ein mögliches Thema.
Newsletter vom 31. Mai 2023
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
Inflation und Lohnentwicklung – was kann die Geldpolitik tun?
Erste Effekte der geldpolitischen Straffung sind bereits erkennbar, vor allem in zinssensitiven Sektoren wie der Bau- und Immobilienbranche. Dort lässt die Kreditvergabe bzw. -nachfrage deutlich nach. Die Häuserpreise sinken und werden Vermögen und Bausektor belasten. Auch die Aktienmärkte gehen zunehmend von einer durch die Geldpolitik initiierten Rezession aus; Risikoprämien weiten sich aus, insbesondere bei Banken.
Die konjunkturelle Abkühlung ist notwendig, um den Inflationsdruck in den Griff zu bekommen. Zwar mögen sinkende Importpreise aufgrund geringerer Rohstoffpreise für deflationäre Impulse sorgen, und auch die Entspannung bei den Lieferengpässen deutet auf eine Angebotsentlastung hin. Zudem machen sich nun im Jahresvergleich fehlende Basiseffekte bemerkbar, denn aufgrund des Anstiegs der Energiepreise vor einem Jahr fallen die Inflationsraten aktuell etwas niedriger aus. Allerdings gibt es weiterhin das Risiko von Zweitrundeneffekten, insbesondere bei der Lohnentwicklung. Da die Inflationsrate bereits das dritte Jahr in Folge hoch ausfällt, wird der Lohndruck 2023 sowie im Folgejahr andauern. Denn der reale Einkommensverlust ist zu dominant, als dass ein Inflationsrückgang allein ausreichen würde, die Lohnforderungen zu relativieren. Zudem droht durch Klimawende, Arbeitskräftemangel und demografische Entwicklung ein nachhaltiger Inflationsdruck.
Bei der Inflationsbekämpfung durch die Notenbanken wird allerdings häufig kritisiert, dass Zinsen eher ein grobes Instrument seien und wenig direkten Einfluss auf die Inflation hätten, bzw. starke Nebenwirkungen. Sicherlich ist richtig, dass es Notenbanken generell schwerfällt, die Wirtschaft anzukurbeln. Schließlich können sie niemanden zwingen, Kredite aufzunehmen. Notenbanken können aber eine Wirtschaft durch Zinserhöhungen abkühlen, so wie es aktuell auch die EZB macht.
Diesbezüglich ist sich die Literatur einig: Eine geldpolitische Straffung wird immer zu einer niedrigeren Inflation, aber auch zu schwächerem Wachstum führen. Zwar sind Timing und Ausmaß des monetären Transmissionsmechanismus durchaus umstritten, keine Zweifel bestehen hingegen darin, dass er generell funktioniert und einen negativen Einfluss auf das BIP-Wachstum hat, der womöglich größer ausfällt als der auf die Inflation, – zumindest laut empirischer Modelle der EZB.
Die Ergebnisse untermauern die Notwendigkeit einer spürbaren konjunkturellen Eintrübung, um die Inflation in den Griff zu bekommen. Nur dadurch können Zweitrundeneffekte wie zu hohe Lohnforderungen vermieden werden. Nichts führt daran vorbei: Die Konjunktur muss sich deutlich abkühlen bzw. darf sich im Jahr 2023 nicht erholen, damit eine Abschwächung der Inflationsdynamik sichergestellt wird. Die Frage ist nur, bei welchem Zinssatz dieses Ziel erreicht wird, also inwieweit Fiskalpolitik und Bankenstress der Geldpolitik Gegen- oder Rückenwind geben. Modellergebnisse der EZB deuten darauf hin, dass die bis dato vollzogene geldpolitische Straffung von 350 bp einen nennenswerten Einfluss auf Inflation und vor allem BIP-Wachstum haben sollte. Damit dürfte die große Zinskorrektur voraussichtlich bereits vollzogen sein. Dies gilt vor allem dann, wenn globale Angebotsprobleme wie Lieferengpässe und hohe Rohstoffpreise weiter nachlassen.
Newsletter vom 12. April 2023
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden