Fiskalpakete und US-Außenpolitik: Welche Richtung für die EZB?
Die US-Außenpolitik und insbesondere die Zollpolitik belasten zwar den Exportausblick für die Euro-Zone, doch eine deutliche fiskalische Stimulierung in Europa könnte ab 2026 die Nachfrage stärken. Gleichzeitig deutet die Geldmenge bereits auf ein erhöhtes Inflationsrisiko im Jahr 2026 hin. Die EZB dürfte den Einlagenleitzins bis Mitte 2025 auf 2 Prozent senken. Wie lange er da verweilen wird, bleibt angesichts der aktuellen Unsicherheiten abzuwarten. Es gibt jedoch auch Argumente, die für höhere Zinsen 2026 und 2027 sprechen.
Die Inflationsraten in der Euro-Zone und Deutschland sind im März 2025 auf 2,2 Prozent bzw. 2,4 Prozent gesunken, was nahe dem Inflationsziel von 2 Prozent liegt. Ohne Zweifel ist für 2025 von einer Inflationsrate auszugehen, die konsistent zum 2 Prozent-Inflationsziel ausfällt.
Eine Notenbank muss jedoch vorausschauend handeln – insbesondere wegen des langen Transmissionsmechanismus, der nach Schätzungen zwei, vier oder noch mehr Quartale andauern kann. Die Frage für die Geldpolitik ist also weniger, wo die aktuelle Inflation liegt. Entscheidend ist vor allem die zukünftige Entwicklung. Ab Mitte 2025 wird es für die EZB wichtig sein, wie sich die Inflationsdynamik vor allem im Verlauf von 2026 entwickeln könnte.
Hier gibt es viele Unsicherheiten: Einerseits wird die Zollpolitik der USA die Konjunktur weltweit und damit auch in Europa belasten. Andererseits dürften die enormen Fiskalpakete der EU-Länder die Wirtschaft beleben, auch wenn viele der Verteidigungsausgaben importiert werden. Höhere Staatsausgaben sorgen in erster Linie nicht für höhere Produktivität, sondern vor allem für eine höhere Nachfrage. Damit erhöht sich das Inflationsrisiko in Europa, vor allem, wenn die Notenbank durch Zinssenkungen noch zusätzlich Raum schaffen würde. Auch könnte der aktuell positive Verlauf der Geldmenge und der Kreditvergabe im Euro-Raum bereits auf einen erhöhten Inflationsdruck 2026 hindeuten.
Noch ist die Zinspolitik der EZB restriktiv. Denn der neutrale Zinssatz liegt laut aktuellen Schätzungen bei um die 2 Prozent. Daher dürfte sie zügig zwei weitere Zinssenkungen um 25 bp vornehmen. Die Motivation ist, die Geldpolitik neutral auszurichten. Damit würde die EZB auch den erheblichen Unsicherheiten und Risiken für den Ausblick 2026 und 2027 gerecht werden. Denn eine Notenbank sollte in unsicheren Zeiten eher eine neutrale Ausrichtung verfolgen, um das Risiko einer Destabilisierung durch abrupte geldpolitische Veränderungen zu minimieren. Angesichts der vielfältigen Unsicherheiten dürfte die EZB bei einem Zinssatz von 2 Prozent erst einmal pausieren. Bewahrheiten sich allerdings die Inflationsrisiken aufgrund der expansiven Fiskalpolitik, besteht sogar Auftriebspotenzial für die EZB, die Zinsen ab der zweiten Hälfte 2026 zu erhöhen.

Newsletter vom 9. April 2025
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
Unsinnige Debatte um höheres Inflationsziel der EZB
Die anstehende Überprüfung der geldpolitischen Strategie der EZB hat erneut eine Diskussion über die richtige Höhe des Inflationsziels angestoßen. Dabei vertritt eine Vielzahl von Volkswirten weiterhin die Einschätzung, ein Inflationsziel von 3 Prozent wäre geeigneter als das Ziel von 2 Prozent. Eines der Hauptargumente ist die Erwartung einer strukturell höheren Inflation. Gründe hierfür sind die Gefahr einer De-Globalisierung bzw. höhere Zölle wichtiger Handelspartner, aber auch eine alternde Bevölkerung in der Euro-Zone. Weiter wird argumentiert, ohne eine Anpassung des Inflationsziels wären zur Bekämpfung der Teuerung unnötig hohe Zinsen notwendig. Der Gedanke ist also, das Inflationsziel der EZB sollte den zunehmenden Inflationsdruck in den kommenden Jahren berücksichtigen, damit hohe Zinsen verhindert werden bzw. das Inflationsziel glaubwürdig bleibt.
Auch wenn dieses Argument auf den ersten Blick plausibel erscheint, es ist nicht haltbar. Höhere Zölle verursachen einen einmaligen Preisanstieg, keine nachhaltige Inflation. Und De-Globalisierung bzw. eine alternde Bevölkerung reduzieren das Potenzialwachstum. Bei gleicher Nachfrage ergibt sich ein Ungleichgewicht, das in erster Linie zu einer einmaligen Preisanpassung und damit Kaufkraftverlusten führt. Das Gleichgewicht wird durch den sinkenden Wohlstand dann wieder hergestellt. Das Zulassen einer höheren Inflation durch die Anpassung des Inflationsziels wird daran nichts ändern, vielmehr wird der Prozess, wenn er nicht frühzeitig gebremst wird, zu einer immer weiter ansteigenden Inflation führen. Die Notenbank muss deshalb mit einer Anhebung des Gleichgewichtszinssatzes reagieren. Doch dies wäre bei einer stabilen Inflation von 3 Prozent genauso wie bei 2 Prozent der Fall. Zu argumentieren, eine höhere Inflation führe zu mehr Wirtschaftswachstum und löse Angebotsprobleme infolge einer alternden Bevölkerung, ist mit der Aussage gleichzusetzen, mehr Geld drucken schaffe Wohlstand. Deshalb gibt es keinen Trade-off: Höhere Inflation führt nicht zu höherem Wachstum.
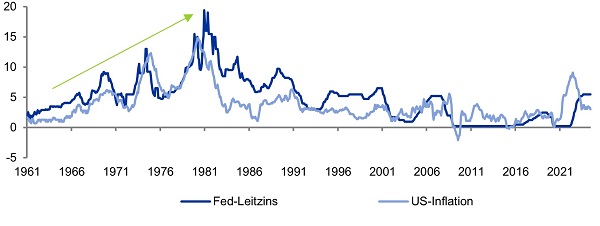
Kurzfristig könnte sich tatsächlich mit einer Anpassung des Inflationsziels von 2 Prozent auf 3 Prozent der Zinsanpassungsdruck auf die Notenbank reduzieren. Doch um die Inflation dann nachhaltig bei 3 Prozent zu halten, müsste die EZB erst recht die Zinsen kräftig anheben. Mittelfristig wären sogar höhere reale Zinsen notwendig als bei einem Ziel von 2 Prozent. Denn je höher die Inflation ist, desto volatiler wird sie und desto stärker müssen die Gegenkräfte (Zinsen) ausfallen, um den Preisbildungsprozess ansatzweise stabilisieren zu können. Denn eine höhere Inflation und damit auch eine Geldmengenausweitung bringen mehr Unsicherheit und bergen die Gefahr von einer immer weiter steigenden Inflation. Die Inflationsentwicklung in den USA Mitte der 60er bis Anfang der 80er Jahre ist hierfür ein Beispiel. Jahre von zu niedrigen realen Zinsen haben zu keiner stabilen erhöhten Inflation geführt, sondern zu einer immer weiter ansteigenden Inflation, bis die Fed Anfang der 80er Jahre der Inflationsspirale durch drastisch hohe Zinsen ein Ende bereiten musste.
Eine höhere Inflationsrate würde auch im wirtschaftlichen Entscheidungsprozess eine einflussreichere Rolle spielen als es bei 2 Prozent der Fall wäre – so zum Beispiel bei Tarifverhandlungen in Form höherer Lohnforderungen. Dies würde auch dadurch unterstützt werden, dass in der öffentlichen Wahrnehmung die EZB nicht mehr das Ziel der Preisstabilität verfolgt, sondern eher der moderaten Inflation. Deshalb besteht zwischen 2 Prozent und 3 Prozent ein großer Unterschied. Bei einem 3 Prozent-Ziel würde das lange Ende der Zinskurve mit über einem Prozentpunkt ansteigen. Schließlich würden sich Inflationsprämien ausweiten, was reale Zinsen ansteigen lässt. Da die Euro-Zone grundsätzlich niedrige reale Renditen benötigt, ist gerade aus diesem Grund ein Inflationsziel von 2 Prozent notwendig, vorübergehend höhere Zinsen am kurzen Ende müssten hingenommen werden.
Ein höheres Inflationsziel erhöht die Volatilität in der Realwirtschaft, was alles andere als Investitionen fördert. Reale Zinsen werden steigen und Investitionsentscheidungen werden zunehmend von der Inflation beeinflusst. All dies deutet eher auf ein geringeres als höheres Wirtschaftswachstum hin. Da der Inflationsprozess in jüngster Zeit eher instabil war, braucht es gerade jetzt ein klares Bekenntnis der EZB. Sie ist deshalb gut beraten, ihr 2 Prozent-Inflationsziel nicht in die Überprüfung ihrer Strategie einzubeziehen.
Newsletter vom 07. August 2024
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden