Das KI-Dilemma: Sicherheit oder Tempo?
Wenn sich die Erfinder einer Supertechnologie selbst erschrecken, horcht das Parkett auf. Führende KI-Pioniere und Chefs von Entwicklerschmieden wie OpenAI oder Anthropic schlagen in seltener Einigkeit überraschend leise Töne an. Aus Sorge vor Sicherheitsrisiken und Kontrollverlust plädieren sie offen für eine Verlangsamung der Entwicklung. Dass die Architekten des Booms freiwillig auf die Bremse treten wollen, passt so gar nicht zum harten Wettbewerb im Tech-Sektor.
Das angedachte Durchatmen in den immer schneller werdenden Entwicklungszyklen ruft sofort Kritiker auf den Plan. Der US-Präsident und Nvidia-Chef Jensen Huang machen klar: Im globalen Wettbewerb gibt es keine Pause-Taste! Nvidia liefert weiterhin die hochbegehrten Schaufeln für den KI-Goldrausch und denkt nicht daran, das Tempo zu drosseln. Für Trump geht es darum, die Vorherrschaft gegen China unbedingt zu verteidigen. Börsianer stellt sich damit die Frage: Baut die Tech-Branche hier gerade nachhaltige Leitplanken für die Zukunft – oder bremst sie am Ende ihren erarbeiteten Vorsprung aus?
Apropos Bremsen: Auf eine ganz andere Art der Drosselung blicken die Märkte am Mittwochabend, wenn die Zinsentscheidung der Federal Reserve ansteht. Die Erwartung einer erneuten Zinkanhebung ist unter dem Druck steigender Energiepreise binnen nur einer Woche von 60 auf über 90 Prozent gestiegen. Höhere Zinsen verteuern aber das Kapital, was besonders wachstumsstarke, aber vornehmlich fremdfinanzierte Tech-Titel einbremsen könnte.
Diese Unsicherheit spiegelt sich auch im heimischen Markt wider. Anders als Ende August spricht gerade niemand mehr von neuen Rekorden. Der DAX hat in den letzten Wochen den Rückwärtsgang eingelegt und ist gestern zeitweise unter 25.200 Punkte gefallen. Kein völlig überraschendes Bremsmanöver im schwierigen Börsenmonat September.


Newsletter vom 16. September 2026
Thomas Strelow, Börse Düsseldorf
Zitat der Woche: Evan Hubinger
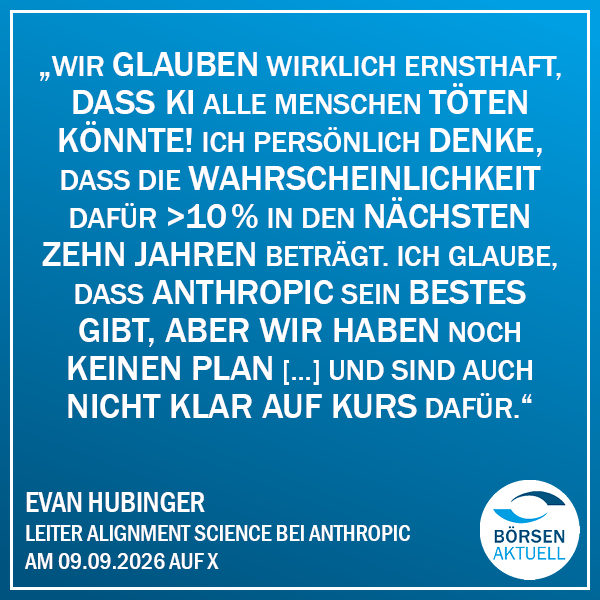
„Wir glauben wirklich ernsthaft, dass KI alle Menschen töten könnte! Ich persönlich denke, dass die Wahrscheinlichkeit dafür >10 % in den nächsten zehn Jahren beträgt. Ich glaube, dass Anthropic sein Bestes gibt, aber wir haben noch keinen Plan, um die Abstimmung für Superintelligenz zu lösen, und sind auch nicht klar auf Kurs dafür.“
Evan Hubinger
Leiter der Alignment Science bei @AnthropicAI
am 9. September 2026 auf X
Das Mensch-Maschine-Duell

Die Börse schlägt mittlerweile Kurskapriolen, dass es dem Privatanleger eigentlich schwindelig werden muss – und er oft genug zu Fehlern verleitet wird. Wer ist schuld daran? Etwa wir selbst? Und wie kann man diesem Wahnsinn entkommen?
Falls Sie schon etwas länger an der Börse aktiv sind, erinnern Sie sich vielleicht noch an Friedhelm Busch. Der legendäre und inzwischen 87-jährige Moderator der Telebörse war der erste Fernsehjournalist, der sozusagen mit Aktien berühmt wurde. Noch heute habe ich Worte im Ohr wie: „Veba Tagesgewinner mit 0,7 Prozent plus.“ Oder: „Nixdorf rauscht um 1,4 Prozent in die Tiefe!“
Ich will aber jetzt weder ein Loblied auf Busch trällern noch wie die „alten Leute“ von früher schwelgen, als angeblich alles besser war. Mir geht es um eine massive Veränderung der Kursausschläge, selbst bei großen Standardwerten. 0,7 Prozent Plus sind heute keine Nachricht mehr wert. Und wenn Aktien „in die Tiefe rauschen“, dann niemals nur um 1,4 Prozent. Zweistellige Kurskapriolen rauf und runter – das ist unsere heutige Welt!
Was ist los mit der Börse und uns Anlegern? Sind wir durchgedreht, dass wir Unternehmen massenhaft an einem Tag zehn Prozent mehr oder weniger wert sein lassen als am Tag davor? Ich kann Sie beruhigen: Nicht wir sind so extrem geworden. Es sind vor allem die Algorithmen und künstliche Intelligenz, die diese Kurs-Achterbahn auslösen. „Algo-Trading“ steht heute für 70 Prozent des gesamten Börsenhandels.
KI kann blitzschnell komplette Geschäftsberichte auswerten und reagiert prompt. Selbst wenn sie nur bei der Wortwahl oder beim Tonfall eine minimale positive Abweichung zum vorherigen Quartal erkennt, wird sich sofort auf die Aktie gestürzt, als gäbe es morgen keine mehr. Oder aber sämtliche Algorithmen wollen mit aller Macht zur gleichen Millisekunde raus. Dann muss der Kurs ja abstürzen.
Ändern können wir daran nichts – wohl aber unseren Umgang damit regeln. Sprich: den Wahnsinn einfach nicht mitmachen! Wenn Sie ständig den Geschehnissen hinterherhetzen, kostet es Sie nicht nur viele Nerven, sondern auch Geld. Erstens sind Sie sowieso langsamer als die Maschinen – müssen also höher kaufen oder tiefer verkaufen – und zweitens wissen auch die Algorithmen nicht, was die Kurse morgen oder kommendes Jahr machen. Oft sind sogar genau sie es, die beim nächsten anders gesetzten Komma die Aktien wieder in die gegenteilige Richtung peitschen …
Entscheidend ist jedoch ganz allein, ob ein Unternehmen in zehn Jahren mehr verdient als heute. Wenn, dann wird auch der Kurs höher stehen – unabhängig von den Schwankungen zwischendurch!

Newsletter vom 02.September 2026
Joachim Brandmaier – Börsenpraktiker
Stuttgarter Aktienbrief „Börse Aktuell“
Zum Newsletter anmelden
Zitat der Woche: marketscrunch

„Ein KI-Agent, der 0,7 % Vorsprung bringt, ist ein Wettbewerbsvorteil. Tausend Agenten, die alle dasselbe denken, sind ein Systemrisiko“
Newsletter marketscrunch
(Ausgabe vom 13.07.2026 über das Experiment von JP Morgan zum
Einsatz von KI-Agenten | siehe auch Handelsblatt vom 13.07.2026)
Aktienmärkte im Wechselbad der Ereignisse
Die Börsenrally hat am Freitag einen heftigen Dämpfer bekommen. Auslöser war der überraschend starke US-Arbeitsmarktbericht, der die Erwartungen verstärkte, dass die nächste Zinsentscheidung der US-Notenbank eher eine Anhebung als eine Senkung sein könnte. Steigende Anleiherenditen und wachsende Sorgen über die Bewertungen im Technologiesektor führten zu Abverkäufen in diesem Bereich, vorzugsweise bei Aktien rund um das Thema KI. Der Nasdaq100 gab am Freitag um fast 5 Prozent nach, der stärkste Rückgang seit April 2025, der S&P500 ging mit einem Minus von 2,6 Prozent ins Wochenende.
Die Korrektur am US-Aktienmarkt hat der DAX mit einem Verlust von gut 500 Punkten nachvollzogen, nach kurzer Erholung am Dienstag ging es dann analog zum US-Markt erneut abwärts, aktuell liegt er bei rund 24.270 Punkten und behauptet sich damit knapp über dem 50- und 200 Tage-Durchschnitt, die beide als wichtige technische Unterstützung dienen.
Die Irankrise ist trotz laufender Verhandlungen noch lange nicht beendet. In den zurückliegenden Tagen und Stunden gab es einen erneuten Schlagabtausch zwischen dem Iran und den USA.
Die Märkte reagieren aktuell auf ein komplexes Zusammenspiel aus geopolitischen Unsicherheiten und makroökonomischen Signalen. Schwach zeigen sich auch die Edelmetalle und die wichtigste Kryptowährung Bitcoin, der am 5. Juni sogar die Marke von 60.000 Dollar unterschritt, das sind mehr als 50 Prozent Verlust seit dem Allzeithoch im Oktober 2025. Trotz vieler kritischer Stimmen geht es am Aktienmarkt nach kurzen Rückschlägen immer wieder aufwärts. Der als Stimmungsbarometer beachtete Volatilitätsindex VIX bewegt sich trotzdem im Normalbereich.
Der Countdown für den Börsengang von SpaceX läuft: Die Kombination von Raumfahrt und Künstlicher Intelligenz weckt Zukunftsfantasien. Dieser Mega-IPO wird nicht der einzige bleiben. Warten wir es ab – am Freitag wissen wir mehr. Übrigens, nach dem ersten Börsenkurs an der Nasdaq ist der Wert auch an unseren Börsenplätzen handelbar. Bei diesem IPO haben auch Privatanleger die Möglichkeit, über ausgewählte Broker bereits bei der Zeichnung dabei zu sein. Ob die zugeteilten Stücke auch sofort handelbar sein werden, ist jedoch unklar.
Aber Vorsicht an der Bahnsteigkante – schnelle Kursgewinne sind hier keinesfalls sicher!
Ihr Martin Braun, Börse Hannover
Newsletter vom 10. Juni 2026
Martin Braun, Börse Hannover
Iran-Krieg und KI-Kater – was nun?
Der Iran-Krieg hält die Märkte in Atem, gleichzeitig treibt das Thema KI den Börsianern Sorgenfalten auf die Stirn. An düsteren Prognosen und schlimmen Nachrichten mangelt es derzeit wahrlich nicht. Wie sollten sich Anleger in diesen Zeiten verhalten?
Ich weiß ja nicht, wie es Ihnen geht, aber 2026 ist gerade mal gut zehn Wochen alt und es ist schon wieder so viel passiert, dass es eigentlich für ein ganzes Jahr reicht: Angefangen mit Venezuela, wo sich die USA überraschend Staatspräsident Maduro geschnappt haben, gefolgt von den Trump‘schen Grönland-Ambitionen sowie der nächsten Zollwut-Episode und nun auch noch ein neuer Krieg im Nahen Osten, inklusive explodierender Ölpreise – als wäre der anhaltende Konflikt in der Ukraine nicht schlimm genug.
Fast schon nebenbei treibt inzwischen auch noch das Thema KI den Börsianern Sorgenfalten auf die Stirn. Es ist noch gar nicht lange her, da wurde alles in den Himmel gelobt, was nur im Entferntesten mit künstlicher Intelligenz zu tun hat. Nun dominieren hier eher Ängste die Schlagzeilen: Ängste, ob sich die riesigen Investitionen jemals auszahlen werden. Ängste, welche Branchen wohl unter die KI-Räder kommen. Bis hin zu Ängsten, dass der massive Einsatz von künstlicher Intelligenz zwar viele Unternehmen hochprofitabel macht, dafür der Welt aber Massenarbeitslosigkeit beschert.
An schlimmen Nachrichten und düsteren Prognosen mangelt es derzeit also wahrlich nicht. Und weder Mensch noch KI kann vorhersehen, wie es bei all den Themen genau weitergehen wird. Aber wenn ich zwei Dinge in über 40 Jahren Börse gelernt habe, dann erstens: dass Kurzschlussreaktionen bei Aktien selten eine gute Idee sind. Und zweitens: dass sich Optimismus langfristig auszahlt! Mein Appell wird Sie deshalb nicht überraschen: Bleiben Sie zuversichtlich und bleiben Sie in Qualitätsaktien investiert! Und wer Pulver trocken hat, kann durchaus bei gebeutelten Titeln mutig zugreifen.
Apropos gebeutelt: Zuletzt konnte man schön beobachten, dass die lange von vielen verschmähte „Old Economy“ allen Turbulenzen zum Trotz zu einem Comeback ansetzt. Denn während bei Technologiewerten offenbar ein bisschen die Luft raus ist und Softwareaktien teils regelrecht abgestürzt sind, ziehen viele Konsum-, Gesundheits- und Energiewerte an. Mich wundert das nicht, denn KI hin und Hiobsbotschaften her: Menschen essen und trinken nun mal „für ihr Leben gern“, Millionen Babys machen weiter Tag und Nacht die Windeln voll, ohne Energie steht die Weltwirtschaft still und ohne Gesundheit ist sowieso alles nichts!
Newsletter vom 18. März 2026
Joachim Brandmaier – Börsenpraktiker
Stuttgarter Aktienbrief „Börse Aktuell“
Zum Newsletter anmelden
Aktieninvestment nach der Barbell-Strategie

Im aktuellen Investmentumfeld kommt es auf ein breit aufgestelltes Portfolio an, das zwei besondere Schwerpunkte hat: steigende Infrastrukturausgaben im Euroraum sowie künstliche Intelligenz (KI) in den USA. Experten sprechen in diesem Zusammenhang von einer Barbell-Strategie, nach dem englischen Wort „Barbell“ für Hantel.
Zum Jahresbeginn 2025 haben viele europäische Länder umfangreiche Finanzpakete beschlossen, um ihre Wirtschaft und Sicherheit zu stärken. Insgesamt wurden laut Union Investment rund 1.000 Milliarden Euro allein in Deutschland dafür eingeplant, vor allem für den Ausbau von Infrastrukturprojekten und die Stärkung der Verteidigung. Nun entfalten Konjunkturpakete ihre Wirkung nicht von heute auf morgen. Doch wenn ab dem kommenden Frühjahr auf dem Kontinent mit den Bauarbeiten begonnen wird, könnte laut Union Investment der Blick auch auf die günstigen Bewertungen europäischer Aktien fallen. Der Fondspartner der Hannoverschen Volksbank informiert: Während das Kurs-Gewinn-Verhältnis (KGV), das das Verhältnis zwischen dem aktuellen Aktienkurs und dem erwarteten Gewinn pro Aktie eines Unternehmens für die nächsten zwölf Monate angibt, im europäischen Aktienindex STOXX 600 bei rund 14,5 liegt, beträgt es in den USA beim Aktienindex S&P 500 etwa 22,0. Profitieren dürften dann neben der Bauindustrie und den Grundstoffen auch der Maschinen- und Anlagenbau, große und breit aufgestellte Industriekonzerne sowie der Chemiesektor. So sei aber auch klar: Ohne US-Aktien geht es nicht. Bei den großen Unternehmen im Bereich künstliche Intelligenz (KI) gäbe es weiterhin Ertragspotenzial. Durch deren hohe Gewichtung im S&P 500 waren sie in der Vergangenheit für einen Großteil der Kursgewinne verantwortlich. Stimmt die Einschätzung von Union Investment, dass die Ertragschancen aus dem Bereich KI weiterhin gegeben sind, werden hochkapitalisierte US-Technologiewerte auch künftig eine bedeutende Rolle spielen. Also ist die eine Seite der Barbell-Strategie die Unterbewertung der europäischen Aktien im Vergleich zu US-Aktien und die andere Seite die hohen Ertragschancen der US-Technologiewerte.
Wettrennen bei KI-Aktien aus den USA
Was stimmt zuversichtlich, dass das so bleibt? In den USA zeichnet sich gemäß Einschätzung der Fondsgesellschaft ein Investitionswettrennen ab: Sei noch vor einigen Monaten die Mehrheit der Investoren überzeugt gewesen, dass die hohen Ausgaben für das Thema KI sich nicht rentieren würden, so habe sich diese Sichtweise jetzt geändert. Am Ende werde es mutmaßlich einen großen Gewinner geben – und zwar den, der als Erster ein nahezu perfektes KI-Modell auf den Markt bringt. Die Aktienexperten von Union Investment sind überzeugt, dass diejenigen Anleger, die erfolgreich in solche Unternehmen investieren, von den bedeutenden Ertragschancen profitieren können. Dabei müssen sie allerdings mit marktbedingten Kurs- und Ertragsschwankungen sowie Bonitätsrisiken einzelner Emittenten/Vertragspartner rechnen.
Gleichzeitig meinen die Fondsexperten erste handfeste und belastbare Projekte zu erkennen, mit denen Unternehmen unter Einsatz von KI Geld verdienen oder Einnahmen erzielen sowie ihre Produktivität steigern können. Dies sorge für zusätzliche Zuversicht und Dynamik am Kapitalmarkt. Über passende Möglichkeiten der Geldanlage und deren Chancen und Risiken informiert die Hannoversche Volksbank eG.
Newsletter vom 26. November 2025
Thomas Scholz – Filialdirektor und Leiter WP-Beratung
Hannoversche Volksbank eG
Zum Newsletter anmelden
Mit Weitsicht aktuelles Marktzinsniveau nutzen

Der Untergang des Imperiums
An den Kapitalmärkten könnten wir gerade Zeuge des Anfangs vom Ende der Supermacht USA werden. Das Imperium demontiert sich selbst, ironischerweise mit einem Präsidenten, der genau das Gegenteil behauptet. Bislang war der US-Dollar die unbestrittene Weltreservewährung, galten US-Staatsanleihen als „sichere Häfen“ und Aktienanleger bevorzugten die Weltleitbörsen in New York. Das muss nicht so bleiben.
Der seit vielen Jahren anhaltende Zustrom ausländischen Geldes an den US-Kapitalmarkt erreichte im vierten Quartal vergangenen Jahres seinen Höhepunkt – und mit ihm die US-Aktienindizes. Die an der New York Stock Exchange und an der Nasdaq zusammen gehandelten Aktien von 5.455 Unternehmen hatten im November einen rechnerischen Gesamtwert von 62 Billionen US-Dollar! Zum gleichen Zeitpunkt wurden die knapp 4.000 japanischen Aktiengesellschaften mit 6,4 Billionen Dollar bewertet und die knapp 500 deutschen börsennotierten Unternehmen mit gerade mal 2 Billionen Dollar. Unter Führung der „Magnificent Seven“ stieg der Anteil von US-Konzernen in den globalen Aktienindizes auf Rekordwerte von über 70 Prozent! Japan kommt auf eine Gewichtung von nur 5 bis 6 Prozent. Diese Fokussierung sieht wie eine Bestätigung des amerikanischen Exzeptionalismus aus, der nationalistischen Ideologie, die davon ausgeht, dass die USA eine Sonderstellung gegenüber allen anderen Nationen einnehmen – auch die Weltsicht des jetzigen US-Präsidenten. Aber dieses Wunschdenken kollidiert zunehmend mit der Realität. Spätestens mit dem sogenannten „Tag der Befreiung“ Anfang April, der Erklärung des Handelskrieges der USA gegen den Rest der Welt, musste es an den Börsen zu einem Stimmungsumschwung kommen. Dass US-Aktien, US-Staatsanleihen und der US-Dollar gleichzeitig deutlich nachgaben, zeigt den Vertrauensverlust in die USA. Das simple, aber sehr erfolgreiche Rezept der vergangenen 15 Jahre, einfach möglichst viel Geld in US-Aktien zu investieren, erwies sich im laufenden Jahr als Fehler. Und die „Wette auf die USA“ bleibt riskant. Eine neuerliche Eskalation der Handelskonflikte ist durchaus möglich, wie auch eine selbstverschuldete Rezession in den USA. Die Zweifel an der Bonität der USA und dem US-Dollar als Reservewährung werden zunehmen. Die gute Nachricht: Richtige Risikostreuung funktioniert. Mit europäischen Aktien und Gold-Investments konnte man im laufenden Jahr gute Gewinne machen.
Newsletter vom 30. April 2025
Dirk Arning – Geschäftsführer
Investmentclub „Actien Club Coeln“
Zum Newsletter anmelden
Die Schwäche der Glorreichen
Bis Mitte Dezember vergangenen Jahres war es richtig, auf die „magnificent seven“ zu setzen, die Aktien der großen US-Tech-Konzerne Alphabet, Apple, Amazon, Meta, Microsoft, Nvidia und Tesla. Doch seitdem fiel der Index der „glorreichen Sieben“ um rund 10 Prozent. Das allein wäre vielleicht noch nicht bemerkenswert. Hält man sich aber vor Augen, dass im gleichen Zeitraum Euro-STOXX-50 und DAX rund 10 Prozent steigen konnten, verdient dies Aufmerksamkeit.
Als das chinesische Unternehmen DeepSeek seine KI vorstellte, büßte das zuvor wertvollste Unternehmen der Welt, Nvidia, auf einen Schlag 600 Milliarden Dollar an Wert ein. Ein Verlust, der sich auf Millionen von Aktienanlegern weltweit verteilte, denn es gibt kaum Depots, die nicht direkt oder indirekt über ETFs und Aktienfonds in Nvidia investiert sind. Schon kleine Kratzer im Lack gefeierter Geschäftsmodelle führen zu einer Neubewertung, die Hunderte von Milliarden Dollar tiefer liegen kann. Dabei sollte klar sein: Die DeepSeek-Nachrichten bedeuten nicht, dass der Boom um die Künstliche Intelligenz geringer eingeschätzt werden sollte, ganz im Gegenteil: Wenn KI weniger Ressourcen benötigt als bisher gedacht, wird ihr Einsatz noch schneller und weitreichender erfolgen.
Prognosen über den Bedeutungszuwachs einer neuen Technologie sind oft eher zu konservativ. Die Fehler machen Anleger immer erst, wenn sie glauben, die aktuell führenden Konzerne seien „mit Sicherheit“ auch in fünf oder zehn Jahren noch die größten Gewinner der Entwicklung. 1970 glaubte man, Polaroid stehe als Gewinner fest, wenn immer mehr fotografiert werden würde, und Burroughs werde ein Sieger zunehmenden Computereinsatzes sein; 1989, dass Sony als Weltmarktführer bei Unterhaltungselektronik erfolgreiche Jahrzehnte bevorstünden, 1999, dass Nokia und Ericsson im Mobilfunk Gewinnmaschinen der kommenden Jahre sein müssten und Cisco Systems einer der wertvollsten Konzerne der Welt bleiben würde, weil das Internet weiter an Bedeutung gewinnen würde.
Immer, wenn man sich sicher war, unter den teuersten Konzernen den Hauptprofiteur einer Technologie ausgemacht zu haben, war es besser, dessen Aktien zu verkaufen, statt sie zu kaufen. Warum? Weil zu diesem Zeitpunkt die Überzeugung der meisten Marktteilnehmer in Form einer hohen Bewertungsprämie im Aktienkurs enthalten war. Und wenn das bestmögliche Szenario bereits im Aktienkurs eingepreist ist, ist eine Enttäuschung nur eine Frage der Zeit. Die Zeit sollte aber stets Verbündeter einer Strategie sein, nicht ihr Feind.
Newsletter vom 26. Februar 2025
Dirk Arning – Geschäftsführer
Investmentclub „Actien Club Coeln“
Zum Newsletter anmelden
DeepSeek: Eine Bedrohung für die Magnificant Seven?
Vor rund zwei Wochen kam die überraschende Nachricht, dass das chinesische Unternehmen DeepSeek eine KI-Software erstellt hat, die mit deutlich geringeren Hardware-Anforderungen und zu deutlich geringeren Kosten Ergebnisse liefert, welche mit den bislang führenden KI-Modellen amerikanischer Unternehmen vergleichbar sein sollen. Ist das ein Gamechanger für die weitere KI-Entwicklung und die im Vorjahr stark gestiegenen Aktien aus diesem Segment?
Auch wenn aktuell noch viele Fragen zu DeepSeek nicht vollständig beantwortet sind, kann man auf jeden Fall sagen, dass Innovationen beim Thema KI schneller vorangehen als bislang gedacht. Nur gibt es in diesem Fall keine Produktinnovation, sondern eine Prozessinnovation. Diese Prozessinnovation besteht darin, dass in der „Lernphase“ von KI-Modellen typischerweise mit sehr vielen speziell aufbereiteten, kuratierten Daten gearbeitet wird. Das kostet Geld und bedeutet viel Aufwand. Bei DeepSeek wurden Methoden entwickelt, die hier geringere Anforderungen stellen. Zudem tun sich KI-Modelle schwer, Erkenntnisse zu verallgemeinern. Wenn ein Kind eine Herdplatte anfasst und sich verbrennt, dann wird es in Zukunft auch bei Herdplatten vorsichtig sein, die ganz anders aussehen. Das hat bei KI bisher nicht gut geklappt, daher war der Lernaufwand ganz gewaltig, eben weil es kaum eine Fähigkeit zur Verallgemeinerung gab. Auch das ist bei DeepSeek anders. Dies gelingt mit einem massiven Einsatz von sogenanntem „reinforcement learning“, das KI-Modellen hilft, autonom „vernünftig“ zu lernen und zu agieren. Man könnte sagen, dass dem Modell beigebracht wurde, über das eigene Verhalten zu reflektieren und verschiedene vernünftige Antworten zu evaluieren und gegeneinander abzuwägen. Das alles führt dazu, dass das Programm schneller lernen kann, und das alles mit viel weniger Rechenaufwand. Folge: Man braucht weniger Kapitaleinsatz, weniger Ressourcen, weniger Energie.
Aber ist das nun ein Game-Changer? Eigentlich nicht. Denn es zeigt ja nur, dass bisher vielleicht zu viel Wert auf die Hardware gelegt wurde, aber zu wenig Wert auf die Logik dahinter. Das war schon länger ein Kritikpunkt, denn in der Logik der Modelle hatte sich in den letzten 20 Jahren weniger getan, als viele denken. Die Modelle wurden vor allem besser durch immer mehr Daten und bessere Hardware. Man könnte jetzt aber einen umgekehrten Schluss daraus ziehen. Wenn die bessere Logik von Modellen mit massivem „reinforcement learning“ jetzt mit noch mehr Daten und viel besserer Hardware kombiniert wird, ist der Forschritt im Bereich von KI vielleicht noch viel heftiger als bislang gedacht!
Daher ändert sich nicht grundsätzlich unsere Einschätzung zu KI, aber es zeigt, dass die Entwicklung eher noch dynamischer verlaufen wird. Und dass mehr Wettbewerber mitmischen können. In diesem Umfeld gehen vielleicht die Margen der etablierten KI-Unternehmen etwas nach unten, die Umsätze aufgrund der insgesamt erhöhten Nachfrage aber am Ende vielleicht sogar etwas nach oben. Möglicherweise ist aber jetzt ohnehin der Zeitpunkt gekommen, ein wenig mehr Augenmerk auf Werte jenseits der Magnificant Seven zu werfen. Abschreiben sollte man die großen Werte aber noch lange nicht. Zuletzt ist diese Entwicklung auch ein Hoffnungszeichen für Europa, denn es zeigt, dass man mit guten Ideen und begrenzten Ressourcen trotzdem fast aus dem Nichts heraus eine Bedeutung erlangen kann.
Newsletter vom 12. Februaur 2025
Martin Schilling – Leiter Geschäftsstelle Private Banking Hannover
M.M. Warburg & CO
Zum Newsletter anmelden