Zuckerbrot und Peitsche
US- und japanische Aktien kletterten zuletzt auf neue Rekordstände, auch in Euro umgerechnet, was für uns nicht ganz unerheblich ist! Sie profitieren aktuell von der optimistischen Einschätzung potenzieller Handelsabkommen zwischen den USA, Japan und China. Es gibt schöne Bilder und wie eigentlich immer haben sich alle Hauptdarsteller dieser Schautreffen lieb und dem ein oder anderen wird sogar „warm ums Herz“ wie zuletzt Chinas Anführer Xi, als er Donald Trump sah. Es wird gegenseitig Zuckerbrot verteilt, nachdem zuvor Peitschenhiebe verteilt wurden. Seltene Erden und Soja-Käufe für im Gegenzug geringere Zölle. Und es funktioniert: Die Börse feiert diesen Schmusekurs, fühlt sich erleichtert und zufrieden. Seit rund sechs Monaten nach Trumps Zollankündigungen am „Tag der Befreiung“ können wir dieses Muster verfolgen: Buy the Dip und Risk on!
Nicht unwichtig ist, dass der eingeleitete geldpolitische Lockerungskurs der Fed weiter auf ein günstiges Börsenumfeld hinweist. Auch die EZB und die japanische Notenbank fühlen sich mit der derzeitigen Zinssituation wohl, auch wenn die Inflation ein bisschen über dem Ziel liegt. Aber wir müssen uns eh in Zukunft auf höhere Inflationsraten einstellen. Die Verschuldungslage der Staaten lässt den Notenbanken keine andere Wahl (Stichwort: „Finanzielle Repression“). Dieses auskömmliche Zins- und Inflationsumfeld unterstreicht, weshalb wir von einem insgesamt positiven, gesamtwirtschaftlichen Umfeld ausgehen sollten, wobei wir die offensichtlichen Risiken wie globale Lieferketten bei Rohstoffen oder Chips nicht kleinreden dürfen. Nicht umsonst hinkt der DAX seit rund drei Monaten deutlich selbst hinter anderen Euro-Börsen (Spanien, Italien) hinterher. Die von globalen Lieferketten abhängigen Branchen Industrie und IT machen recht genau 50 Prozent des DAX aus.
Zurück in die USA: Nach Berechnungen der UBS lehrt uns die US-Börsenhistorie seit 1970, dass die durchschnittliche annualisierte Rendite des S&P 500 bei knapp 10 Prozent liegt. Befand sich die US-Wirtschaft nicht in einer Rezession, steigt dieser Wert auf 12 Prozent. Anleger erzielten jedoch die besten Renditen (+15 Prozent), wenn sich die US-Wirtschaft nicht in einer Rezession befand und die Fed gleichzeitig die Zinsen senkte. Da es Anzeichen gibt, dass sich der US-Arbeitsmarkt abschwächt, gehen wir von mindestens drei zusätzlichen Zinssenkungen von 0,25 Prozent bis Mitte des nächsten Jahres aus. Dass Fed-Chef Powell nach der letzten Zinssitzung auf die Zinseuphoriebremse trat, ist nachvollziehbar. Aufgrund des Shutdowns und mangelnder Arbeitsmarktdaten wolle er nicht zu forsch „im Nebel“ fahren und sicherlich auch die derzeitige Aktieneuphorie abkühlen. Zuckerbrot und Peitsche halt. Gut so! Zudem dokumentierte er damit die Unabhängigkeit der Fed gegenüber Trump und Stephen Miran, dem Trumpschen-Maulwurf innerhalb der Fed. Dieser forderte unlängst eine Zinssenkung um 0,5 Prozent. Doch selbst wenn die Fed ihre Zinssenkungen beenden sollte, wird die US-Wirtschaft wohl fortgesetzt wachsen. Die vom Ausland erpressten Investitionen laufen in den USA bereits an. Zudem kann sich Trump vor den Zwischenwahlen Anfang November 2026 keine schwache Wirtschaft leisten. Die Entwicklung von US-Aktien dürfte also gut unterstützt bleiben.
Getragen wird der Aufschwung in den USA und Asien eindeutig von den Investitionen in KI und Dateninfrastruktur. Der Trend ist ungebrochen und legte im letzten Quartal sogar noch zu. Die sogenannten „Hyperscaler“ Amazon, Alphabet, Microsoft und Meta legten unglaubliche Wachstums- und Investitionszahlen (rund 375 Mrd. USD in 2025) vor. Energiezulieferer profierten ebenso. Es scheint sich in den USA ein Ökosystem zwischen den KI-Playern zu entwickeln, getragen durch gegenseitige Investitionen und Beteiligungen. Ein Schneeballsystem? Die Verschuldungssituationen von z. B. Meta oder Oracle steigen sprunghaft an. Anleihen in vielfacher Milliardenhöhe werden demnächst emittiert. Meta legte letzte Woche 30 Mrd. USD langlaufende Anleihen auf. Dies könnte auch dem Aktienmarkt Liquidität entziehen und wie eine Peitsche wirken. Wir müssen aufmerksam bleiben. Oracle kommt am 09.12. mit Zahlen, Nvidia am 19.11.
Bislang untermauert aber die starke Nachfrage nach Rechenkapazität die robusten KI-Investitionen. Die zuletzt von OpenAI angekündigten KI-Investitionen von rund 1,4 Bill. USD (Quelle Bloomberg) unterstreichen, wie die Branche den höheren Verbrauch von KI-Token unterschätzt hat. Beispielsweise sind die wöchentlich aktiven Nutzer von ChatGPT stark auf 800 Millionen gestiegen. Dies entspricht fast 10 Prozent der Weltbevölkerung, während es noch zu Beginn des Jahres nur 300 Millionen waren. Gleichzeitig ist das durchschnittliche Mitteilungsvolumen pro Nutzer zusätzlich gestiegen, auch durch KI-Videos, die wiederum viel Rechenkapazität benötigen. Diese Entwicklung ist disruptives Zuckerbrot für den Aktienmarkt.
Alles in allem bekräftigen wir unsere konstruktive Beurteilung für Aktien und prognostizieren für den S&P 500 bis Mitte 2026 einen Stand von über 7.000 Punkten. Auch asiatische Aktienindizes dürften dem Trend folgen. In Europa und vor allem Deutschland liegt der Schwerpunkt auf staatlichen Investitionen in Infrastruktur (Energie und Straßen) und Rüstung. An einer Hightech-Agenda wird gebastelt. Man erhofft sich einen Sprung aus der Rezession heraus. Allein die Sondervermögen können einen Wachstumsimpuls von +0,7 Prozent im BIP im Jahr 2026 liefern. Ein Einmaleffekt? Was bleibt ist das Warten auf spürbare Reformen. Wir bleiben gespannt und optimistisch. Der deutsche Aktienmarkt hat u. E. somit die Chance, sich auch weiterhin von der (geo)politisch zerstrittenen Szenerie abzukoppeln und Mitte 2026 bei nahe 26.000 Punkte zu notieren. Zuckerbrot und Peitsche halt.
Weitere wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und zum Abschluss der darin genannten Wertpapierdienstleistung und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada, Asien oder in der Schweiz bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wertentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft. Eine Direktanlage in Indizes ist nicht möglich. Bei einer Investition in ein entsprechendes Produkt können Kosten anfallen.
Prognosen
Angaben zu Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können.
Glossar
Fachbegriffe lassen sich leider nicht immer vermeiden – insbesondere bei komplexen Themen aus dem Finanzbereich. Ein umfangreiches Glossar finden Sie auf www.olb.de/glossar.

Newsletter vom 05. November 2025
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
US-Wahlen ante portas
Die US-Wahlen im Jahr 2024 haben beträchtliche Konsequenzen für die Märkte sowohl auf volkswirtschaftlicher Makro- als auch auf Sektorebene. Zwar ist keine der beiden Parteien (1. Demokraten des amtierenden Präsidenten Joe Biden; 2. Republikaner mit dem voraussichtlichen Kandidaten Donald Trump) bestrebt, weitere groß angelegte Konjunkturprogramme umzusetzen oder die langfristigen Ausgaben zu reformieren. Dennoch gehen die Unterschiede in der Handelspolitik, der Steuerpolitik, der Industriepolitik und anderen Politikfeldern mit unterschiedlichen Konsequenzen einher – je nachdem, wer der Bewohner des Weißen Hauses sein und wie sich der Kongress zusammensetzen wird.
Ein Sieg der Republikaner – ob vollumfänglich oder lediglich bei den Präsidentschaftswahlen – dürfte den Weg für eine Politik mit potenziell inflationären Auswirkungen ebnen. Vermutlich würden die Zölle angehoben, Einwanderungsverbote erlassen und auslaufende Steuererleichterungen entweder vollständig oder größtenteils verlängert. Zu den Sektoren, die von einer republikanischen Führung profitieren sollten, zählen Öl und Gas, Pipelines, Autos, Finanzen sowie Bereiche in Verbindung mit den Verteidigungsausgaben. Demgegenüber stünden erneuerbare Energien vor Gegenwind, Konsumgüterunternehmen wären mit einem erhöhten Zollrisiko konfrontiert und Technologieunternehmen könnten durch negative Schlagzeilen unter Druck geraten.
Ein Sieg des demokratischen Lagers sollte indessen mehr Unterstützung für grüne Energien bedeuten – auch wenn der finanzpolitische Spielraum durch das Haushaltsdefizit und die Schuldensituation eher eingeschränkt wäre – und stärkere Beschränkungen für die fossile Brennstoffindustrie mit sich bringen. Die Körperschaftsteuer könnte steigen; zugleich wäre eine Erweiterung der erstattungsfähigen Steuergutschriften für Familien denkbar. Darüber hinaus könnte sich der Finanzsektor in einem strengeren regulatorischen Umfeld wiederfinden. Außerdem wäre ein taktischer Einsatz von Zöllen, ebenso wie von Exportkontrollen, denkbar – wenn auch nicht in dem Ausmaß, in dem sie womöglich unter republikanischer Führung eingeführt würden. Ein Erdrutschsieg der Demokraten hätte vermutlich eine Ausweitung der Subventionen im Rahmen des „Affordable Care Act“ („Patientenschutz und erschwingliche Pflege“) zur Folge, die tendenziell dem Gesundheitssektor zugutekäme.
Wo könnten Investmentideen entstehen?
- Sowohl Demokraten als auch Republikaner dürfte eines gemeinsam sein: Eine fortgesetzte „America First“-Strategie. Wir sehen allein aus diesem Grund einen Baustein in US-amerikanischen Vermögenswerten als erforderlich an.
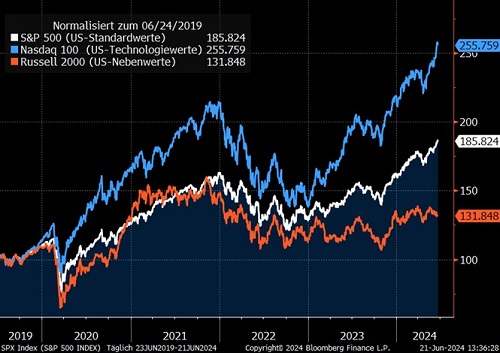
- In den letzten Jahren wurde der Anstieg von Aktienindizes nur von wenigen Aktien getragen. Vor allem am US-Aktienmarkt konnte die Indexentwicklung zu einem wesentlichen Teil auf eine Handvoll Technologie- und Kommunikationskonzerne zurückgeführt werden. Umgangssprachlich sind hier vor allem die „Glorreichen 7“ zu nennen: Alphabet (u. a. Google und YouTube), Amazon, Apple, Meta (u. a. Facebook und Instagram), Microsoft, Nvidia und Tesla. Wir gehen davon aus, dass ein größerer Teil dieser Unternehmen weiterhin marktbestimmend sein wird.
- Das Resultat dieser auf wenige Titel konzentrierten Marktentwicklung sind im historischen Vergleich hoch konzentrierte Aktienindizes (wie z. B. beim US-Aktienindex S&P 500). So stellen die zehn am höchsten kapitalisierten Unternehmen des S&P 500 etwa ein Drittel der gesamten Marktkapitalisierung dar. Wir stellen uns nun vor, dass sich die vernachlässigten Werte und Segmente in der Folge besser entwickeln könnten, auch weil sie in der Bewertung günstiger sind. Dies sollte z. B. bei Nebenwerten im Vergleich zu hochkapitalisierten Werten der Fall sein. Auch dürften solide Substanzwerte wieder an Höhe gewinnen.
Wir bestätigen daher unsere Strategie, eine wünschenswerte Konsolidierung für Zukäufe zu nutzen (= „Buy the dip“-Strategie), aber auch auf eine sehr ausgewogene Diversifikation über mehrere Vermögensklassen zu achten. Dazu gehören u. a. auch Anleihen sowie Gold- und Immobilienanlagen. Wir würden daher insgesamt unsere Maxime mit der Leitidee „Mit Respekt weiter nach oben“ formulieren.
„Auch der stärkste Mann schaut mal unters Bett.“(Erich Kästner)
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 26. Juni 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Aber bitte mit Sahne: Die FED liefert, Ifo verbessert, wir feiern – Mit Angst nach oben
Manche nennen es die „Everything Rally“, weil nicht nur Aktien sondern auch Anleihen, Gold und Bitcoin steigen, manche „Goldlöckchen-Hausse“. Beides scheint richtig, wenngleich nicht vollkommen. Analysten benutzen gerne die Goldlöckchen-Metapher, um einen perfekten Markt zu beschreiben: Moderates Wachstum, moderate Inflation, niedrige Zinsen. Die Metapher geht auf das englische, populäre Märchen „Goldlöckchen und die drei Bären“ zurück. Dass eine Goldlöckchen-Hausse mit Hilfe von Bären umschrieben wird, mag eine Laune der Börsianer sein. Kurzum: Wir haben derzeit eine Sahnebörse. Wir gehen einige Gründe kurz durch:
Da die Geo- und Tagespolitik derzeit wenig hilft, muss mal wieder die Notenbank ran. An der Börse gelten u. a. zwei Thesen:
1) Politische Börsen haben kurze Beine und
2) „Stelle Dich niemals gegen die Notenbanken!“ („Never fight the FED“).
Gerade der zweite Punkt hat an Relevanz gewonnen. Trotz hartnäckiger Inflation blieb die FED nach ihrer letzten Sitzung bei der Erwartung dreier Zinssenkungen im Jahr 2024. Das ist der sogenannte „FED-Put“, die Leitzinsen bei Bedarf jederzeit senken zu können. Das sichert die Märkte gut nach unten ab (deshalb: „Put“). Des Weiteren wurden die Wachstumserwartungen für die USA im Jahr 2024 deutlich nach oben gesetzt: Von nur +1,4 Prozent auf nunmehr +2,1 Prozent. Das sind 50 Prozent mehr. Es läuft in den USA! Es tritt die erhoffte „Softe Landung der Konjunktur“ ein. Manche erwarten sogar nun ein „No Landing!“, also Wachstumsraten von annähernd 3 Prozent. Viele Jobs, gute Löhne und vor allem auch ein starker Aktienmarkt: Das macht den normalen Amerikaner glücklich und lässt ihn an der richtigen Stelle das Kreuzchen machen! Zudem könnte man vermuten – das ist aber nur meine Meinung -, die FED wolle so Joe Biden Wahlkampfhilfe leisten und vor der Wahl am 05. November ein sehr gutes Wirtschaftsumfeld liefern. FED-Chef Powell dürfte dann unter einem neu gewählten Joe Biden ziemlich sicher seinen Job behalten. Bei Donald Trump als Präsidenten mit Sicherheit nicht.
Ein kleines Bisschen davon scheint nun auch in der deutschen Politik angekommen zu sein. Aktienrente und Wachstumschancengesetz wurden endlich in Gang gesetzt, wenn auch nur in kleinem Umfang. Zudem macht das unerwartet starke Plus beim Ifo-Geschäftsklima (87,8 Punkte nach 85,7 im Februar) Hoffnung, denn hier stimmt vor allem der Mittelstand ab. „Die deutsche Wirtschaft sieht einen Silberstreif am Horizont“, fasste das Ifo-Institut zusammen. Und auch der führende globale Investmentbanker von Goldman Sachs, Dan Dees, befand, dass in den deutschen Vorstandsetagen die Stimmung weit weniger düster ist, als es das öffentliche Wehklagen über den Status Deutschlands als “kranken Mann Europas” erscheinen lässt. Ebenso geht es auf Ebene des Eurolandes voran. Der richtungsweisende Einkaufsmanagerindex für das Dienstleistungsgewerbe im Euroraum ist zuletzt gestiegen und liegt nicht mehr im Rezessionsbereich. Kurzum, der dämpfende Effekt der zurückliegenden massiven Erhöhungen der Zinsen und Energiepreise beginnt nachzulassen. Dass nun auch noch hartgesottene EZB-Falken aus Deutschland und Österreich ihr Wording in Richtung Zinssenkungen ab Jahresmitte 2024 änderten, ist ein weiteres Sahnehäubchen auf den „Silberstreif am Horizont“ Europas. Die Schweiz senkte bereits ihre Leitzinsen in der letzten Woche.
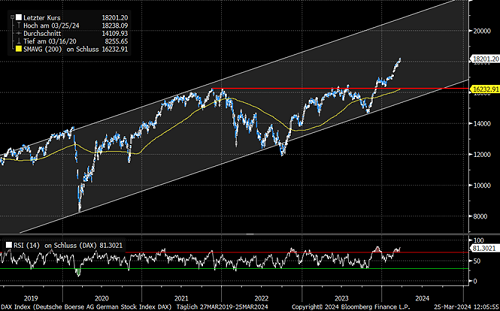
Ein gutes Länderspiel macht noch keinen Europameister und so machen auch ein paar Konjunkturfünkchen noch keinen Boom. Dennoch gibt es in Summe bei vielen geopolitischen Risiken, die uns vor Euphorie bewahren auch vermehrt Gutes zu berichten. Sicherlich haben die Aktienmärkte einiges davon bereits vorweggenommen. So zeigt der Relative-Stärke-Trendindikator (siehe „RSI“ ganz unten im Chart) eine überkaufte Situation beim DAX an. Eine Konsolidierung um rund 5 Prozent wäre u. E. also wünschenswert. Andererseits sehen wir das Sahnepotenzial des Aufwärtstrendkanals bis Jahresende 2024. Das wollen wir nicht verpassen („fear of missing out.“). Auch fundamental reden wir über solide Unternehmensgewinne, wenngleich leicht nachgebend, ein DAX-KGV unter dem historischen Durchschnitt und steigende Dividendenausschüttungen.
Wir bestätigen deshalb unsere vormals getroffene Aussage: “Bei sonnigen Aussichten könnte der Dax Ende 2024 sogar bei 19.000 Punkten stehen.“ Eine Konsolidierung würden wir also aus Sicht heute für Käufe nutzen („Buy the dip“). Da wir zudem keine extreme Gier am Markt verspüren, würden wir die Maxime „Mit Angst weiter nach oben“ als passend empfinden. Wachsam, aber mutig bleiben!
„Auch der stärkste Mann schaut einmal unters Bett.“
Erich Kästner
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 27. März 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
SOS Deutschland: Von Mimosen, Trump und Allzeithochs
Was soll man da noch zu sagen: Deutschlands Wirtschaft sendet SOS und der Dax steht kurz vor dem nachhaltigen Ausbruch über die psychologisch wichtige Marke von 17.000 Punkten. Die Kursziele, die eigentlich erst Ende des Jahres erreicht werden sollten, purzeln teilweise schon jetzt. Ergo sehen sich einige Analysten genötigt und gedrängt, ihre Kursziele für den Dax gen 18.000 Punkte und darüber zu erhöhen. Dies erscheint auf den ersten Blick überraschend, denn Volkswirte erwarten inzwischen nur noch eine Stagnation im ersten Quartal 2024 für Deutschland. Im Januar waren sie noch von einem BIP-Anstieg um 0,1 Prozent ausgegangen. Die Dax 40-Unternehmen können mit ihrem Geschäft ins Ausland flüchten, darum steht der Dax bei 17.000 Punkten. Kapital ist flüchtig und liquide. Nur der Mittelstand, das Rückgrat der deutschen Wirtschaft und damit auch früher oder später die Mehrzahl der Arbeitnehmer, wird die Zeche zahlen.
Die Sorgen um das wirtschaftliche Prestige Deutschlands wachsen immer mehr. Nicht erst seit dem Wochenende, an dem Bloomberg die „Tage Deutschlands als industrielle Supermacht als gezählt“ ansieht, ist uns klar, dass hier etwas passieren muss. Bereits am 17.08.2023 stellte der Economist die Frage, ob Deutschland wieder der „kranke Mann Europas“ ist. Die Antwort wird immer klarer: „Ja“. Die im Ausland inzwischen als konfus und wankelmütig wahrgenommene deutsche Politik tut Vieles, um diesen Eindruck zu bestätigen. Man streitet sich, spricht von Mimosen und Hasenfüßigkeit oder Schuhgrößen, die mindestens zwei Nummern zu groß sind. Eieiei, wie will man so einem möglichen, unberechenbaren US-Präsidenten Trump entgegentreten? Ich bin Börsianer durch und durch und im Grundsatz Optimist, darum empfinde ich nahezu Schmerzen dabei, dieses zu schreiben und erinnere an den legendären Wahlspruch Bill Clintons 1992: „It´s the economy, stupid!“ („Es ist die Wirtschaft, Dummkopf!“).
Da die Geo- und Tagespolitik also wenig hilft, muss mal wieder die Notenbank- und Geldpolitik ran. An der Börse gelten grundsätzlich zwei Thesen:
1) Politische Börsen haben kurze Beine und
2) „Stelle Dich niemals gegen die Notenbanken!“ („Never fight the FED“)
Da die Inflation immer mehr nach Normalität ausschaut, können sich die Notenbanken in den nächsten Monaten auch wieder vermehrt der wachstumsfördernden Politik zuwenden. Allein der Ausblick auf fallende Zinsen verhindert derzeit, dass sich Portfoliomanager gegen den Kapitalmarkt (Aktien- und Rentenmarkt) stellen. Die Gefahr nicht beim haussierenden Börsenzug dabei zu sein, ist groß („fear of missing out“). Und fallen die (Festgeld-) Zinsen erst einmal, dann kommt der Liquiditätszug erst so richtig in Schwung. Den Rest, was Gewinneffizienz anbelangt, besorgt dann „KI“. Will sagen: Es sieht gut aus für die großen Unternehmen in den Börsenindizes. Bei sonnigen Aussichten könnte der Dax Ende 2024 sogar bei 19.000 Punkten stehen. Es ist wie so oft an der Börse: Das Beste kommt zum Schluss. Und wenn es noch nicht das Beste ist, dann ist es auch noch nicht der Schluss.
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 14. Februar 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
„Entscheiden Zeit”
Als wären es nicht schon genug Unsicherheitsfaktoren, ist mit der Eskalation im Nahen Osten ein weiterer hinzugekommen. Sofern sich der Konflikt regional nicht ausweitet und der Ölpreis nicht deutlich steigt, dürften sich die Auswirkungen auf Inflation und globales Wachstum jedoch in Grenzen halten, so zumindest der Marktkonsens.
Die US-Wirtschaft hat sich bis zuletzt ins 3. Quartal hinein besser gehalten, als erwartet: plus 4,9 Prozent im BIP-Wachstum. Das nimmt ja fast schon chinesische Dimensionen an. Aber freuen tue ich mich darüber nicht, denn die FED wird die Zinszügel daraufhin erst einmal straff halten und so spricht die superschnelle Anhebung der US-Leitzinsen auf satte 5,25 Prozent weiterhin für eine kommende, leichte Rezession. So sollten wir schon im 4. Quartal 2023 erste Anzeichen dafür sehen und in den USA nur noch um rund ein Prozent wachsen. Die hohen Zinsen drücken von nun an aufs Konsumentenbudget (Sollzinsen auf Kreditkarten- und Immobilienkredite) und Studentenkredite müssen erstmals seit Corona wieder zurückgezahlt werden. Zudem sind die üppigen Corona-Schecks (Stichwort: „Helikoptergeld“) aus den Jahren 2020 und 2021 aufgezehrt. Wir gehen somit davon aus, dass die US-Wirtschaft im Sommer 2024 leicht schrumpfen wird.
Auch in China ist die Wirtschaft im dritten Vierteljahr gegenüber dem zweiten Quartal mit 1,3 Prozent deutlich stärker gewachsen, als erwartet. Doch auch hier halten wir das hohe Wachstumstempo nicht für nachhaltig. Der Einbruch am Immobilienmarkt verursacht viele wirtschaftliche Probleme, die sich noch bis 2030 hinziehen können. Hinzu kommt eine schwächere globale Nachfrage. Für 2024 erwarten wir weiterhin „nur“ ein Wirtschaftswachstum von 4,0 Prozent. Der Staat wird es schon irgendwie richten.
Im Euroraum zeichnet sich der in der zweiten Jahreshälfte 2023 erwartete leichte Rückgang der gesamtwirtschaftlichen Produktion immer klarer ab. In den Konsensprognosen für 2024 spiegelt sich jedoch noch immer die Erwartung einer spürbaren Erholung der Konjunktur wider. Das ifo-Institut sieht für Deutschland einen „Silberstreif“ am Horizont, aber keine Trendwende. Dem mögen wir uns anschließen. Die „Wildcard“ für 2024 könnte die EZB sein. Die aktuellen Zahlen zum deutschen Bruttoinlandsprodukt (-0,1 Prozent im 3. Quartal 2023 zum Vorquartal) und zur Inflation (deutlich runter auf +3,8 Prozent im Oktober) spiegeln eindeutig wider, dass wir uns bereits in einer Rezession befinden. Die Zahlen von Mercedes, VW, Sartorius oder den Chemiewerten des DAX sprechen Bände für den industriellen Bereich.
Es könnte daher sein, dass die EZB die Leitzinsen schon bald im Jahr 2024 kräftig wird senken müssen, um den Konjunkturzug nicht vollends vor die Wand zu fahren. Ich bin sehr zuversichtlich, dass das „Higher for longer“-Mantra (= höhere Zinsen für längere Zeit) ziemlich rasch im Jahr 2024 fallen wird. Zudem zwicken die höheren Zinsen gewaltig bei den Staatsschulden. Die Staatsverschuldung in den USA und in Europa wird immer mehr zu einem großen Thema. Die US-Schuldenuhr tickt erbarmungslos: https://www.usdebtclock.org/. Am 17. November werden wir neue Budgetverhandlungen in den USA erleben. Ein „Shutdown“ ist nicht ausgeschlossen, wenngleich unwahrscheinlich. Auch das Rating der USA wankt dann wieder einmal. Man muss kein Prophet sein, um zu erahnen, dass das Verschuldungsthema ein riesiges Wahlkampfthema in den USA in 2024 werden wird. Kann und will die USA dann noch die Kriege in der Ukraine und im Nahen Osten bezahlen? Trump reibt sich schon die Hände, zumal ein Trump-Getreuer nun dem Repräsentantenhaus vorsitzt.
In Summe rechnen wir mit Blick auf die Notenbanken mit keinen Zinserhöhungen mehr. Zinspause heißt das Motto. Die ersten Zinssenkungen dürften u. E. im 2. Quartal 2024 erfolgen. Notieren wir uns den 03. Mai 2024 für die FED und den 06. Juni für die EZB im Kalender. Das Ende der Zinserhöhungserwartungen beginnt schon früher. Das spricht für einen Rückgang der Anleiherenditen im Verlauf des ersten Quartals 2024. Und bei rund 5 Prozent Rendite am langen Ende der US-Zinskurve kann man als US-Investor schon mal schwach werden, oder? Da wird doch nicht gar Vermögen von zittrigen Aktienhänden in vermeintlich sichere Renten umgeschichtet? Ich bin sicher, das ist schon passiert. Und es wird umso kritischer, falls Hedge Funds oder ausländische Investoren Spaß daran entwickeln sollten, die US-Rendite für 10-jährige Staatsanleihen über 5 Prozent zu treiben, um die Geduld der FED und das Rating der USA zu testen.
Der US-Aktienmarkt steht zudem vor einem wichtigen Test: Hält die 200-Wochen-Durchschnittslinie des S&P 500? Seit 2011 war dieser Test immer erfolgreich und gab ein antizyklisches Kaufsignal. 2001 und 2008 gelang dieses jedoch nicht. Und 2023? Es ist „Entscheiden Zeit!“ wie Ronan Keating immer so schön bei „The Voice of Germany“ zu sagen pflegt. Einigermaßen sicher erscheint mir auf jeden Fall eines: Diversifikation und gute Beratung wird uns auch dieses Mal über die Runden helfen und uns trotz allem gut schlafen lassen.
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 1. November 2023
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden

Heidewitzka, Herr Aktionär
Die Aussagen des ifo-Instituts und des IWF zu den Wirtschaftsaussichten für Deutschland sind eine Ohrfeige. Der Internationale Währungsfonds (IWF) geht in seiner jüngsten Prognose davon aus, dass Deutschland 2023 insgesamt um 0,3% schrumpft. Für kein anderes großes Industrieland wird ein BIP-Rückgang erwartet.
Und für 2024 erwartet der Währungsfonds auch nur ein leichtes Wachstum von 1,3%. Eine Rezession im 2. Halbjahr scheint kaum mehr abwendbar. Täglich können wir wieder einmal vom „kranken Mann -ich ergänze Frau- in Europa“ lesen. Das betrifft nicht vornehmlich die DAX 100 Unternehmen, sondern vielmehr die kleinen und mittelgroßen Unternehmen Deutschlands. Das Rückgrat unserer Wirtschaft. Zu viel Bürokratie, zu teure Energie, zu wenig Fachkräfte, zu hohe Steuern, zu wenig Kapital für Startups. Alles keine neuen Themen.
In der öffentlichen Debatte wird vor allem der aktuellen Bundesregierung vorgeworfen, schuld an der Konjunkturkrise zu sein.
Der kurzfristige Einfluss politischer Maßnahmen auf die Konjunktur ist jedoch begrenzt, auch weil die Bürokratie im Wege steht, was vor Kurzem selbst das öffentliche rechtliche ZDF in einem Faktencheck feststellte. Dass ein Schritt der Bundesregierung noch den wahrscheinlichen BIP-Rückgang in den nächsten Monaten aufhalten kann, ist kaum zu erwarten. Geldpolitik und außenwirtschaftliches Umfeld wären dafür viel wichtigere Faktoren. Dennoch hat die Politik Einfluss. Der monatelange Streit der Regierung um Heizungsgesetz und Haushalt klingelt noch in unseren Ohren. Politischer Streit verursacht Unsicherheit. Das kann Investitionspläne verschieben und Wachstum kosten. Mittelfristig hat die Politik deutlich größeren Einfluss. Strukturelle Reformen können dafür sorgen, dass aus der Phase keine Ära der konjunkturellen Schwäche wird. Dass direkte Subventionen für die neue Wasserstoffstrategie aber nur auf grünen Wasserstoff aus erneuerbaren Energiequellen beschränkt bleibt, könnte ein nächster Showstopper sein. Haben wir diese Zeit?
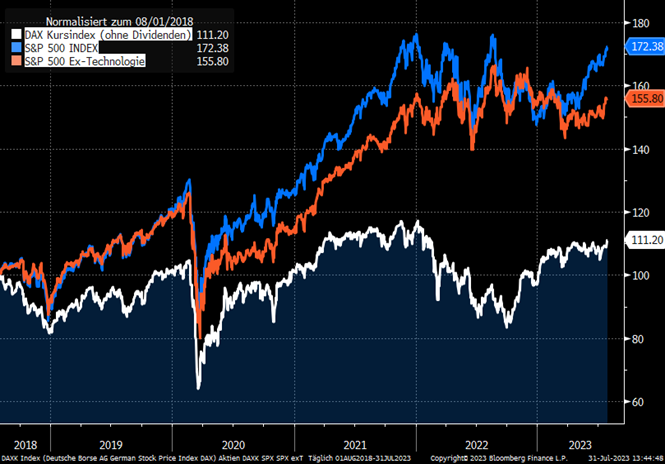
Zu Recht werden Sie sagen, warum meckert der denn so? Der Dax markiert doch ein neues Allzeithoch! Ja, wir meckern typisch deutsch und auf hohem Niveau. Es könnte aber eben besser sein und wir wollen doch ganz oben mitspielen, oder? Und so schweift der Blick eines Anlegers unweigerlich ins Ausland. Und da sehen wir, dass der US-Aktienmarkt in den letzten fünf Jahren deutlich besser gelaufen ist als hierzulande. In Euro gerechnet beträgt der Vorsprung des S&P 500 Indexes satte 61%. Und selbst wenn man die US-Technologiewerte herausrechen würde, läge der Vorsprung immer noch bei 45% (siehe Chart, Quelle Bloomberg).
Obwohl nun saisonal mit August und September die historisch eher schwierigen Börsenmonate eines Jahres kommen, wollen wir zwei Gedankengängen folgen. So hat die Schweizer Großbank UBS ihre langfristigen Endnachfrageprognosen für die Künstliche Intelligenz (KI) von einer jährlichen Wachstumsrate von 20% in den Jahren 2020 bis 2025 auf 61% im Zeitraum von 2022 bis 2027 angehoben. Es wird erwartet, dass die weltweite KI-Nachfrage von 28 Mrd. US-Dollar im Jahr 2022 auf 300 Mrd. US-Dollar im Jahr 2027 wächst. Damit wird KI eines der Segmente mit dem schnellsten Wachstum im globalen Technologiesektor sein. Das Anwendungs- und Datenmodellsegment der KI, wird der UBS folgend, im Jahr 2027 Erlöse von 170 Mrd. US-Dollar erreichen (jährliche Wachstumsrate von 139%), während für das halbleiter- und hardwarebetonte Segment mit 130 Mrd. US-Dollar (jährliche Wachstumsrate von 38%) gerechnet wird. Schade aber auch hier, dass es kaum deutsche KI-Tech-Unternehmen an der Börse gibt bzw. die erfolgreichen deutschen Startups wie das Berliner G2K, das für einen hohen dreistelligen Millionenbetrag an den US-Konzern Service Now verkauft wurde, in ausländische Hände fallen. Es besteht für uns kein Zweifel daran, dass wir jede Schwäche in diesem Sektor für strategische Käufe nutzen. Bei uns läuft dieser säkulare Trend auch unter dem Namen „AIRA“. AIRA steht für AI (Artificial Intelligence = Künstliche Intelligenz) plus IRA (Investitionsprogramm „Inflation Reduction Act“ der USA).
Als Zweites widmen wir uns den wieder auskömmlichen Renditen am Rentenmarkt. Die Renditen von Investment-Grade-Anleihen liegen knapp unter ihren historischen Höchstständen und könnten rasch sinken, wenn die Fed ihren Straffungszyklus beendet. Wir rechnen nun damit, weil auch die Kerninflationsrate sinkt und auch am US-Arbeitsmarkt und den Löhnen erste Entspannungssignale kommen. Bei den vorherigen vier Zinserhöhungszyklen sanken die Renditen 10-jähriger US-Staatsanleihen in den sechs Monaten nach der letzten Zinserhöhung der Fed um durchschnittlich 70 Basispunkte, was nichts anderes bedeutet als Kursgewinne. In der Historie übertraf der gesamthafte Bloomberg US Intermediate Aggregate Bond Index für US-Staatsanleihen den S&P 500 Total Return Index während jeder der vier letzten US-Rezessionen um mehr als 10%. Diese Outperformance erhöhte sich während der globalen Finanzkrise von 2008 auf 43,4%. Die Rezessionsangst an den Märkten hat aufgrund der Widerstandsfähigkeit der US-Wirtschaft zwar abgenommen, doch die Gefahr eines Abschwungs besteht nach wie vor. Erstklassige Anleihen zeichnen sich jetzt also dadurch aus, dass sie sowohl eine Aussicht auf Rendite als auch Sicherheit bieten. Zudem haben sie sich in der Vergangenheit in Phasen, in denen wachstumssensitive Anlagen nachgaben, sehr gut entwickelt und bieten einen guten Gegenpol zum Aktienmarkt. Deshalb glauben wir, dass die aktuelle Situation eine gute Möglichkeit für eine ausgewogene Allokation in Anleihen bietet, und raten den Anlegern, sich diese Anleiherenditen zu sichern.
Manchmal muss ich mir auch die Augen reiben. Rezession und doch Allzeithoch im Dax. Heidewitzka, wer hätte das gedacht? Der Mut, Aktien nicht den Rücken zu kehren, wurde wieder einmal belohnt.
DAX-Preisindex (ohne Dividenden) gegenüber dem S&P 500 und S&P 500 ohne Technologie (in Euro, 5-Jahressicht, indexiert auf 100):
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 2. August 2023
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Zinsfieber muss sich legen
„Never fight the Fed“ ist unter Analysten ein bekanntes Sprichwort und bedeutet so viel wie „Wette nie gegen die US-Notenbank“. Der Fed-Vorsitzende Jerome Powell legte letzte Woche vor dem US-Kongress nahe, dass nach einer kurzen Zinspause die Zinsen wohl weiter erhöht werden müssen. Ähnlich restriktiv äußerten sich Vertreter der EZB, insbesondere aus Deutschland. In Norwegen und Großbritannien wurden aktuell und überraschend die Zinsen um satte 0,5 Prozent erhöht. Die Rezessionsglocken bimmeln nun noch lauter. Die Zinsstrukturkurve bei Bundesanleihen ist so invers, also nicht normal, wie seit 1992 nicht mehr. Soll heißen: Am langen Ende der Zinskurve gibt es weniger Zinsen als am kurzen Ende.
Das Zinsfieber der Notenbanken verbreitet also zunehmend Sorge am Kapitalmarkt. Das reichte, um den konjunktursensiblen Dax deutlich unter 16.000 Punkte zu drücken. Die leicht resignierenden Notenbanken machen also noch vor dem Halbjahreswechsel ernst. Vielleicht auch um im späteren Verlauf des 3. Quartals pausieren und dann am Jahresende, spätestens aber im 1. Quartal 2024, wieder lockern zu können. Kerninflation und vor allem auch die Konjunktur werden sich bis dahin deutlich abgeschwächt haben. So brach die Erwartungskomponente des ifo-Geschäftsklimaindexes im Juni brachial ein. Eins ist wohl klar: Obwohl die Inflation, wenn auch langsam, zurückkommt und auch die Einkaufsmanagerindizes der Industrie bereits klar auf Rezession stehen, überdrehen die Notenbanken das Zinsrad. Das Risiko, dass die Notenbanken den zweiten großen Politikfehler innerhalb von drei Jahren machen, erscheint groß und stößt zumindest bei mir auf Unverständnis.
Auch die Entwicklungen an den Rentenmärkten spiegeln das Bild. Die etwas Älteren unter uns werden sich an die ruhige Hand der Deutsche Bundesbank gerne zurückerinnern. Fairerweise haben sich die Zeiten aber auch aller spätestens durch Corona, Krieg und Künstliche Intelligenz dramatisch verändert und die Notenbanken haben auch adressiert, dass die Bekämpfung der Inflation „Prio 1“ ist. Da die Volatilität bzw. Risikowahrnehmung an den Aktienmärkten immer noch niedrig ist (siehe Grafik), könnte sich diese zu Anfang des neuen Halbjahres noch einmal entladen und durch zittrige Hände drastisch erhöhen. Gewinnenttäuschungen wie bei Lanxess, Sartorius oder Siemens Energy gesehen, werden gnadenlos abgestraft. Auch Rebasierungen der hoch gelaufenen Tech-Werte auf ein normales Portfoliogewicht könnten kurzfristig zu Abwärtsdruck führen.
Es ist also ein Balanceakt, auf dem wir uns in den nächsten Wochen einzustellen haben. Genauere Einblicke werden wir mit der US-Quartalsberichterstattung ab 14. Juli bekommen. Dann berichten die US-Investmentbanken als Erstes. Auch wird es spannend sein, zu beobachten, inwieweit die Implementierung von „Künstlicher Intelligenz“ in die Arbeitsabläufe der Unternehmen schon jetzt zu Produktivitätsgewinnen führt. Die Fantasie dafür ist auf jeden Fall da. Aktien können bis Ende 2023 trotz allem steigen, doch das wird eine schwierige Gratwanderung und ist mit Risiken verbunden: Hierfür darf das Wirtschaftswachstum weder so stark sein, dass es die US-Notenbank Fed zu weiteren Zinserhöhungen zwingt, noch so schwach, dass Rezessionsängste aufkommen. Das ist die Hoffnung, die man als Investor hegen darf, zumal schon viele Profianleger defensiv in Aktien gewichtet sind. Die Spannbreite beim DAX sehen wir kurzfristig zwischen 15.340 und 16.000 Punkten. Zum Jahresende haben wir Mut und sagen „16.600“. Eine diversifizierte Portfoliostruktur wird uns dabei helfen, das Depotfieber zu senken.
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 28. Juni 2023
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Schreck lässt nach, Nachwirkungen nicht ausgeschlossen
In den letzten Jahren sind wir ja an Vieles gewöhnt worden, ob nun fake news, Virus oder Krieg. Und auch dieses Mal standen wir am Rande der Klippe und mindestens ein Zeh guckte schon drüber hinweg. Nach den US-Banken kurz zuvor waren es nun die Schweizer – ja, die mit den unvergleichlichen Uhrwerken und Hustenbonbons -, die unsere Nerven strapazierten. Es muss bei der Rettung der Credit Suisse wohl wie auf der Rasierklinge rundgegangen sein. Die Schweizer Behörden standen am Wochenende massiv unter Druck, die Übernahme durch die UBS noch vor der Eröffnung der asiatischen Märkte am Montag abzuschließen. Sie mussten die Vorstände der beiden Banken dazu bringen, dem Deal zuzustimmen, um die Alternative einer von den Regulierungsbehörden geleiteten Abwicklung der Credit Suisse zu vermeiden. Dies hätte sich als langwierig und schmerzhaft für das Finanzsystem erweisen können.
Als „weißer Ritter“ für die Märkte kamen wieder einmal die Notenbanken geritten. Die US-Notenbank arbeitete mit an der Vereinbarung, weil beide Banken große Geschäfte in den USA haben. Zusätzlich zur Einfädelung des Deals haben die großen Notenbanken angesichts der jüngsten Bankenturbulenzen eingegriffen, um die Versorgung der Finanzwirtschaft mit dem Dollar zu verbessern. An der koordinierten Aktion waren die EZB sowie die Notenbanken der USA, Japans, Großbritanniens, der Schweiz und Kanadas beteiligt. Die Banken werden ab sofort vorerst täglich Dollar-Liquidität über 7-tägige Refinanzierungsgeschäfte anbieten. Dies soll bis mindestens Ende April fortgeführt werden. Meines Erachtens ist es nur so zu erklären, dass der Aktienmarkt den „sell off“ am Montagmorgen umkehren konnte. Zudem winkt die Aussicht, dass die US-Notenbank an diesem Mittwoch die Zinsen gar nicht mehr erhöht. Grund dafür ist nicht nur die Bankenkrise, sondern auch die Tatsache, dass eine Rezession mit harter Landung nun wohl kaum noch zu vermeiden sein wird. Energie- und Rohstoffpreise zeigen klar nach Süden. Die Stände von vor dem Krieg wurden bei Strom, Gas und Öl unterschritten. Es erscheint nur logisch, dass die Gesamtinflationsrate ab Mitte 2023 dramatisch fallen wird. Das könnte fast schon deflatorische Züge annehmen. In den letzten Tagen sind die Inflationserwartungen in den USA bereits stark gefallen. Ich habe den Eindruck, dass wir bereits ab dem zweiten Quartal eine Rezession in den USA mit Ausstrahleffekten auf die globale Wirtschaft durchspielen werden.
Obwohl die Geschäftsberichte und die Ausblicke der Unternehmen gerade im Euroland für 2023 bisher als solide und gut einzuschätzen sind, rechne ich nun mit Senkungen der Gewinnschätzungen, da sich die finanziellen Spielräume für viele Unternehmen einengen dürften. Auch die Trumpfkarte China spielt noch nicht so richtig mit. Von Preiskämpfen auf dem Automarkt ist z. B. zu lesen. Insgesamt können wir im 2. Quartal das Erreichen der überaus wichtigen 200-Tage-Durchschnittslinie (Chart DAX, gelbe Linie), die aktuell zumindest bei rund bei 13.900 Punkten verläuft, nicht mehr ausschließen. Das wäre jedoch allemal verkraftbar, denn aus fundamentaler Sicht halten wir gerade europäische Dividenden- und Qualitätstitel für unterbewertet und würden in einem Panik-Szenario mit hohen Volatilitäten (VDAX über 30) zu Käufen raten. Wir halten gerade die Unternehmen, die auch über eine gewisse Marktmacht verfügen, für viel besser finanziert als noch vor Jahren. In diesem Sinne behalten wir einen kühlen Kopf und bleiben aktiv dabei.
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 22. März 2023
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Rezession, na und? Lob an Privatanleger.
Da hat uns „Triple A“ mal wieder gezeigt, wo Bartel den Most holt. Amazon, Apple und Alphabet legten Zahlen vor und lieferten. Nicht das alles Gold wäre, was da berichtet wurde, dennoch konnten die arg zurückgefahrenen Prognosen geschlagen werden. Dazu kamen noch die Schwergewichte Microsoft und Tesla. Die verdutzten Marktakteure mussten zusehen, ihre teils drastisch reduzierten Aktienpositionen in diesen Werten wieder aufzustocken. Paradoxerweise unterstützend wirkte auch das überraschend schwache Bruttoinlandsprodukt der USA für das 2. Quartal 2022 (-0,9 Prozent). Die USA befinden sich definitorisch nach einem zweiten Minusquartal in einer technischen Rezession, obschon im 1. Halbjahr doch mehr als zweieinhalb Millionen neue Jobs geschaffen wurden. Dies ließ den Market hoffen, dass die US-Notenbank FED das Tempo ihrer Zinserhöhungen drosseln könnte. Und der Krieg? Die Börse ist gut darin, sich an schreckliche Tagesaktualität zu gewöhnen.
Ein genauerer Blick in die US-Berichtssaison bringt ein Mehr an Klarheit, was auch in der nahen Zukunft zu erwarten ist. So verbuchte Apple einen Umsatz- und Gewinnrückgang (!), schnitt aber besser ab als erwartet. Amazon sprangen nach den Zahlen um rund 10 Prozent. Der Online-Riese wies zwar den zweiten Quartalsverlust (!) in Folge aus und verfehlte die Schätzungen. Dafür fiel die Umsatzsteigerung stärker als prognostiziert aus. Intel hingegen hat derweil nach deutlichen Umsatzeinbußen im zweiten Quartal seine Jahresprognosen gesenkt. Der Kurs brach ein, genauso wie bei Roku. Der Anbieter von Streaming-Hardware hatte mit Gewinn und Umsatz enttäuscht und auch in seinem Ausblick pessimistisch geklungen. Exxon Mobil und Chevron hatten dank hoher Ölpreise dagegen im zweiten Quartal einen Rekordgewinn verzeichnet. Enttäuschende Zahlen und ein pessimistischer Ausblick drückten den Meister Proper Hersteller Procter & Gamble um roundabout 6 Prozent. Es geht also munter hin und her zwischen Euphorie und Enttäuschung. In Summe, da ca. 60 Prozent der US-Aktien des S&P 500 berichtet haben, konnten rund 2/3 der Unternehmen die Gewinnprognosen schlagen und rund 60 Prozent die Umsatzprognosen. Hört sich gut an, liegt aber teils deutlich unter dem Schnitt der Vorquartale, wo es jeweils fast 80 Prozent waren. Ist das Glas nun halb voll oder halb leer? Volkswirte werden sagen, es sei halb leer, denn Konsumentenvertrauen und wichtige Einkaufsmanagerindizes aus der Industrie zeigen ganz klar nach unten. Einzelwertanalysten werden sagen, das Glas sei halb voll. Man muss nur darauf achten, welches Unternehmen die Marktmacht hat, Preise und vielleicht noch einen Schnaps mehr an den Kunden weiterzugeben. Man mag sich selber die Frage beantworten, ob man die Preiserhöhung um satte 30 Prozent bei Amazon Prime bezahlt oder eben nicht? Zudem verstehen es viele Unternehmen gut, niedrigmargige Produkte aus dem Sortiment hinauszuwerfen und hochmargige dafür noch recht zügig zu liefern. Wir sind gespannt, ob sich dies wieder ändert, falls sich die Chipengpässe – wie man nun hört – entspannen sollten.
Kurzum, wir werden m. E. mindestens bis Jahresende in eine „Börsenwelt der schnellen Läufe“ sehen. Enttäuschungen und Überraschungen werden in Einzelwerten zu hohen Volatilitäten führen und stock picking Fähigkeiten erfordern, während sich die Sammelindizes wie DAX oder S&P 500 in längeren Phasen der Seitwärtsbewegung wiederfinden werden. Wie wir wieder einmal sehen, bestimmen die USA bzw. die FED, wohin der Zins- und Börsenzug fährt. Aktuell profitiert die Börse von der soliden Berichtssaison, ab Mitte August sollten dann wieder die pessimistischen Volkswirte und Bären das Zepter übernehmen. China meiden wir inzwischen. Geopolitische Aggression (Taiwan), Verbrüderung mit Russland, ideologische Null-Covid-Strategie, regulatorische Ketten für Unternehmen mit Marktmacht und die andauernde Immobilienkrise sind einfach zu viel des Bedenklichen. Ein großes Kompliment zollen wir den Privatanlegern, die in Summe trotz des Krieges nicht in Panik verfallen sind und an ihren Langfristinvestments und Sparverträgen u. a. in etablierte Mischfonds festgehalten haben. Wir hoffen sehr, dass dies so bleibt, wissen wir doch, dass die monatlichen Mehrbelastungen der gestiegenen Energierechnung noch folgen werden. Keine Frage, wir werden in den nächsten Monaten noch die Backen zusammenkneifen müssen, aber wir können das, wenn wir politisch (Grüne und FDP), wirtschaftlich (Tarifparteien) und gesellschaftlich (Arm und Reich) zusammenhalten. Gehen wir den Spaltern nicht auf den Leim!
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert-, Preis- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 3. August 2022
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Stagflation: „Sell now, think later“? Nicht bei uns!
„Alle amerikanischen Unternehmen müssen Russland verlassen“, sagte der ukrainische Präsident Wolodymyr Selenskyj in seiner Videoansprache vor dem US-Parlament. Denn dieser Markt sei „geflutet mit unserem Blut“. „Die Konsequenzen dieses Wirtschaftskrieges werden wir alle noch lange spüren“, mutmaßte Joseph Kalish, Chefstratege von Ned Davis Research. Und Jennifer Hillman, Rechtsprofessorin an der Georgetown University und Ex-Juristin bei der Welthandelsorganisation (WTO) glaubt, dass „das Handelssystem, wie wir es kennen, auseinanderbricht und der globale Handel in Zukunft in Koalitionen von Gleichgesinnten stattfindet. Hier die Demokratien, dort die Autokratien.“ Kurzum und mit einem Wort: Zeitenwende. Aber kommt nun auch die Konjunkturwende? Ja! Am Freitag wird uns der Ifo-Geschäftsklimaindex mit Macht darauf hinweisen. Wir hören von Stagflation (= stagnierendes Wachstum bei hoher Inflation) und anschließender Rezession, möglicherweise schon ab 2023. Die Zinskurve in den USA deutet so etwas an. Und im Handelsblatt ist zu lesen, dass Deutschland der „Hauptverlierer“ sein wird. Kabelstränge und Weizen aus der Ukraine kommen nicht mehr. Die Rohstoff- und Chinaabhängigkeit sowie die seit Donald Trump eingeleitete De-Globalisierung gefährden unser Erfolgsmodell. Dass unser Wirtschaftsminister Habeck in Katar als Bittsteller für Energie antreten muss, zeigt das ganze Dilemma der Situation. Und vieles wird dann auch herbeigeredet und geschrieben. Dennoch werden wir nicht mit großer Gießkanne Aktien ausschütten, sondern versuchen, mit Augenmaß und aktiver Strategie entgegenzuwirken.
Was sollten Anlegerinnen und Anleger tun? Wir sind der Ansicht, dass die beste Reaktion auf den Krieg in der Ukraine nicht darin besteht, einfach Aktien zu verkaufen. Stattdessen bevorzugen wir eine Strategie, die sich auf Stagflation und Unsicherheiten einrichtet, eine gewisse Absicherung gegen Verluste bietet, aber auf langfristige Renditen ausgerichtet ist. Eine höhere Diversifikation über verschiedene Regionen, Sektoren und Anlageklassen wird umso wichtiger. Ein zu hoher „Home Bias“ (= Übertendenz zu heimatnahen Werten) in deutsche Werte könnte wie oben beschrieben zu einseitig sein, auch weil Europa zu nahe an Russland liegt. Das ist beileibe nicht neu oder innovativ, aber eine Notwendigkeit.
Wir empfehlen also derzeit Maßnahmen, die die konjunkturelle Situation widerspiegelt und gleichzeitig Portfoliorisiken mitberücksichtigt, ohne am Derivatemarkt tätig werden zu müssen.
- Liquide bleiben: Es ist immer gut, Cash vorzuhalten trotz erhöhter Inflation, um Panikphasen für Aufstockungen oder Verbilligungen zu nutzen. Das ist leichter gesagt als getan, denn Panik hat ihre Gründe.
- Auf Stagflation einrichten: Angesichts des Kriegs und stärkerer inflatorischer Tendenzen kann ein breites Rohstoffengagement (Öl, Gas, Aluminium, Dünger, Edelmetalle) eine wirksame Portfolioabsicherung bieten. Agrarwerte, die für den sparsamen Umgang von Saat und Dünger sorgen können, dürften gesucht sein. Auch Positionen im globalen Gesundheitssektor sehen wir als gute Möglichkeiten zur Reduzierung der Portfoliovolatilität an. Pharmawerte haben sich in der Vergangenheit in konjunkturell schwierigen Phasen aufgrund ihres robusten Geschäftsmodells bewährt.
- Auf steigende Zinsen vorbereiten: Trotz der Wachstumsrisiken deutet die US-Notenbank FED an, dass sie eine Anhebung der Zinssätze und die Eindämmung der Inflation als Priorität ansehen. An den Aktienmärkten profitiert der Finanzsektor in der Regel von steigenden Zinssätzen und wertstabile Sektoren (Value) entwickeln sich bei steigenden Zinsen in der Regel besser als Wachstumssektoren (Growth). Aufgrund der Russlandrisiken präferieren wir Versicherungen gegenüber Banken.
- Auf die Energiewende ausrichten: U. a. das jüngste Importverbot der USA für russisches Erdöl deutet auf einen verstärkten Fokus auf Energiesicherheit und -unabhängigkeit hin. Der Wunsch nach Energieunabhängigkeit deckt sich mit dem längerfristigen Fokus auf die Reduzierung der CO2-Emissionen. Dies dürfte Investitionen in Greentech (Wasserstoff, Wind, Solar) sowie in Lösungen für saubere Luft und zur CO2-Reduktion zugutekommen. Die aktuelle Energiekrise hat den Trend wiederbelebt und ins Bewusstsein zurückgeholt. Auf Bewertungen der Aktien achten, denn viele machen keinen Gewinn!
- Das Zeitalter der Sicherheit scannen: Die russische Invasion dürfte signifikante Auswirkungen auf verschiedene Bereiche der Regierungspolitik haben, da von stärkerer Konfrontationsbereitschaft und Fokussierung auf wirtschaftliche Entflechtung auszugehen ist. Eine Investition in Rüstungsaktien lehnen wir ab. Wir erkennen stattdessen Chancen im technologischen Bereich, unter anderem in der Cybersicherheit und in Basistechnologien wie 5G und Netzinfrastruktur. Auch hier auf Bewertungen achten, denn steigende Zinsen lassen zukünftige Gewinne gerade bei Wachstumswerten geringer ausfallen.
Selten habe ich mich so schwergetan, etwas über Geldanlage mit lockeren Sprüchen und Weisheiten zu schreiben, denn auch in meiner Gemeinde sind die ersten Flüchtlinge angekommen. Die Not und das Leid sind groß. Gesundheit, Freiheit und Sicherheit sind grundlegende Güter. Wohlstand kommt erst dahinter. Da hatte Abraham Maslow eindeutig recht.
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert-, Preis- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 23. März 2022
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG