Zerstören zu viele ETF den Aktienmarkt?
Aufgrund der Tatsache, dass passive Investmentfonds, insbesondere ETF, ihre aktiven Geschwister in den USA mittlerweile überrundet haben (Kuchengrafik) wird zunehmend vor den Risiken des ETF-Booms gewarnt.
In einem aktuellen Arbeitspapier¹ wird sogar die These aufgestellt, dass passive Indexfonds ab einem bestimmten Marktanteil für heftige Marktturbulenzen und im Extremfall sogar für den Zusammenbruch der Aktienmärkte sorgen könnten. Die vermeintliche Logik dahinter: Aktienmärkte werden in regelmäßigen Abständen von Übertreibungen und irrationalen Ausschlägen heimgesucht. Passive ETF-Anleger und -Anlegerinnen verstärken diese Übertreibungen, wohingegen die Manager aktiver Fonds erkennen, dass es sich um irrationale Übertreibungen handelt, sich entsprechend dagegen positionieren und auf diese Weise eine Rückkehr der Kurse zu ihren fundamental gerechtfertigten Niveaus bewirken. Genau dieser marktstabilisierende Korrekturmechanismus werde aber ausgehebelt, wenn passive Anlagen überhandnehmen und aktive Fonds immer mehr ins Abseits gedrängt werden.
Nun ist ein solches Szenario zwar theoretisch durchaus vorstellbar, die entscheidende Frage aber ist, ob es in seinen entscheidenden Punkten etwas mit der Realität der Aktienmärkte zu tun hat.
Und genau hier liegt das Problem: Ein zentraler Bestandteil dieser Logik besteht nämlich darin, dass es die Gruppe der aktiven Manager ist, die dafür sorgt, dass die Aktienkurse immer wieder zu ihren fundamental gerechtfertigten Niveaus zurückkehren. Das bedeutet aber, dass genau diese Gruppe erfolgreicher agieren müsste als der Gesamtmarkt, denn sie ist es ja schließlich, die den „wahren“ Wert der Aktien kennt und sich entsprechend positioniert. Genau das ist aber in der Praxis nicht der Fall: Einschlägige und immer wieder aufs Neue durchgeführte empirische Studien belegen, dass es der Gruppe der aktiven Fondsmanager eben nicht gelingt, den Markt systematisch zu schlagen (Balkengrafik). Genau das müsste aber passieren, wenn das besprochene Modell die Realität tatsächlich zutreffend abbilden würde.
Zudem macht die Gruppe aller Aktienfonds (aktive und passive) nur einen kleinen Teil am gesamten Börsenwert der Unternehmen aus. Selbst in den USA lag dieser Anteil im Jahre 2025 lediglich bei 26 Prozent (Anteilsgrafik). Der Löwenanteil von 75 Prozent (Hinweis: rundungsbedingt ergibt sich in der Grafik eine Summe von 101 Prozent) dagegen entfiel vor allem auf die von den ETF-Kritikern völlig vernachlässigte Gruppe individueller Investoren (40 Prozent), Pensionsfonds (9 Prozent) und Auslandsinvestoren (18 Prozent)².
Interessanterweise hat sich das Gewicht dieser drei Gruppen für den US-Aktienmarkt in gut zwei Jahrzehnten kaum verändert: Nach wie vor beträgt es rund zwei Drittel der gesamten Marktkapitalisierung. Die Preisdynamik eines Marktes – und damit auch der entsprechende Korrekturmechanismus – wird aber durch alle Marktteilnehmer bestimmt und nicht nur durch das Zusammenspiel aktiver und passiver Investmentfonds.
Fazit
Die sich beschleunigende Gewichtsverschiebung innerhalb des Fondssegments liefert keinen Grund, weshalb man sich mit Blick auf den ETF-Boom um die Funktionsfähigkeit der Finanzmärkte Sorgen machen müsste. Die Befürchtung, dass der Erfolg von ETFs im Extremfall sogar zum Zusammenbruch der Märkte führt, ist eine These, die einem Realitätscheck nicht standhält.
¹ Michael Green, Hari P. Krishnan und Stephan Sturm, 2026, “A Model for Passive That Breaks the Market”, Working Paper.
² Dieser hohe Anteil an Auslandsinvestoren ist eine direkte Folge des seit Jahrzehnten bestehenden amerikanischen Leistungsbilanzdefizits und von daher US-spezifisch.


Newsletter vom 19. August 2026
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden


Diversifizierung erster und zweiter Ordnung
Die Entwicklungen an den internationalen Aktienmärkten seit Jahresbeginn unterstreichen die große Bedeutung einer konsequenten Diversifizierung für jede Aktienanlage. Das gilt auf zwei Ebenen: sowohl für die Risikostreuung über einzelne unterschiedliche Aktien hinweg, als auch für die subtilere Variante über verschiedene Aktienindizes.
Diversifizierung erster Ordnung: Streuung von Einzelaktienrisiken
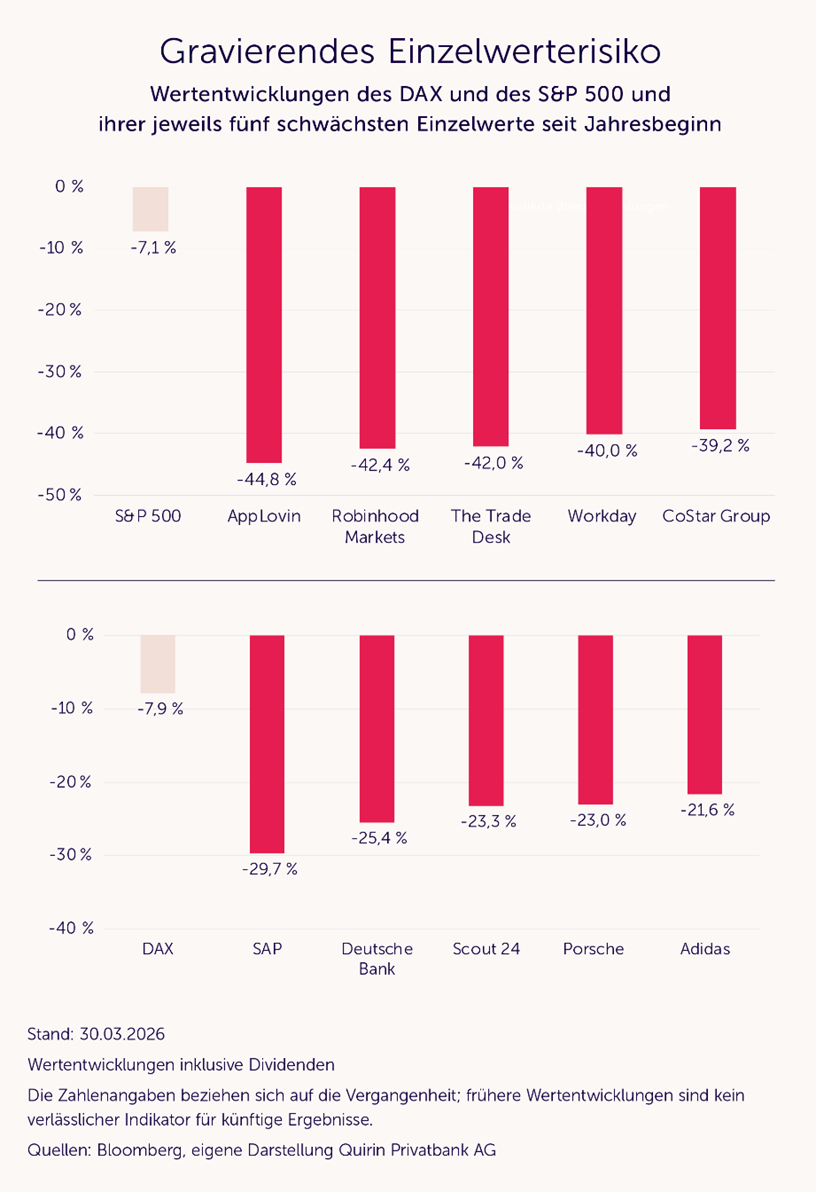
Diese Form der Risikostreuung, die man vor allem durch eine Vielzahl an Aktien erreicht, reduziert die Risiken hoher Einzelwertverluste und ist damit die wichtigste Form der Diversifizierung. Ihre Relevanz zeigt sich selbst in normalen Börsenphasen, besonders aber in unruhigen Zeiten. Wie die folgende Grafik belegt, sind die Verluste in einzelnen Märkten bereits heftig, die Verluste von Einzeltiteln aber können geradezu verheerend sein.
Vermögensentwicklungen, wie in der unteren Grafik dargestellt, lassen sich durch die Diversifizierung erster Ordnung vermeiden. Daneben gibt es aber noch ein weiteres Risiko, das häufig unterschätzt wird, nämlich die Gefahr von Verlusten, die sich durch ungewollte Schwerpunktbildungen in den verschiedenen Aktienindizes ergeben.
Diversifizierung zweiter Ordnung: Streuung von Indexrisiken
Im Gegensatz zur Diversifizierung erster Ordnung, mit der übermäßige Einzeltitelrisiken abgefedert werden, geht es bei der Diversifizierung zweiter Ordnung darum, Unwuchten und Schwerpunktbildungen auszugleichen, die sich in allen Aktienindizes zwangsläufig immer wieder herausbilden. Ein aktuelles Beispiel dafür ist das übermäßige Gewicht von rund 32 Prozent, welches US-Technologie- und Kommunikationsaktien mittlerweile im beliebtesten internationalen Welt-Aktienindex von MSCI einnehmen (MSCI World). Wenn diese eng miteinander verwobenen Sektoren einbrechen sollten, werden Anlegerinnen und Anleger, die in einem entsprechenden ETF investiert sind (in der Überzeugung, dass ein weltweiter Index doch wohl auseichend diversifiziert sein sollte) von diesen Verlusten unnötig stark betroffen sein, was ja durch Diversifizierung eigentlich ausgeschlossen sein sollte.
Diese spezielle Form des Risikos lässt sich am besten durch einen Ansatz reduzieren, in dem eine Streuung nicht nur durch eine Vielzahl von Aktien angestrebt wird, sondern zusätzlich noch durch gezielte Anlagen in eine Reihe sogenannter Faktorindizes. Das dies tatsächlich gelingt, hat die Entwicklung der Aktienmärkte seit Jahresanfang eindrucksvoll belegt. Dabei haben nämlich nicht nur die massiven Einzeltitelrisiken zugeschlagen, sondern auch die erwähnten Schwerpunktrisiken.
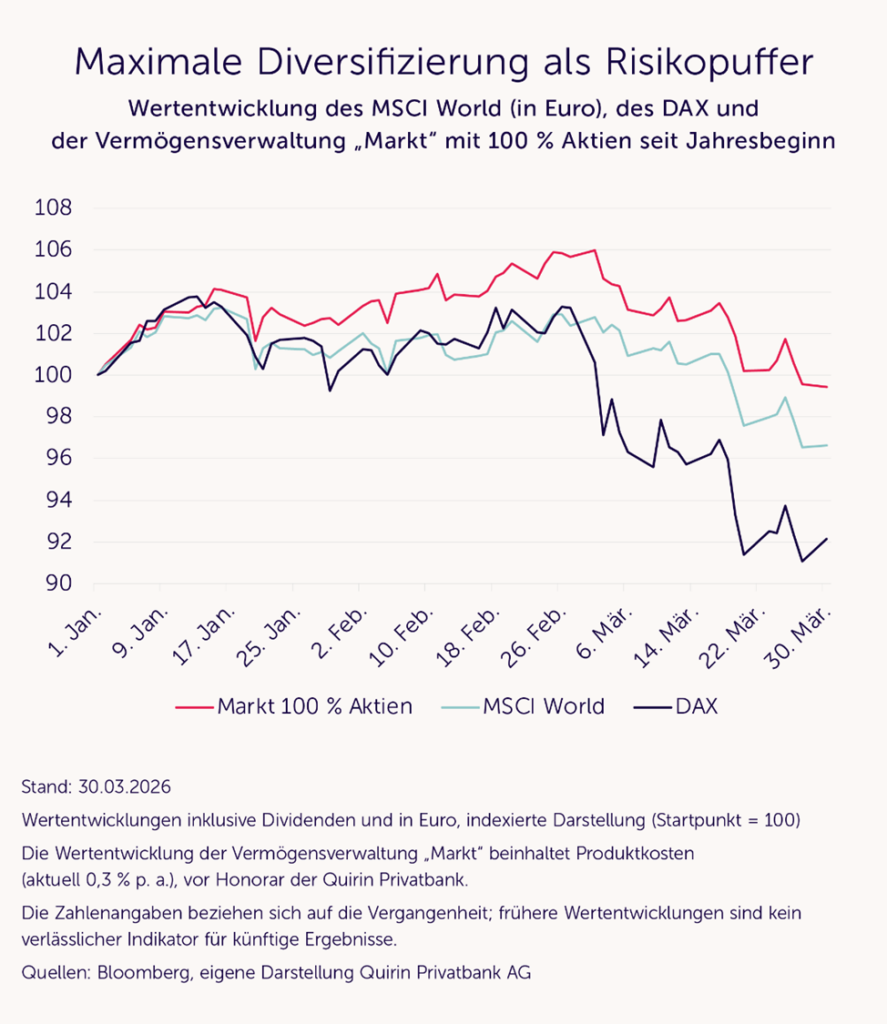
Die folgende Grafik zeigt am Beispiel der Entwicklungen des MSCI World Index, des DAX sowie der Vermögensverwaltungsstrategie „Markt“ der Quirin Privatbank, dass sich dieses Risiko durch eine gestreute Anlage in ausgewählte Faktorindizes zwar nicht beseitigen, aber doch deutlich reduzieren lässt.
Während beispielsweise der DAX seit Jahresanfang um rund 8 Prozent nachgeben musste, hat unsere über insgesamt fünf Faktorindizes gestreute Strategie mit einem Minus von 0,6 Prozent noch vergleichsweise gut abgeschnitten.
Das einzig vernünftige Ziel: effizienter Einsatz des „Treibstoff“ Risikos
Es zeigt sich somit ein weiteres Mal, wie wichtig eine maximale Streuung für jede Aktienanlage ist. Diese sollte aber nicht nur die Diversifikation erster, sondern auch die der zweiten Ordnung umfassen. Der entscheidende Vorteil einer solchen Strategie liegt dabei nicht in der Chance, die beste Performance zu erzielen. Stattdessen hat man die Gewissheit, dass der „Treibstoff“ Risiko – der für jede über die Verzinsung der risikolosen Anlage hinausgehende Rendite unabdingbar ist – in bestmöglicher Weise, sprich effizient, eingesetzt wird.
Newsletter vom 08. April 2026
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden
Globale Anleihen: Springflut an Neuemissionen
In den nächsten Jahren rollt eine riesige Refinanzierungswelle auf die Märkte zu – sowohl bei Staats- als auch bei Unternehmensanleihen. Insbesondere aufgrund des KI-Expansionsdrangs der Tech-Riesen sowie des damit verbundenen Refinanzierungsbedarfs ist mit billionenschweren Bondemissionen dieser Unternehmen zu rechnen – in den kommenden fünf Jahren laut Schätzungen allein zur Finanzierung von Rechenzentren rund 1,5 Bio. US-Dollar.
Neben den ohnehin weltweit steigenden Staatsschulden stellt das eine zusätzliche erhebliche Kapitalmarktbelastung dar. Um Gelder in der erforderlichen Höhe einsammeln zu können, müssen die Anleiheemittenten – Staaten und Unternehmen – attraktive Konditionen bieten. Für die internationalen Anleihemärkte entsteht dadurch die Gefahr anziehender Renditen und entsprechend fallender Kurse.

Newsletter vom 21. Januar 2026
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden
Die Stunde der Apokalyptiker
Vor dem Hintergrund der aktuell wahrlich kritischen politischen und wirtschaftlichen Rahmenbedingungen sowie der extrem positiven Entwicklung der Aktienmärkte in den letzten Jahren werden die Stimmen derjenigen immer lauter, die vor einem baldigen scharfen Einbruch warnen. Nicht wenige Analysten rechnen ganz konkret mit einer von den USA und ihrem unberechenbaren Präsidenten ausgelösten heftigen Marktkorrektur.
Obwohl wir ein solches Szenario selbstverständlich nicht ausschließen können – was man nie kann -, sehen wir den damit verbundenen Alarmismus äußerst kritisch. Dies vor allem deshalb, weil damit in der Regel Anlageempfehlungen verbunden sind, welche Anlegerinnen und Anleger dazu bringen, plötzlich auf ihre Intuition zu hören und von einer der wichtigsten Handlungsmaximen für einen langfristigen Anlageerfolg abzuweichen – der Anlagedisziplin.
So wichtig und wertvoll die Intuition in vielen Lebensbereichen sein mag, was Wertpapieranlagen anbelangt, ist sie kein guter Ratgeber. Empirische Fakten sprechen in der Hinsicht eine eindeutige Sprache. Es gibt eine Vielzahl an wissenschaftlichen Untersuchungen, die ohne jeden Zweifel belegen, dass der gezielte Versuch, nur in den besten Börsenphasen investiert zu sein, letztlich eine deutlich schlechtere Wertentwicklung erzielt, als wenn man einfach investiert bleibt. Die Studien hierzu sind Legion und müssen an der Stelle nicht weiter vertieft werden.
In hohem Maße interessant ist es jedoch, welche Besonderheiten der Marktentwicklungen für diese Ergebnisse verantwortlich sind. Es zeigt sich nämlich immer wieder, dass sich gerade in Krisen, also in Phasen, in denen die negativsten Szenarien gezeichnet und die düstersten Aussichten an die Wand gemalt werden, die Aktienmärkte oftmals am stärksten nach oben bewegen. Dies wird durch folgende Grafik deutlich, in der die Aufholbewegungen des MSCI-Weltindexes nach den fünf großen Wirtschafts- bzw. Aktienmarktkrisen der letzten 50 Jahre dargestellt sind.
Bei der Interpretation dieser Grafik sollte man sich vor Augen führen, dass im Verlauf all dieser Krisen die Aktienmarktperspektiven über einen längeren Zeitraum hinweg in den düstersten Farben gemalt wurden. Es war nie so, dass an einem bestimmten Stichtag das Ende der Krise ausgerufen werden konnte und die Märkte anschließend gestiegen sind. Eher war das Gegenteil der Fall: Die dargestellten Markterholungen kamen im Grunde für alle Beteiligten völlig überraschend, sozusagen noch mitten im Sturm.
Hier liegt der tiefere Grund, warum Anlagedisziplin der vielleicht sogar wichtigste Erfolgsfaktor einer Aktienanlage ist: Folgt man seiner Intuition und steigt panikartig aus, versäumt man so gut wie sicher den rechtzeitigen Wiedereinstieg. Wie bei den Profis geht dann auch bei Privatanlegerinnen und Privatanlegern wertvolle Rendite verloren.
Der Grundsatz sollte daher immer lauten: Man wähle eine Aktienquote, die zur eigenen Risikotragfähigkeit passt und bleibe dieser Strategie durch alle Höhen und Tiefen treu. Und vor allem: Man mache seine Anlageentscheidungen weder von aktuellen Marktentwicklungen und -stimmungen noch von irgendwelchen Szenarien und Prognosen abhängig.
Newsletter vom 12. März 2025
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden
Geldmarktanlagen und inverse Zinsstruktur
Geldmarktanlagen wie Tagesgelder, kurzlaufende Festgelder und Anleihen mit kurzen Restlaufzeiten, Geldmarktfonds usw. sind derzeit in aller Munde und tauchen auch sehr häufig in der Fachpresse auf. Der Grund hierfür: Die aktuelle Zinskurveninversion.
In normalen Zeiten gilt, dass Zinsanlagen mit längeren (Rest-)Laufzeiten höher rentieren, als solche mit kürzeren. Grund: Je länger das eingesetzte Kapital gebunden ist, desto größer ist der Liquiditätsverzicht und gegebenenfalls auch das Risiko mit Blick auf eine ordnungsgemäße Zins- und Rückzahlung.
Aufgrund der aktuellen besonderen geopolitischen und wirtschaftlichen Umstände ist die Situation am Kapitalmarkt momentan aber gerade umgekehrt: Kurze Laufzeiten rentieren höher als lange. Diese ungewöhnliche und eher seltene Zinskonstellation wird als „inverse Zinskurve“ bezeichnet.
Die aktuell besonders hohe Attraktivität von Geldmarktanlagen bietet sich aber nur in einem „Zeitfenster“, welches sich über kurz oder lang wieder schließen wird, was durch folgende Grafik deutlich werden sollte.
Es zeigt sich, dass Inversionsphasen immer nur vorübergehende Phänomene waren, die im Durchschnitt knapp zwei Jahre dauerten. Anschließend normalisierte sich das Zinsgefüge wieder, in den meisten Fällen verbunden mit einem allgemein sinkenden Zinsniveau.
Damit werden Geldmarktanlagen aber nicht völlig unnütz, sondern treten gewissermaßen wieder zurück in „Reih und Glied“ und können dann – völlig unabhängig von der jeweils vorliegenden Zinssituation – immer noch ihre drei charakteristischen Vorzüge ausspielen: Sie sind schnell liquidierbar, die voraussichtliche Zielrendite der Anlage spiegelt stets die jeweils aktuell herrschende Zinssituation am Geldmarkt wider und sie sind unter allen Kapitalmarktanlagen die mit dem geringsten Risiko.
Ganz grundsätzlich sind Geldmarktanlagen daher passend, wenn man sein Geld – aus welchen Gründen auch immer – (noch) nicht langfristig festlegen, sondern auf unbestimmte, aber vorübergehende Zeit anlegen möchte. In einer solchen Situation sind sie auch dann noch sinnvoll, wenn die Zinskurve einmal nicht mehr invers sein sollte.
Newsletter vom 28. Februar 2024
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden


„De-Dollarization“ – gibt es bald eine echte Alternative zum US-Dollar?
Um sich von einer zu starken USA- und Dollar-Dominanz zu befreien, gibt es – initiiert von den sogenannten BRICS-Staaten (Brasilien, Russland, Indien, China und Südafrika) – Bestrebungen, eine eigenständige und durch Gold gedeckte BRICS-Währung als echte Alternative zum US-Dollar einzuführen.
Vergleicht man die Wirtschaftsleistungen der BRICS-Staaten und der USA sowie der anderen großen Industrieländer, dann ist die Vorstellung einer eigenen Währung, zumindest was die Größenordnung anbelangt, durchaus nachvollziehbar, da die BRICS-Staaten in etwa den gleichen Anteil am Welt-Bruttoinlandsprodukt (Welt-BIP) haben wie die USA (vgl. nachfolgende Grafik).
Obwohl eine definitive Einschätzung der Erfolgschancen dieses Währungsprojektes aufgrund fehlender Detailinformationen derzeit (noch) nicht möglich ist, gibt es doch strategische Überlegungen, die erhebliche Zweifel begründen.
Heterogenität der Teilnehmer
Begriffe wie „BRICS“ oder „globaler Süden“ suggerieren eine Gemeinsamkeit und Einheitlichkeit, die tatsächlich nicht vorliegt. Betrachtet man die entsprechenden Staaten etwas genauer, stellt man fest, dass sie sowohl gesellschaftspolitisch als auch rein ökonomisch sehr unterschiedlich sind. Eine weitgehende Übereinstimmung besteht lediglich hinsichtlich des „Feindbildes“ USA (oder „des Westens“), deren Dollar-Dominanz man unbedingt brechen müsse. Ansonsten ist es mit den Gemeinsamkeiten nicht allzu weit her. Russland führt derzeit einen Angriffskrieg gegen die Ukraine, was vielen potenziellen Währungsteilnehmerländern nicht gefallen dürfte, auch wenn sie sich deshalb vom Westen nicht zu einer eindeutigen Positionierung gegen Russland zwingen lassen wollen. China und Indien wiederum – die zwei wirtschaftsstärksten BRICS-Staaten – stehen in der Kaschmir-Region sogar immer wieder kurz vor militärischen Zusammenstößen; Einheitlichkeit und Interessengleichklang sieht anders aus.
Aufgabe der eigenen Währung?
Ohne die Details der geplanten Währung zu kennen, glauben wir ausschließen zu können, dass die Teilnehmerländer ihre eigenen lokalen Währungen aufgeben werden, wie dies z. B. beim Euro der Fall war. Viel wahrscheinlicher ist eine Konstruktion, die dem Vorläufer des Euro gleicht, einer „künstlichen“ Korbwährung, dem sogenannten ECU („European Currency Unit“). Diesen hat man im Jahr 1999 zugunsten eines „echten“ Euros aufgegeben. Eine ähnliche Weiterentwicklung einer möglichen Korbwährung des globalen Südens hin zu einer „echten“ Gemeinschaftswährung halten wir aber aufgrund der erwähnten Heterogenität der Teilnehmerländer für höchst unwahrscheinlich. Nach unserer Überzeugung wäre aber genau das ein entscheidender Faktor für den Erfolg einer BRICS-Währung.
Dominanz Chinas in der BRICS-Runde
Der wichtigste Grund, warum die BRICS-Staaten den Plan einer eigenen Alternativwährung zum Dollar verfolgen, sind die USA. In den Augen vieler Länder ist Amerika die treibende Kraft des Westens. Einzelne europäische Länder, aber auch die sonstigen Länder der G7, werden mehr oder weniger als Vasallen der USA betrachtet. Es geht also vor allem darum, sich von der Dominanz der USA zu befreien. Tatsächlich haben die USA innerhalb der G7-Staaten aufgrund ihrer enormen Wirtschaftsleistung eine überragende Bedeutung, wie die folgende Grafik zeigt.
Das Problem einer BRICS-Währung als Instrument der Emanzipation von den USA besteht aber darin, dass die wirtschaftliche Dominanz Chinas innerhalb der BRICS-Staaten sogar noch stärker ist, als die Vormachtstellung der USA innerhalb der G7-Staaten, was durch folgende Grafik belegt wird.
Jedes Mitglied einer BRICS-Währung würde also die US-Dominanz gegen eine China-Dominanz tauschen. Nach Abwägung aller Pros und Contras wird sich mancher Staat sehr gut überlegen, ob das wirklich eine so gute Idee ist.
Auswirkungen auf die Kapitalmärkte
Was nun die möglichen Auswirkungen der skizzierten Bestrebungen auf den US-Dollar oder den Goldpreis (geplante Golddeckung!) anbelangt, so besteht nach unserer Überzeugung kein akuter Handlungsbedarf. Die US-Währung wurde in ihrer bisherigen Geschichte schon häufiger für tot erklärt und hat sich bis dato immer wieder als die stärkste globale Währung erwiesen. Ähnliche Szenarien gab es schon bei Einführung des Euros – der ja auch als alternative Reservewährung gepriesen wurde – und man kann nun nicht behaupten, dass der US-Dollar vom Euro verdrängt wurde oder schwächer geworden wäre (vgl. nachfolgender Chart seit Einführung des Euros als Buchgeld). Eine BRICS-Währung wird also – wenn sie denn überhaupt kommt – noch länger auf sich warten lassen.
Newsletter vom 17. August 2023
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden


Diagnose: massiver Fondsschwund
Trotz der wissenschaftlich belegten Überlegenheit prognosefreier Anlagestrategien via ETF ist aktives Wertpapiermanagement speziell hierzulande immer noch sehr beliebt. Dies vor allem wegen der Dominanz der provisionsbasierten und sehr lukrativen Anlageberatung sowie der entsprechenden Lobby- und Öffentlichkeitsarbeit.
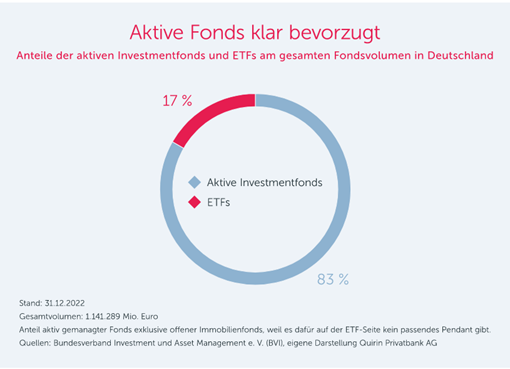
Die nachfolgende Grafik zeigt die entsprechende Verteilung der Fondsvolumina in Deutschland.
Aktive Fonds mit erschreckend geringer Überlebensrate
Regelmäßige Untersuchungen zeigen, dass der Anteil von Fonds, die nach einer bestimmten Zeit geschlossen werden, erschreckend hoch ist. Auch die Schließung eines Fonds ist letztlich ein Zeugnis von Erfolglosigkeit, denn er schließt seine Pforten natürlich nicht, wenn er gutes Geld verdient, sondern in aller Regel dann, wenn er sich schlecht entwickelt.
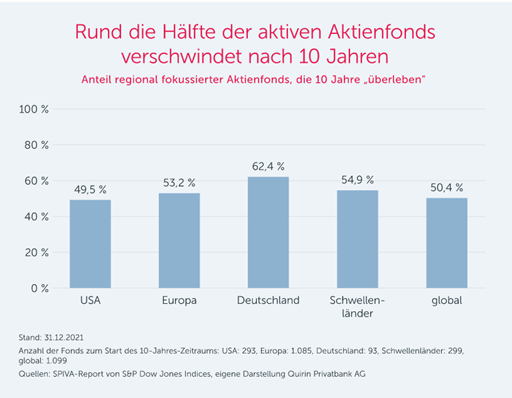
Die nachfolgende Grafik verdeutlicht anhand von in Europa gelisteten regional fokussierten Aktienfonds, dass nach 10 Jahren gerade einmal etwas mehr als die Hälfte der ursprünglich betrachteten Fonds übrigbleibt.
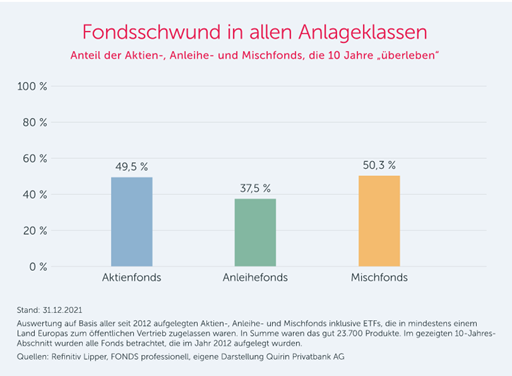
Neben der Tatsache, dass die überwiegende Mehrheit aktiver Fonds den Anlegerinnen und Anlegern nachweislich nichts nützt, gibt es noch einen anderen Aspekt, auf den wir an dieser Stelle hinweisen möchten – nämlich ihre sogenannte Schwund- bzw. Überlebensquote.
Was bedeutet das für die Vermögensanlage?
Für Anlegerinnen und Anleger hat die skizzierte Problematik im Wesentlichen zwei Konsequenzen. Zum einen müssen sie damit rechnen, dass Zahlen zum Erfolg aktiver Fonds in der Regel zu hoch ausgewiesen werden, weil bei ihrer Ermittlung häufig ausschließlich die über den betrachteten Zeitraum hinweg „überlebenden“ Fonds berücksichtigt werden, was die Erfolge ja positiv verzerrt. In diesem Zusammenhang spricht man im Fachjargon vom sogenannten „Survivorship Bias“.
Zum anderen muss man bei einer auf zehn Jahre angelegten Anlage mit einer Wahrscheinlichkeit von ungefähr 50 Prozent damit rechnen, dass man in einen Fonds investiert hat, der überraschend geschlossen wird. Dann ist das investierte Geld zwar nicht (komplett) verloren, sondern es wird entweder der Liquidationserlös ausbezahlt oder der geschlossene Fonds wird mit einem anderen Fonds verschmolzen.
Im ersten Fall hat man dann ein erneutes Anlageproblem und im zweiten Fall das Risiko, dass man nun in einem Fonds investiert ist, dessen Anlagestrategie womöglich nicht zum persönlichen Anlageprofil und zur Risikotragfähigkeit passt. In beiden Fällen kann man davon ausgehen, dass die Wertentwicklung mit großer Wahrscheinlichkeit enttäuschend sein wird.
Newsletter vom 25. Januar 2023
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden
Streitpunkt Kapitaldeckung
Neben der unkontrollierten Zuwanderung gibt es wohl kaum ein gesellschaftliches Problem in unserem Land, über das so viel diskutiert und zugleich so wenig ernsthaft in Angriff genommen wird, wie die Rentenfrage. Das Problem selbst ist offenkundig: Aufgrund der demographischen Entwicklung in Deutschland stehen immer mehr Ältere immer weniger Erwerbstätigen gegenüber, was das durch Umlagen finanzierte Rentensystem bereits jetzt weit überfordert. Dies wird allein am aus Steuern bestrittenen Zuschuss von über 110 Mrd. Euro deutlich, mit dem der Bund die gesetzliche Rentenversicherung jährlich unterstützen muss, damit die Renten bezahlt werden können.
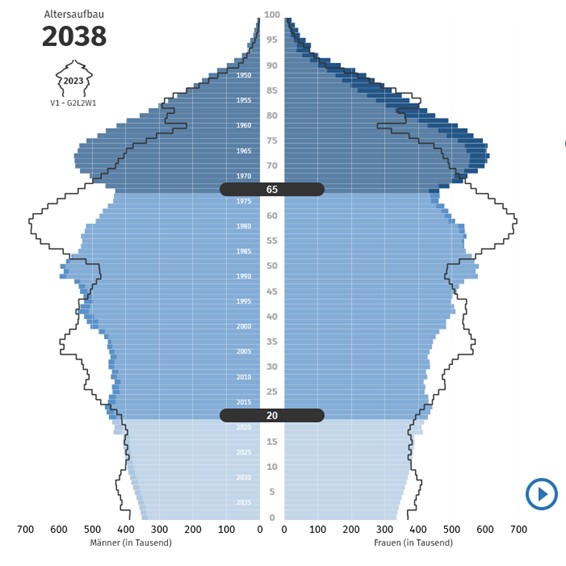
Dabei liegt die eigentliche Problematik noch vor uns, wie folgende Grafik zur aktuellen und für die nächsten 15 Jahre zu erwartenden demografischen Situation in Deutschland zeigt.
Wenn die aktuell noch in Lohn und Brot stehenden Angehörigen der sogenannten „Baby-Boomer“, d.h. die zischen 1960 und 1970 Geborenen nach und nach in den Ruhestand eintreten, wird sich das Problem in seiner ganzen Schärfe zeigen; dann müssen diese geburtenstarken Jahrgänge von einer nur kleinen Gruppe Erwerbstätiger finanziert werden. Es gibt also keinen Zweifel: Deutschland hat ein Riesen-Rentenproblem, das in seiner ganzen Wucht noch nicht einmal vollständig angekommen ist.
Ein Lösungsvorschlag, um das Ganze wieder ins Lot zu bringen, besteht darin, das System, oder zumindest Teile davon, auf eine Kapitaldeckung umzustellen, wobei Aktienanlagen hierbei aufgrund ihrer Ertragskraft eine besondere Rolle spielen sollen. Genau an diesem Vorschlag aber scheiden sich die Geister und es zeigen sich tiefe ideologische Gräben.
Während die Befürworter einer entsprechenden Systemumstellung sich dadurch die Lösung im Grunde aller derzeitigen Probleme versprechen, sind die Gegner der Meinung, dass das Ganze lediglich ein erneuter Versuch der Finanzbranche ist, nun auch noch der breiten Bevölkerung das Geld aus der Tasche zu ziehen. Man setze damit die Alterseinkünfte eines ganzen Volkes der Willkür und den Spekulationen der globalen Kapitalmärkte aus.
Ein von den Gegnern häufig vorgebrachtes Argument lautet, dass unabhängig davon, wie man das Rentensystem auch gestalten mag, das Ganze zwangsläufig immer darauf hinauslaufen muss, dass die Nicht-Erwerbstätigen eines Landes an der Wertschöpfung seiner Erwerbstätigen partizipieren. Und genau dieser Zusammenhang werde durch das Umlagesystem deutlich, wogegen eine Kapitaldeckung – welche einen persönlichen und von der Allgemeinheit losgelösten Anspruch suggeriere – genau das verschleiere.
Selbstverständlich speist sich jeder Konsum eines Nicht-Erwerbstätigen zwangsläufig aus der Wertschöpfung der arbeitenden Bevölkerung. „Von Nichts kommt Nichts!“ An dieser banalen Erkenntnis führt kein Weg vorbei, egal, wie das Rentensystem ausgestaltet wird.
Aufgrund dieser Selbstverständlichkeit aber nun das Umlageverfahren als das einzig vernünftige Rentensystem zu erachten, ist definitiv falsch; und zwar vor allem aus folgendem Grund: Der erwähnte Zusammenhang gilt streng genommen nur im Rahmen einer sogenannten „geschlossenen“ Ökonomie, d.h. einer Volkswirtschaft, welche keinerlei außenwirtschaftliche Beziehungen unterhält. In diesem Falle könnte auch ein Kapitaldeckungsverfahren die Probleme eines Rentensystems nicht lösen, in dem durch ungünstige demographische Entwicklungen immer mehr Alte ihren Konsum durch den Zugriff auf die Wertschöpfung von immer weniger Erwerbstätigen bestreiten müssen und das deshalb ins Wanken gerät. Aber: Von einer geschlossenen Volkswirtschaft sind wir meilenweit entfernt. Mit Export- und Importvolumina von 1.379 Mrd. Euro bzw. 1.204 Mrd. Euro im Gesamtjahr 2021 sowie einem akkumulierten Auslandsvermögen von rund 2.800 Mrd. Euro, welches fast drei Viertel des deutschen BIP ausmacht, ist Deutschland mit der internationalen Staatengemeinschaft so eng verflochten, wie kaum ein anderer großer Industriestaat.
Vor diesem Hintergrund würde eine Kapitaldeckung des Rentensystems eben auch bedeuten, die angesparten Gelder nicht nur in deutschen Unternehmen, sondern international anzulegen – idealerweise entsprechend der sogenannten Marktkapitalisierungsgewichtung der einzelnen Länder und Regionen. Im Ergebnis ergäbe sich dadurch ein erheblicher Unterschied zu einem rein auf Deutschland bezogenen Umlageverfahren. Statt nur auf die Wertschöpfung im eigenen Land zuzugreifen, würde ein durch internationales Kapital gedecktes Rentensystem aus der ganzen Welt Kapitalerträge beziehen. Insbesondere könnte dadurch der ungünstigen demografischen Entwicklung Deutschlands die Schärfe genommen werden. Denn die Einbeziehung der Ertragskraft einer Vielzahl von Ländern würde zugleich indirekt auch deren häufig günstigere demografische Situation zu uns ins Land holen.
Als Fazit lässt sich festhalten: Eine internationale Kapitaldeckung löst nicht alle Probleme – insbesondere nicht das in den nächsten fünf bis zehn Jahren virulent werdende Problem der Baby-Boomer – trägt langfristig aber entscheidend zur Tragfähigkeit des deutschen Rentensystems bei.
Newsletter vom 25. Januar 2023
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden
Das Inflationsgespenst ist zurück
An den Kapitalmärkten (und nicht nur dort) geht derzeit ein fast schon in Vergessenheit geratenes Sorgenkind um: das Inflationsgespenst. Angefacht werden die Inflationsbefürchtungen durch die jüngsten Teuerungssignale aus den USA, denn dort gab es einen überraschend starken Anstieg der Verbraucherpreise: Sie kletterten im Mai um 5 Prozent – nach 4,2 Prozent im Monat zuvor.
Nun herrscht Verunsicherung, denn Investoren befürchten angesichts stark steigender Inflationsraten einen Schwenk der Zentralbanken hin zu einer restriktiveren Geldpolitik (um die Inflationsraten im Zaum zu halten).
Teuerungsdruck dürfte kurzfristig anhalten … mittelfristig aber wieder nachlassen
Da im vergangenen Jahr der Lockdown das Preisgefüge mächtig durcheinandergewirbelt hat und viele Produkte günstiger wurden, fällt jetzt im Jahresvergleich die Inflationsrate entsprechend hoch aus. Aufgrund der zunehmenden Wiederöffnung der Wirtschaft dürfte sich der aufgestaute Konsum in den nächsten Wochen und Monaten entladen. So haben die privaten deutschen Haushalte im Krisenjahr 2020 schätzungsweise rund 110 Mrd. € mehr gespart als 2019. Schließlich waren Restaurants geschlossen, Konzerte und Festivals wurden abgesagt, Reisen untersagt. Zum Teil werden die Bürger diesen Konsumverzicht demnächst nachholen. Das könnte auch zu stärkeren Preissteigerungen führen, wenn die sprunghaft höhere Nachfrage auf ein nur begrenztes Angebot trifft, das sich nicht in der gleichen Geschwindigkeit steigern lässt.
Nach den in vielen Sektoren coronabedingten Preisdämpfern im letzten Jahr gibt es nun aufgrund von Impferfolgen und Lockerungen weitere preistreibende Effekte. Zu nennen sind hier insbesondere höhere Rohstoffpreise (speziell Öl), steigende Frachtkosten, Engpässe in einigen Branchen – insbesondere bei Halbleitern -, leere Lager, aber auch Preissteigerungen im Dienstleistungssektor. Alle diese Faktoren könnten die Teuerung kurzfristig weiter antreiben. Diese Phase – und das ist der entscheidende Punkt – geht unseres Erachtens aber in ein paar Monaten zu Ende, da sich das Angebot dann an die Wiedereröffnung angepasst hat und die Lagerbestände wiederaufgebaut sind.
Ob die Inflation tatsächlich dauerhaft anzieht, hängt nach unserer Einschätzung vor allem von einem der wichtigsten Kostentreiber, dem Lohndruck, ab. Dieser birgt dann tatsächlich die Gefahr, dass das Preisniveau in Gänze steigt, er fällt wegen der immer noch relativ hohen Arbeitslosigkeit allerdings nur moderat aus (und dürfte das auch weiterhin). Viele im Augenblick inflationssteigernde Effekte – wie etwa auch die Nachholeffekte im Tourismus – dürften folglich nur einmaliger Natur sein und eben nicht dauerhaft.
Und was machen die Notenbanken?
Auch die Währungshüter sind der Ansicht, dass die Preise nur zeitweilig stärker aufflammen werden – in Deutschland in der Spitze kurzzeitig bis vielleicht sogar 4 Prozent. Daher bewahren die Notenbanker derzeit in Sachen Inflation Ruhe. Im Grunde sind sie vermutlich sogar eher froh darüber, dass sich die aktuelle Preissteigerungsrate endlich mal wieder in Richtung des lange nicht gesehenen Zielwertes von rund 2 Prozent bewegt, selbst wenn sie auch kurzfristig darüber hinausschießt. Da wird Zentralbank-Chefin Lagarde gern abwarten und nicht gleich über Zinssteigerungen die begonnene Konjunkturerholung wieder abwürgen wollen. Vor diesem Hintergrund erwarten wir keine vorzeitige geldpolitische Straffung durch die Europäische Zentralbank auch im Falle von in den nächsten Monaten erst einmal möglicherweise weiter steigenden Inflationsraten.
Somit bleibt als Fazit festzuhalten: Ja, das Inflationsgespenst ist zurück. Zum einen brauchen wir es derzeit aber um den Wirtschaftsprozess auf die Nachkrisenzeit zu „eichen“. Zum anderen dürfte dieses Gespenst unseres Erachtens nicht allzu lange bleiben.
Newsletter vom 16. Juni 2021
Prof. Dr. Stefan May – Leiter Anlagemanagement
und Andreas Naujeck – Senior Analyst Anlagemanagement
Quirin Privatbank AG