Aber bitte mit Sahne: Die FED liefert, Ifo verbessert, wir feiern – Mit Angst nach oben
Manche nennen es die „Everything Rally“, weil nicht nur Aktien sondern auch Anleihen, Gold und Bitcoin steigen, manche „Goldlöckchen-Hausse“. Beides scheint richtig, wenngleich nicht vollkommen. Analysten benutzen gerne die Goldlöckchen-Metapher, um einen perfekten Markt zu beschreiben: Moderates Wachstum, moderate Inflation, niedrige Zinsen. Die Metapher geht auf das englische, populäre Märchen „Goldlöckchen und die drei Bären“ zurück. Dass eine Goldlöckchen-Hausse mit Hilfe von Bären umschrieben wird, mag eine Laune der Börsianer sein. Kurzum: Wir haben derzeit eine Sahnebörse. Wir gehen einige Gründe kurz durch:
Da die Geo- und Tagespolitik derzeit wenig hilft, muss mal wieder die Notenbank ran. An der Börse gelten u. a. zwei Thesen:
1) Politische Börsen haben kurze Beine und
2) „Stelle Dich niemals gegen die Notenbanken!“ („Never fight the FED“).
Gerade der zweite Punkt hat an Relevanz gewonnen. Trotz hartnäckiger Inflation blieb die FED nach ihrer letzten Sitzung bei der Erwartung dreier Zinssenkungen im Jahr 2024. Das ist der sogenannte „FED-Put“, die Leitzinsen bei Bedarf jederzeit senken zu können. Das sichert die Märkte gut nach unten ab (deshalb: „Put“). Des Weiteren wurden die Wachstumserwartungen für die USA im Jahr 2024 deutlich nach oben gesetzt: Von nur +1,4 Prozent auf nunmehr +2,1 Prozent. Das sind 50 Prozent mehr. Es läuft in den USA! Es tritt die erhoffte „Softe Landung der Konjunktur“ ein. Manche erwarten sogar nun ein „No Landing!“, also Wachstumsraten von annähernd 3 Prozent. Viele Jobs, gute Löhne und vor allem auch ein starker Aktienmarkt: Das macht den normalen Amerikaner glücklich und lässt ihn an der richtigen Stelle das Kreuzchen machen! Zudem könnte man vermuten – das ist aber nur meine Meinung -, die FED wolle so Joe Biden Wahlkampfhilfe leisten und vor der Wahl am 05. November ein sehr gutes Wirtschaftsumfeld liefern. FED-Chef Powell dürfte dann unter einem neu gewählten Joe Biden ziemlich sicher seinen Job behalten. Bei Donald Trump als Präsidenten mit Sicherheit nicht.
Ein kleines Bisschen davon scheint nun auch in der deutschen Politik angekommen zu sein. Aktienrente und Wachstumschancengesetz wurden endlich in Gang gesetzt, wenn auch nur in kleinem Umfang. Zudem macht das unerwartet starke Plus beim Ifo-Geschäftsklima (87,8 Punkte nach 85,7 im Februar) Hoffnung, denn hier stimmt vor allem der Mittelstand ab. „Die deutsche Wirtschaft sieht einen Silberstreif am Horizont“, fasste das Ifo-Institut zusammen. Und auch der führende globale Investmentbanker von Goldman Sachs, Dan Dees, befand, dass in den deutschen Vorstandsetagen die Stimmung weit weniger düster ist, als es das öffentliche Wehklagen über den Status Deutschlands als “kranken Mann Europas” erscheinen lässt. Ebenso geht es auf Ebene des Eurolandes voran. Der richtungsweisende Einkaufsmanagerindex für das Dienstleistungsgewerbe im Euroraum ist zuletzt gestiegen und liegt nicht mehr im Rezessionsbereich. Kurzum, der dämpfende Effekt der zurückliegenden massiven Erhöhungen der Zinsen und Energiepreise beginnt nachzulassen. Dass nun auch noch hartgesottene EZB-Falken aus Deutschland und Österreich ihr Wording in Richtung Zinssenkungen ab Jahresmitte 2024 änderten, ist ein weiteres Sahnehäubchen auf den „Silberstreif am Horizont“ Europas. Die Schweiz senkte bereits ihre Leitzinsen in der letzten Woche.
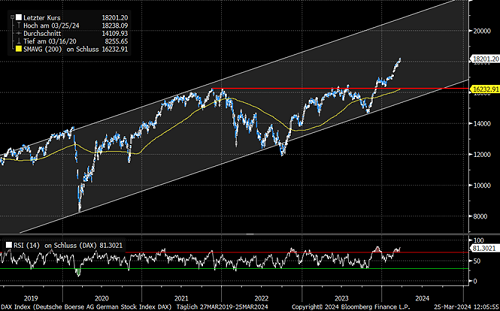
Ein gutes Länderspiel macht noch keinen Europameister und so machen auch ein paar Konjunkturfünkchen noch keinen Boom. Dennoch gibt es in Summe bei vielen geopolitischen Risiken, die uns vor Euphorie bewahren auch vermehrt Gutes zu berichten. Sicherlich haben die Aktienmärkte einiges davon bereits vorweggenommen. So zeigt der Relative-Stärke-Trendindikator (siehe „RSI“ ganz unten im Chart) eine überkaufte Situation beim DAX an. Eine Konsolidierung um rund 5 Prozent wäre u. E. also wünschenswert. Andererseits sehen wir das Sahnepotenzial des Aufwärtstrendkanals bis Jahresende 2024. Das wollen wir nicht verpassen („fear of missing out.“). Auch fundamental reden wir über solide Unternehmensgewinne, wenngleich leicht nachgebend, ein DAX-KGV unter dem historischen Durchschnitt und steigende Dividendenausschüttungen.
Wir bestätigen deshalb unsere vormals getroffene Aussage: “Bei sonnigen Aussichten könnte der Dax Ende 2024 sogar bei 19.000 Punkten stehen.“ Eine Konsolidierung würden wir also aus Sicht heute für Käufe nutzen („Buy the dip“). Da wir zudem keine extreme Gier am Markt verspüren, würden wir die Maxime „Mit Angst weiter nach oben“ als passend empfinden. Wachsam, aber mutig bleiben!
„Auch der stärkste Mann schaut einmal unters Bett.“
Erich Kästner
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.

Newsletter vom 27. März 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
Kaffeekranz mit Bulle, Bär und Buffett – Oder: Der Bulle klingelt nicht, der Bär aber auch nicht.
Ehrlichkeit gehört dazu und ich bin ganz ehrlich: Das hätte ich nicht für möglich gehalten. Eine Jahresanfangsrally über unser DAX-Jahresmitte-Ziel von schon optimistischen 15.200 Punkten hinaus und das auch noch garniert mit explodierenden Werten wie den „fallen angels“ Tesla oder Meta, die nun nicht gerade zu den Substanzwerte-Hits gehören. Der Bulle klingelt halt nicht, wenn er zum Kaffeebesuch kommt. Das nötigt mir Demut und Respekt vor den Marktkräften ab, zumal substanz- und dividendenstarke Werte dies- und jenseits des Atlantiks aus den Sektoren Pharma, Öl und Rohstoffe teilweise deutlich im roten Bereich liegen. Auf Substanz- bzw. dividendenstarke Value Werte hatte sich der Analystenkonsens aber als Favoriten für 2023 geeinigt. Selbst Value-Starinvestor Warren Buffett liegt mit seiner Berkshire Hathaway seit Jahresanfang leicht im Minus. Das mag den ein oder anderen trösten, der der Rally staunend hinterherschaut.
Diesen Volatilitätsrückgang bzw. die Branchenrotation um 180 Grad von nichtzyklisch auf vollzyklische Sektoren wie Konsum und Technologie innerhalb ganz weniger Handelswochen haben viele auch in Anbetracht der durchaus heiklen Lage mit Zinssteigerungen der EZB und FED („Wir sind noch nicht am Ende“), hoher Kerninflation (+5,2 Prozent in Euroland), zunehmender Kriegsrhetorik, Leo-Waffenlieferungen und mutmaßlicher Spionageballons nicht erwartet. Doch wie so oft kommt dann doch alles ganz anders.
Werden wir nun unsere Substanz- und Dividendenstrategie „auf links“ drehen? Natürlich müssen wir die Rally zur Kenntnis nehmen und leichte Anpassungen vornehmen, denn der Einstieg von Microsoft bei Open AI (ChatGPT) und anschließender Chip-Euphorie rund um Nvidia ist uns nicht verborgen geblieben. Aber ich denke nicht, dass wir uns verbiegen sollten, denn die Zahlen von Apple, Alphabet und Amazon (Tripple A) waren auch im Ausblick erst einmal nicht überzeugend. Zudem ist die zyklische Rally m. E. auf wackligen Füßen gebaut, denn nur zwei Wörter der FED bzw. EZB wurden als zündende Auslöser gewertet: Jerome Powell nannte die Preisbewegung in den USA „disinflationär“ und Christine Lagarde bezeichnete die nächsten als sicher geltenden Zinsschritte in der Eurozone als „nicht unumkehrbar“. Reicht das tatsächlich aus, um eine Strategie aus den Angeln zu heben, zumal am Freitag der Schocker für alle Zinsoptimisten kam? 517.000 neu geschaffene Stellen in den USA und eine Arbeitslosenquote von nur 3,4 Prozent! Ein 54-Jahrestief, das es seit 1969 nicht mehr gab. Wow, das nenn ich mal einen Wumms. Auch wenn die Lohndynamik in den letzten Wochen leicht abgenommen hat, müssen wir hier doch vorsichtig bleiben. Und so kann es sein, dass der Bär ähnlich spontan zum Kaffeekränzchen an unsere Türe klopft wie einst der Bulle.
In Summe werden wir an unserer Substanzwertestrategie festhalten, substanzstarke Fonds mit aktiven Managern präferieren und das „Mantra“ der „Ruhigen Hand“, die sich auf lange Sicht immer bewährt hat, bemühen. Warren Buffett grüßt an dieser Stelle und bringt den Kuchen mit.
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 08. Februar 2023
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden