Automotive bremst – Bitcoin gibt Gas
Hiobsbotschaften der Autobauer aus Wolfsburg und Stuttgart dominierten mit Margen-Verfall, Milliarden-Abschreibungen sowie drohenden Entlassungen und Werksschließungen die nationalen Wirtschaftsnachrichten. Die mit dem Stern liegen beim Aktienkurs seit Jahresbeginn rund 30 Prozent im Minus. Beim Konzern mit dem Golf, der gerade seinen angestammten Platz im Euro Stoxx 50 verloren hat, ist es ähnlich. Hier prägt der Absturz im Juni von 90 auf 70 Euro den Chart. Zwischenzeitliche Erholungen nähren immer wieder die Hoffnung, um anschließend doch zu enttäuschen. Die tiefgreifenden Strukturprobleme, der zähe Umstieg auf die Elektromobilität und der Druck aus China machen der deutschen Schlüsselindustrie spürbar zu schaffen. Die deutschen PKW-Exporte sinken 2026 bisher um 4 Prozent, während die Importe um 16 Prozent zulegen.
Zum Glück lässt sich der DAX davon nicht mehr so leicht nach unten ziehen. Die historische Abhängigkeit von den Automobil-Aktien hat sich in den letzten 10 Jahren vom zweistelligen in den einstelligen Prozentbereich halbiert. Nach einem schwachen Wochenabschluss, und von politischen Wahlen erneut unbeeindruckt, legte der DAX am Montag satte 1,3 Prozent zu. Doch heute wackelt wieder die Marke von 25.500 Punkten. Derweil konnte an den US-Märkten der Dow Jones am Dienstag sein 37. Rekordhoch des laufenden Jahres verzeichnen und die Technologiebörse Nasdaq stand gestern so hoch wie noch nie. Autoaktien spielen da keine große Rolle, der auf unter 100 USD gefallene Ölpreis vielleicht schon eher.
Als energiehungrig galt immer der Bitcoin, wo seit dem Peak vom Oktober zuletzt Kurseinbrüche um 50 Prozent das Bild prägten. Statt unter 60.000 USD notiert die bekannteste und wertvollste Digitalwährung aktuell über 86.000 USD und hat damit seit dem Jahrestief Anfang Juli in kurzer Zeit knapp 50 Prozent zugelegt. Das starke Momentum vertreibt die Gerüchte um einen Krypto-Winter, aber die Strecke bis zum alten Rekordhoch von fast 126.000 USD ist nochmal genauso lang. Hoffentlich reicht der Sprit dafür.


Newsletter vom 23. September 2026
Thomas Strelow, Börse Düsseldorf
Börsen-Mythen im Börsen-Radio
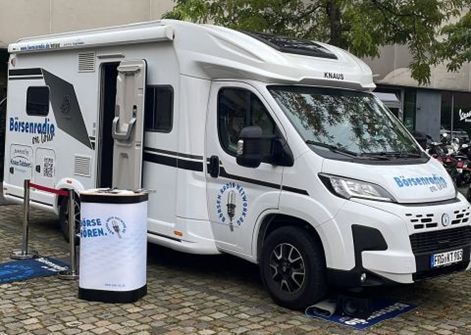
Noch während auf dem Anlegertag in Düsseldorf am 12. September 2026 die Vorträge und Besucher über die Messe laufen, sprach Thomas Strelow von der Börse Düsseldorf im mobilen Studio der Börsen Radio Network AG mit Peter Heinrich über gängige Börsen-Mythen.
Nicht alles, was sich zum Thema Kapitalmarkt in den Köpfen festgesetzt hat, stimmt (noch) so und bedarf vielleicht mal einem kleinen Update. Im 15-minütigen Talk wird aufgeräumt: Mit falschen Bildern, Erwartungen und Vorurteilen zum Thema Börse und Kapitalmarkt.
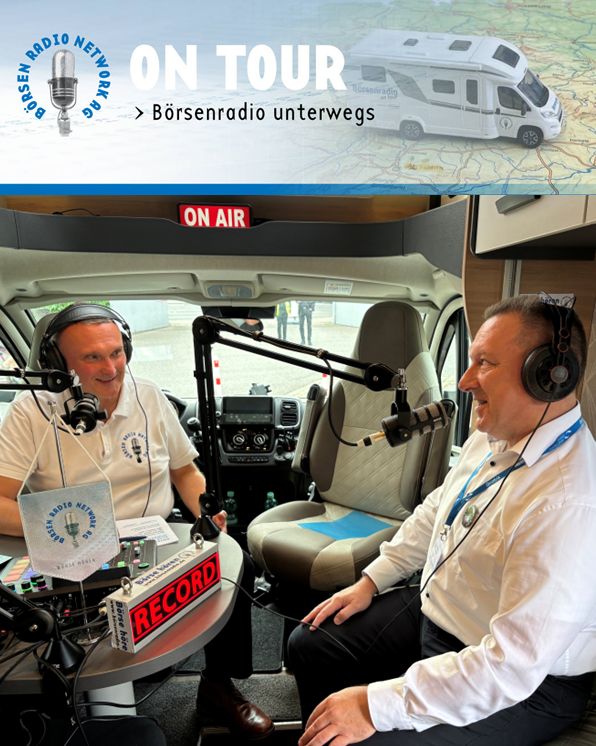
Das Börsenradio schreibt:
Kauf mich! Thomas Strelow über Mythen des Kapitalmarkts:
„Alles ist schärfer geworden. Gefühlt ist alles kursrelevant“
Börse ist Casino, Frankfurt ist die einzige Börse und ist eine 500-Euro-Aktie automatisch teuer? Thomas Strelow von der Börse Düsseldorf räumt mit Börsenmythen auf und liefert Einsteigerwissen ohne Fachchinesisch. Die Toten Hosen bestreiten live ihre letzten Auswärtsspiele, und Thomas Strelow von der Börsen AG genießt beim Anlegertag in Düsseldorf ein Heimspiel. „An den Fragen der kapitalmarktaffinen Besucher erkennst du, wo der Markt hinläuft. Wir erleben im Moment ganz viel Umbruch. Stressfaktor, Geschwindigkeit, Schnelllebigkeit – alles ist schärfer geworden. Und gefühlt ist alles kursrelevant.“ In seinem Vortrag auf dem Börsentag beschäftigt sich Strelow mit alten und neuen Börsenmythen. Die Düsseldorfer Börse ist bekannt für ihr vielfältiges ETF-Angebot: „Unser großer Umsatzbringer.“ Der starke Wettbewerb aller deutschen Handelsplätze führt dazu, dass auch immer wieder beste Preise woanders aufgerufen werden, und nicht da, wo schon der meiste Umsatz des Tages war. Eignet sich der DAX als Fieberthermometer der Konjunktur? „Nicht wirklich. Der DAX spiegelt nur bedingt die deutsche Wirtschaft.“
Einfach kostenlos auf der Börsenradio-Website anmelden und reinhören.
Lohnt sich auch für viele andere spannende Beiträge!

Das KI-Dilemma: Sicherheit oder Tempo?
Wenn sich die Erfinder einer Supertechnologie selbst erschrecken, horcht das Parkett auf. Führende KI-Pioniere und Chefs von Entwicklerschmieden wie OpenAI oder Anthropic schlagen in seltener Einigkeit überraschend leise Töne an. Aus Sorge vor Sicherheitsrisiken und Kontrollverlust plädieren sie offen für eine Verlangsamung der Entwicklung. Dass die Architekten des Booms freiwillig auf die Bremse treten wollen, passt so gar nicht zum harten Wettbewerb im Tech-Sektor.
Das angedachte Durchatmen in den immer schneller werdenden Entwicklungszyklen ruft sofort Kritiker auf den Plan. Der US-Präsident und Nvidia-Chef Jensen Huang machen klar: Im globalen Wettbewerb gibt es keine Pause-Taste! Nvidia liefert weiterhin die hochbegehrten Schaufeln für den KI-Goldrausch und denkt nicht daran, das Tempo zu drosseln. Für Trump geht es darum, die Vorherrschaft gegen China unbedingt zu verteidigen. Börsianer stellt sich damit die Frage: Baut die Tech-Branche hier gerade nachhaltige Leitplanken für die Zukunft – oder bremst sie am Ende ihren erarbeiteten Vorsprung aus?
Apropos Bremsen: Auf eine ganz andere Art der Drosselung blicken die Märkte am Mittwochabend, wenn die Zinsentscheidung der Federal Reserve ansteht. Die Erwartung einer erneuten Zinkanhebung ist unter dem Druck steigender Energiepreise binnen nur einer Woche von 60 auf über 90 Prozent gestiegen. Höhere Zinsen verteuern aber das Kapital, was besonders wachstumsstarke, aber vornehmlich fremdfinanzierte Tech-Titel einbremsen könnte.
Diese Unsicherheit spiegelt sich auch im heimischen Markt wider. Anders als Ende August spricht gerade niemand mehr von neuen Rekorden. Der DAX hat in den letzten Wochen den Rückwärtsgang eingelegt und ist gestern zeitweise unter 25.200 Punkte gefallen. Kein völlig überraschendes Bremsmanöver im schwierigen Börsenmonat September.
Newsletter vom 16. September 2026
Thomas Strelow, Börse Düsseldorf
Stimmung und Zahlen passen nicht
Positiv korrigierte Herbstprognosen lassen den DAX derzeit kalt: Fürs 2026er BIP erwartet ifo nun 1,4 und RWI 1,3 Prozent, nachdem sich beide Institute zuvor bei schwachen 0,8 Prozent einig waren. Als Begründung dient ein überraschend guter Außenhandel und mehr Staatsausgaben – jedoch ohne spürbare Erholung beim Konsum. Stimmung und Zahlen fallen also mal wieder auseinander, was der deutsche Leitindex mit Werten unter den 26.000 Punkten zeigt.
Mit dem Beschuss iranischer Tanker durch die US-Armee eskaliert nicht nur wieder die Lage am Golf, sondern auch der Ölpreis. Die Nordsee-Sorte Brent hat heute die Schwelle von 100 USD je Barrel überschritten. Dieser Wert wurde im Juli bereits für einen Tag erreicht, lag zwei Wochen davor und danach jedoch bei nur rund 80. Das Jahreshoch von 118 USD ist zwar noch ein Stück entfernt, aber im Frühjahr hielt sich der Preis mehrere Wochen über der 100er Marke. Typischerweise eine Bremse für die Wirtschaft, zumal sich der Spritpreis an den Tankstellen losgelöst vom Rohölpreis auf neue Rekorde hochgeschraubt und nun den Höchststand vom März 2022 überschritten hat.
Die Ergebnisse der 2025er PISA-Studie sind nicht nur für Deutschland ernüchternd und werden emotional diskutiert. Der Stand zur Finanzbildung wird hierzulande leider nicht gemessen, auch wenn die Petition zur Teilnahme am Finanz-PISA der OECD – auf die wir hier letzten Oktober auch hingewiesen hatten – mehr als 100.000 Unterschriften sammeln konnte. Vielleicht bringt das neue Altersvorsorgedepot wieder Schwung in das Thema, wo sich schon vor dem Start eine Preisschlacht der Anbieter abzeichnet.
Eine Leitzins-Erhöhung der EZB auf 2,5 Prozent am Donnerstag gilt unter Marktbeobachtern als sicher, bei der US-Notenbank sieht das Fed-Watch-Tool nach zuletzt guten Arbeitsmarktdaten die Wahrscheinlichkeit einer Zinsanhebung am nächsten Mittwoch lediglich bei 60 Prozent. Also vielleicht doch keine Stimmungskiller im schwierigen Börsenmonat September?
Newsletter vom 9. September 2026
Thomas Strelow, Börse Düsseldorf
Comeback bei Gold und Bitcoin
An den Märkten zeigten sich zuletzt zwei Vorboten für unsichere Zeiten: Die US-Staatsschulden wachsen unter Trump rasant mit neuem Rekordstand von jetzt über 40 Billionen Dollar und die Renditen 30-jähriger amerikanischer Staatsanleihen stiegen auf über 5,3 Prozent, also den höchsten Stand seit 2007. Am Aktienmarkt war jedoch keine echte Schwäche zu erkennen. Die Indizes notieren weiterhin am oberen Ende ihrer Kurshistorie, auch wenn der DAX kurzzeitig mal unter die 26.000er Marke abgetaucht war. Die offensichtlichen Profiteure sind zwei zuletzt schwächelnde Assetklassen: Gold und Bitcoin.
Der Goldpreis ist seit Anfang August rund 15 Prozent gestiegen und notiert aktuell über 4.600 USD. Ein Chart-technischer Widerstand liegt bei 4.850 – erst danach wäre der Weg frei für Kurse oberhalb von 5.000 USD. Bis zum Rekordhoch von Ende Januar fehlen dem Edelmetall derzeit aber noch gut 17 Prozent. Beim Bitcoin gab es nach einer rund 11-wöchigen Seitwärtsphase zwischen 60.000 und 65.000 USD einen dynamischen Ausbruch. Allein seit letzter Woche Montag ist BTC um rund 25 Prozent auf aktuell knapp 79.000 USD gestiegen – auch das Krypto-Handelsvolumen erhöhte sich insgesamt deutlich. Hier lässt sich also doch die oben angedeutete Krisenstimmung in steigenden Kursen ablesen.
Die börsennotierten Unternehmen schauen aber wohl überwiegend positiv in die Zukunft. Die Künstliche Intelligenz gilt gerade bei den Tech-Aktien, aber auch zunehmend bei Industriewerten weiter als große Chance und auch der volatil-hohe Ölpreis wird nicht wirklich als Belastung gesehen. Im ifo-Geschäftsklimaindex schätzt die deutsche Wirtschaft mit 88,8 Punkten die Lage so optimistisch ein, wie zuletzt vor einem Jahr und auch die Zukunftserwartungen korrigierten deutlich nach oben. Ob der KI-Hype weiter läuft, lässt sich heute Abend an der Reaktion auf die Nvidia-Quartalszahlen ablesen und bei Tagung der US-Notenbank in Jackson Hole könnte es am Freitag neue Impulse für den Anleihenmarkt geben.
Newsletter vom 26. August 2026
Thomas Strelow, Börse Düsseldorf
Rekorde ohne Euphorie
Am Dienstag stieg der DAX bis auf 26.504 Punkte und nahm damit Kurs auf die nächste runde Zahl. Seit dem ersten Sprung über die 26.000 zum Monatsanfang hat diese Marke gehalten und doch ist die Stimmung wenig euphorisch. Seit Jahresbeginn gerechnet liegt der Index nun rund 8 Prozent im Plus – im März waren es kurzzeitig auch mal minus 10 Prozent. Eigentlich ein starkes Zeichen.
Eine überhitzte Marktphase misst die Bank of America in ihrem „Bull & Bear Indicator“ für den US-Markt, der den höchsten Stand seit Ende 2020 ausweist. Aber die bekannten geopolitischen Krisenherde bleiben ohne konkrete Lösungen. Versprechungen laufen ins Leere und werden gebrochen. Es scheint ein ewiger, sich wiederholender Kreislauf zu sein. Nur der kapitalhungrige KI-Hype nährt seine Geschichte selbst und sorgt über zirkuläre Deals für neue Wachstumsfinanzierung. Nvidia organisierte jetzt Zusagen über 500 Milliarden US-Dollar für den Ausbau der KI-Infrastruktur von den großen Adressen der Wall Street. Hier sind Optimisten am Werk!
Gedämpfte Laune kommt beim Blick auf die nun bestätigte deutsche Inflationsrate von 2,8 Prozent im Juli auf. Den Wegfall des Tankrabatts spüren Autofahrer beim Blick auf die Spritpreise, während Mineralölkonzerne hohe Gewinne einfahren. Die Kraftstoffe verteuerten sich zum Vormonat um 11,2 Prozent; auf Jahressicht sogar um 23 Prozent. Energie ist und bleibt beim Preis sowie der Versorgungssicherheit ein entscheidender Faktor für die Industrie. Doch in beiden Punkten sind die Zukunftsaussichten leider bescheiden.
Newsletter vom 12. August 2026
Thomas Strelow, Börse Düsseldorf
Große Indizes im Rekordrausch
„An der Börse wird die Zukunft gehandelt!“ Auch wenn so etwas wie Frieden am Persischen Golf und die Ausweitung der Schifffahrt durch die Straße von Hormus nach dem abgesagten Großangriff der USA noch nicht wirklich erreicht ist, beflügelt die Hoffnung darauf mal wieder die Märkte. Faktenbasiert sind ein rückläufiger Ölpreis bei knapp unter 80 US-Dollar sowie positive Zahlen und Ausblicke der Big Techs in den aktuellen Berichtssaison die unmittelbare Rechtfertigung für neue Rekordstände.
Der DAX sprang am Montag erstmals über die 26.000er-Marke und hält sich seit dem dort – mit Ausflügen bis auf 26.403 Punkte in der Spitze bisher. Den Juli konnte er am Freitag mit einem Monatsplus von 2,5 Prozent abschließen. In den USA schnellten gestern in einem erneut starken Handelstag der Dow Jones über die 54.000 und der S&P 500 über die 7.700 Punkte hinaus – so hoch wie nie zuvor. Der technologielastige Nasdaq 100 hatte im Juli rund 6,6 Prozent eingebüßt durch die Korrektur bei den zuvor stark gestiegenen Chip- und Halbleiterwerten. Aktuell fehlen hier aber auch nur 3,2 Prozent bis zum letzten Rekordhoch von Anfang Juni.
Von einem ruhigen Börsensommer ist dieses Jahr wenig zu spüren. Der jüngste Anstieg bestätigt Anleger, durchgängig investiert zu sein. Doch auf diesem Niveau über Gewinnmitnahmen nachzudenken, ist kein Zeichen von Schwäche. Wer will schon, dass die prachtvolle Ernte auf dem Feld von einem Unwetter dezimiert wird? Spätestens im September steht gemäß der Saisonalität ein schwieriger Börsenmonat bevor. Aber was gelten Muster und Regeln schon in diesen Zeiten.
Newsletter vom 5. August 2026
Thomas Strelow, Börse Düsseldorf
Warten auf Bestätigung
Dass an der Börse die Erwartungen gehandelt werden, ist eine gängige Floskel, in der natürlich auch eine gute Portion Wahrheit steckt. Erwartungen allein taugen aber wenig als Fundament für eine abgewogene Investment-Entscheidung – deshalb braucht es Zahlen, Daten und Fakten zur Untermauerung. Diese Spurensuche gestaltet sich schwierig.
Die gestrige Nachricht des ZEW über kräftig gestiegene Konjunkturerwartungen gibt Hoffnung. Der Wert von 26,3 Punkten rangiert zwar nur im Mittelfeld der letzten zwei Jahre, aber vom Tiefpunkt im April (-17,2) hat sich der Indikator kontinuierlich erholt. „Das Reformpaket scheint Wirkung zu zeigen. Insbesondere die exportorientierten Sektoren, sowie die Binnennachfrage verzeichnen stabile Zuwächse“, kommentieren die Wirtschaftsforscher vorsichtig optimistisch. Die Kollegen vom ifo Institut könnten den Trend am Montag bestätigen, verweisen aktuell aber ebenfalls auf große Unsicherheiten, spürbar etwa bei Investitionshemmungen durch die US-Zollpolitik.
Auch die militärische Seite der Trump’schen US-Außenpolitik macht Börsianern weiter das Leben schwer. Ein schneller Indikator für die Kriegs- bzw. Friedensstimmung am Golf ist der Ölpreis: Für die Nordseesorte Brent müssen aktuell wieder knapp 95 USD bezahlt werden – vor drei Wochen waren es gut 30 Prozent weniger. Die mit KI-Erwartungen aufgeladenen US-Techwerte lassen sich bei Veröffentlichung der Quartalszahlen ein wenig in die Karten schauen. Heute nach US-Börsenschluss dürften alle Augen auf Alphabet gerichtet sein, aber auch Tesla und IBM berichten. Donnerstag folgen Intel und SAP – nächste Woche dann Microsoft und Meta sowie Apple und Amazon.
Der DAX zeigt derzeit Optimismus mit Werten über 25.000 Punkten. Das ist seit gestern wieder der Fall, aber für einen neuen Aufwärtstrend müssten noch die Marken bei 25.300 und 25.400 souverän genommen werden. Diese Bestätigung steht noch aus.
Newsletter vom 22. Juli 2026
Thomas Strelow, Börse Düsseldorf
Der DAX kommt voran
Auf der Suche nach dem Auslöser für den Kurssprung beim DAX letzte Woche könnte man beim 34-Punkte-Paket des Koalitionsausschusses fündig werden, das den Titel „Ein Programm für Aufschwung und Beschäftigung“ trägt. Die Öffentlichkeitarbeit der Bundesregierung gab sich volksnah und lief letzten Donnerstag unter der flapsigen Überschrift „Wir wollen Deutschland wieder flottkriegen„. Prompt legte der DAX legte mit einem Anstieg um mehr als 600 Punkten optimistisch vor. Die Inhalte versprechen lang ersehnten Reformcharakter und werden in den Punkten Arbeitsmarkt und Altersvorsorge auch die Börse beeinflussen.
Nicht nur die 2,5-Prozent-Reaktion beim DAX war bemerkenswert, sondern auch das einhergehende neue Rekordhoch, was nun knapp sechs Monate auf sich warten ließ. Und ohne Einfluss der US-Börsen, die vor dem 250. Unabhängigkeitstag geschlossen blieben, schraubte sich der deutsche Leitindex gleich weiter in die Höhe und notierte Montagvormittag in der Spitze kurz bei 25.900 Punkten – knapp vor der nächsten Tausendermarke. Treiber waren unter anderem ein erneuter Kurssprung um 9 Prozent bei Bayer, die endlich das belastende US-Glyphosat-Business auslagern wollen, als auch die 17-Prozent-Erholung bei Rheinmetall zur Vorwoche, was im Zusammenspiel mit guten Nachrichten für weitere deutsche Rüstungsaktien daher kam.
Doch ein stetiger Anstieg der Börsen findet eben nur langfristig statt. Kurzfristig gibt es reichlich negative Nachrichten, die sich auch in den Kursen widerspiegeln. Rückschläge im Chips- und KI-Hype schlagen auch bei deutschen Profiteuren wie Siemens Energy, Infineon oder Hochtief durch. Für die Sommermonate kann also keine Entwarnung gegeben werden, auch weil geopolitisch der Irankonflikt ein Pulverfass bleibt. Doch langfristig bleibt der Kapitalmarkt alternativlos. Und das hat nun wohl auch die Politik für ihre Zukunftsplanungen erkannt. Ein echter Fortschritt.
Newsletter vom 8. Juli 2026
Thomas Strelow, Börse Düsseldorf
Gewinnmitnahmen oder Sell-off?
Wer beim SpaceX-Börsengang eine Zuteilung erhielt und gleich am ersten Tag verkauft hat, haderte vielleicht mit seiner Entscheidung: Zeichnungsgewinne von 20 Prozent zwischen Ausgabepreis (117 Euro) und Schlusskurs am ersten Handelstag (142 Euro) sind eine tolle Rendite! Aber in der ersten Handelswoche zündete die Aktie den Booster und flog bis auf 195 Euro in astronomische Bewertungshöhen. Doch die Gravitation wurde nicht völlig außer Kraft gesetzt und Anfang dieser Woche kreiste der Kurs ähnlich wie seine 10.000 Starlink-Satelliten wieder im erdnahen Orbit bei gestern zeitweise 128 Euro. Laute Überschriften vom „600-Milliarden-Dollar-Absturz“ wirken hier gewaltig, errechnen sich aber nur über die Marktkapitalisierung von nicht-börsennotierten Stücken. Hier kommen erst im August weitere Papiere von frühen Investoren auf den Markt. Trotzdem bleibt SpaceX kapitalhungrig: Ein Anleihenbündel über 25 Milliarden Dollar zur Umschuldung wurde platziert und war trotz mauem Rating im BBB-Bereich 3,5-fach überzeichnet. An risikobereitem Geld scheint es nicht zu mangeln.
Insgesamt litten die Tech-Werte zum Wochenbeginn unter einem massiven „Sell-off“, gestartet über einen 10-Prozent-Kursrutsch beim KOSPI. Der süd-koreanische Leitindex wird von gefragten Chip- und Speicher-Aktien wie Samsung und SK hynix dominiert und verzeichnete Year-to-date bis zu 100 Prozent Zuwachs – trotz mehrfach starker Rückschläge. Diesmal leuchteten aber auch bei den erfolgsverwöhnten Magnificent-7-Aktien die Bremslichter rot auf: Der Glaube an die KI-Story bekommt angesichts der Sorgen vor einer restriktiveren US-Geldpolitik Risse.
Dem DAX – aktuell mal wieder unter der 25.000er Marke – macht die Tech-Schwäche strukturell bedingt wenig aus. Doch heute Vormittag patzt der Defence-Vorzeigewert Rheinmetall mit minus 15 Prozent: Ein großer Fregatten-Auftrag der Bundeswehr soll zum Mitbewerber TKMS wandern, dessen Aktie um bis zu 10 Prozent zulegt. Damit hat sich Rheinmetall vom Rekordstand aus Oktober glatt halbiert. Trotzdem bleibt die Branche in Bewegung: Als nächste Rüstungsaktie wagt sich die deutsch-französische KNDS aufs Börsenparkett.
Newsletter vom 24. Juni 2026
Thomas Strelow, Börse Düsseldorf