USA: Realwirtschaft und Investitionen wichtiger als Präsidenten
Trump oder Harris, Harris oder Trump? Wünschenswert für den Kapitalmarkt wäre ein klares Ergebnis, denn Unsicherheit mag die Börse nicht. Wahrscheinlich wird aber das Ergebnis, wenn Sie diese Zeilen lesen, noch nicht feststehen. Aufgrund potenzieller Neuauszählungen und gerichtlicher Anfechtungen könnte der Gewinner erst am 11. Dezember bekannt gegeben werden. Das ist der Stichtag, bis zu dem die US-Bundesstaaten ihre Wahlleute für das Wahlgremium „Electoral College“ benennen müssen. Sobald sich der Polit-Staub gelegt hat, gehen wir davon aus, dass die Fundamentaldaten wieder in den Vordergrund rücken und die Marktrichtung bestimmen werden. Folgendes erscheint uns maßgeblich:
1. Das US-Wirtschaftswachstum scheint nachhaltig zu sein. Der US-Arbeitsmarkt scheint nicht mehr überhitzt zu sein, doch er befindet sich noch immer in einer recht stabilen Verfassung. Die Zahlen zu den „offenen Stellen und Personalwechseln“ (JOLTS Report) zeigte, dass die offenen Stellen im September auf 7,4 Mio. zurückgingen. Dieser Wert lag sowohl unter den Konsensschätzungen als auch unter dem Stand vom August von 7,9 Mio. und stellt das niedrigste Niveau seit Januar 2021 dar. Ebenso nahmen im September die realen Konsumentenausgaben um gute 0,4 Prozent zum Vormonat zu, denn auch die Löhne steigen in ähnlicher Rate. Schwächere Zahlen zum Arbeitsmarkt und zur Lage der US-Industrie aus dem Oktober müssen unter dem Vorbehalt der heftigen Wirbelstürme und dem Streik bei Boing gesehen werden, so dass wir ihnen wenig Bedeutung schenken. Insgesamt signalisieren die jüngsten Konjunkturdaten, dass die US-Wirtschaft stärker als bisher angenommen ist. Im dritten Quartal wuchs die Wirtschaft um satte 2,8 Prozent und die beiden Wahlprogramme von Harris bzw. Trump sehen keine Sparprogramme vor. Es sieht eher nach einer weiterhin aggressiv-expansiven, America-First Fiskalpolitik aus.
2. Die Fed dürfte die geldpolitische Lockerung fortsetzen. Der Offenmarktausschuss wird nur einen Tag nach den US-Wahlen eine Sitzung abhalten, wobei am 7. November mit einer Zinsentscheidung gerechnet wird. Die jüngsten Äußerungen der Fed-Vertreter deuten an, dass die vom Markt bereits eingepreiste Zinssenkung von 25 Basispunkten (also 0,25 Prozent) sehr wahrscheinlich ist. Alles andere würde im Politgerangel noch mehr Unsicherheit schüren. Die Fed wird also die Wogen mal wieder glätten müssen. Sie bewegt sich damit auf eine neutrale geldpolitische Ausrichtung zu. Bis zum Jahresende erwarten wir eine weitere Zinssenkung um 0,25 Prozent (18.12.) und eine zusätzliche Lockerung um 1 Prozent im Jahr 2025. In der Vergangenheit waren Zinssenkungen der Fed für Aktien positiv, solange es keine Rezession gab. Hauptsache Trump, so er denn gewinnen sollte, lässt seine Finger von der Unabhängigkeit der Fed. Es könnte sein, dass Trump die zu erwartenden Handelseinbußen bei Handelskriegen gegen China und Europa mit sinkenden Zinsen zu alimentieren versucht. Er dürfte am langen Zinsende aber eher das Gegenteil erreichen.
3. Die Gewinne des Technologiesektors dürften das KI-Wachstum fortgesetzt unterstützen. Inmitten der US-Wahlen und geopolitischen Unsicherheiten gaben einige Technologieaktien in letzter Zeit nach. Die Einzelheiten der Gewinnmeldungen für das 3. Quartal zeigten jedoch u. E eine fortgesetzte Stärke der Ausgaben für die künstliche Intelligenz sowie eine Zunahme der Nutzung und eine bessere Monetarisierung. So erhöhte die Schweizer UBS aktuell ihre Prognose für das Gewinnwachstum globaler Technologieaktien im Jahr 2024 von 20 Prozent auf 22 Prozent. Auch die Wachstumsprognose für 2025 wurde von 16 Prozent auf 18 Prozent nach oben korrigiert. Ausschlaggebend dabei sind die großen Vier: Microsoft, Alphabet, Amazon und Meta. Sie sind für rund die Hälfte aller KI-Investitionen verantwortlich und dürften KI-Pioniere wie Nvidia oder Taiwan Semiconductor weiterhin erfreuen. Die neuen Investitionen dürften für das Jahr 2024 um 50 Prozent auf 222 Mrd. USD steigen und sollen im Jahr 2025 um weitere 20 Prozent auf 267 Mrd. USD zulegen, mit Luft nach oben! Verhaltener sind allerdings die Aussichten bei den zyklischeren Tech-Segmenten wie PCs und Smartphones von z. B. Apple oder Samsung. Die reagieren sehr empfindlich auf das globale BIP-Wachstum und Konsumentenstimmungen. Sollte es also nach der US-Wahl zu einer Eskalation von Handelskriegen kommen, Vorsicht bitte!
In Summe stufen wir US-Aktien unabhängig vom Wahlausgang positiv ein. Kurzfristige Volatilitäten können u. E. genutzt werden, um ein individuell ausreichendes Engagement in KI-Qualitätsaktien aufzubauen. Egal, ob Harris oder Trump. Kein Präsident sollte es sich mit großen Tech-Unternehmen verscherzen. Die Umkehrung gilt ebenfalls. Und am Ende richtet es wie so oft die Fed. Wir erwarten den S&P 500 Aktienindex im nächsten Jahr recht eindeutig über 6.000 Punkte.
Weitere wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada, Asien oder in der Schweiz bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Kurs-, Wert- und Zinsentwicklung
Zurückliegende Kurs-, Wert- und Zinsentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Kurs-, Wert,- und Zinsentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Prognosen
Angaben zu Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Prognosen basieren auf Annahmen, Schätzungen, Ansichten oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können.
Glossar
Fachbegriffe lassen sich leider nicht immer vermeiden – insbesondere bei komplexen Themen aus dem Finanzbereich. Ein umfangreiches Glossar finden Sie auf www.olb.de/glossar.

Newsletter vom 6. November 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden
US-Wahlen ante portas
Die US-Wahlen im Jahr 2024 haben beträchtliche Konsequenzen für die Märkte sowohl auf volkswirtschaftlicher Makro- als auch auf Sektorebene. Zwar ist keine der beiden Parteien (1. Demokraten des amtierenden Präsidenten Joe Biden; 2. Republikaner mit dem voraussichtlichen Kandidaten Donald Trump) bestrebt, weitere groß angelegte Konjunkturprogramme umzusetzen oder die langfristigen Ausgaben zu reformieren. Dennoch gehen die Unterschiede in der Handelspolitik, der Steuerpolitik, der Industriepolitik und anderen Politikfeldern mit unterschiedlichen Konsequenzen einher – je nachdem, wer der Bewohner des Weißen Hauses sein und wie sich der Kongress zusammensetzen wird.
Ein Sieg der Republikaner – ob vollumfänglich oder lediglich bei den Präsidentschaftswahlen – dürfte den Weg für eine Politik mit potenziell inflationären Auswirkungen ebnen. Vermutlich würden die Zölle angehoben, Einwanderungsverbote erlassen und auslaufende Steuererleichterungen entweder vollständig oder größtenteils verlängert. Zu den Sektoren, die von einer republikanischen Führung profitieren sollten, zählen Öl und Gas, Pipelines, Autos, Finanzen sowie Bereiche in Verbindung mit den Verteidigungsausgaben. Demgegenüber stünden erneuerbare Energien vor Gegenwind, Konsumgüterunternehmen wären mit einem erhöhten Zollrisiko konfrontiert und Technologieunternehmen könnten durch negative Schlagzeilen unter Druck geraten.
Ein Sieg des demokratischen Lagers sollte indessen mehr Unterstützung für grüne Energien bedeuten – auch wenn der finanzpolitische Spielraum durch das Haushaltsdefizit und die Schuldensituation eher eingeschränkt wäre – und stärkere Beschränkungen für die fossile Brennstoffindustrie mit sich bringen. Die Körperschaftsteuer könnte steigen; zugleich wäre eine Erweiterung der erstattungsfähigen Steuergutschriften für Familien denkbar. Darüber hinaus könnte sich der Finanzsektor in einem strengeren regulatorischen Umfeld wiederfinden. Außerdem wäre ein taktischer Einsatz von Zöllen, ebenso wie von Exportkontrollen, denkbar – wenn auch nicht in dem Ausmaß, in dem sie womöglich unter republikanischer Führung eingeführt würden. Ein Erdrutschsieg der Demokraten hätte vermutlich eine Ausweitung der Subventionen im Rahmen des „Affordable Care Act“ („Patientenschutz und erschwingliche Pflege“) zur Folge, die tendenziell dem Gesundheitssektor zugutekäme.
Wo könnten Investmentideen entstehen?
- Sowohl Demokraten als auch Republikaner dürfte eines gemeinsam sein: Eine fortgesetzte „America First“-Strategie. Wir sehen allein aus diesem Grund einen Baustein in US-amerikanischen Vermögenswerten als erforderlich an.
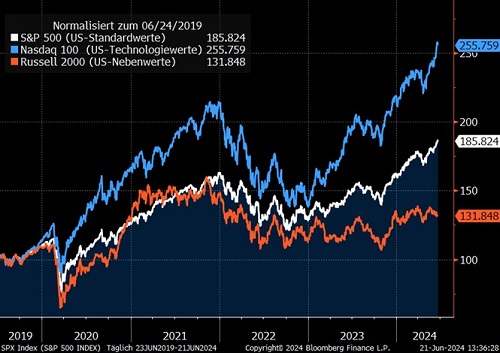
- In den letzten Jahren wurde der Anstieg von Aktienindizes nur von wenigen Aktien getragen. Vor allem am US-Aktienmarkt konnte die Indexentwicklung zu einem wesentlichen Teil auf eine Handvoll Technologie- und Kommunikationskonzerne zurückgeführt werden. Umgangssprachlich sind hier vor allem die „Glorreichen 7“ zu nennen: Alphabet (u. a. Google und YouTube), Amazon, Apple, Meta (u. a. Facebook und Instagram), Microsoft, Nvidia und Tesla. Wir gehen davon aus, dass ein größerer Teil dieser Unternehmen weiterhin marktbestimmend sein wird.
- Das Resultat dieser auf wenige Titel konzentrierten Marktentwicklung sind im historischen Vergleich hoch konzentrierte Aktienindizes (wie z. B. beim US-Aktienindex S&P 500). So stellen die zehn am höchsten kapitalisierten Unternehmen des S&P 500 etwa ein Drittel der gesamten Marktkapitalisierung dar. Wir stellen uns nun vor, dass sich die vernachlässigten Werte und Segmente in der Folge besser entwickeln könnten, auch weil sie in der Bewertung günstiger sind. Dies sollte z. B. bei Nebenwerten im Vergleich zu hochkapitalisierten Werten der Fall sein. Auch dürften solide Substanzwerte wieder an Höhe gewinnen.
Wir bestätigen daher unsere Strategie, eine wünschenswerte Konsolidierung für Zukäufe zu nutzen (= „Buy the dip“-Strategie), aber auch auf eine sehr ausgewogene Diversifikation über mehrere Vermögensklassen zu achten. Dazu gehören u. a. auch Anleihen sowie Gold- und Immobilienanlagen. Wir würden daher insgesamt unsere Maxime mit der Leitidee „Mit Respekt weiter nach oben“ formulieren.
„Auch der stärkste Mann schaut mal unters Bett.“(Erich Kästner)
Wichtige Hinweise
Marketingmitteilung
Diese Publikation ist eine Marketingmitteilung der Oldenburgische Landesbank AG im Sinne des Wertpapierhandelsgesetzes.
Kein Angebot, keine Beratung
Diese Information enthält kein Angebot zum Erwerb oder zur Zeichnung der darin genannten Wertpapiere und auch keine Einladung zu einem solchen Angebot. Die geäußerten Meinungen geben unsere aktuelle Einschätzung wieder, die sich auch ohne vorherige Bekanntmachung ändern kann. Diese Information kann eine auf die individuellen Verhältnisse des Anlegers und seine Anlageziele abgestellte Beratung nicht ersetzen.
Adressat
Die hier wiedergegebenen Informationen und Wertungen („Information“) sind ausschließlich für Kunden, die Ihren Sitz in der Bundesrepublik Deutschland haben, bestimmt. Insbesondere ist diese Information nicht für Kunden und andere Personen mit Sitz oder Wohnsitz in Großbritannien, den USA, in Kanada oder Asien bestimmt und darf nicht an diese Personen weitergegeben werden oder in diese Länder eingeführt oder dort verbreitet werden. Dieses Dokument einschließlich der darin wiedergegebenen Informationen dürfen im Ausland nur in Einklang mit den dort geltenden Rechtsvorschriften verwendet werden. Personen, die in den Besitz dieser Information gelangen, haben sich über die dort geltenden Rechtsvorschriften zu informieren und diese zu befolgen.
Keine Gewährleistung
Die Informationen wurden sorgfältig recherchiert und beruhen auf Quellen, die die Oldenburgische Landesbank AG als zuverlässig ansieht. Die Informationen sind aber möglicherweise bei Zugang nicht mehr aktuell und können überholt sein. Auch kann nicht sichergestellt werden, dass die Informationen richtig und vollständig sind. Die Oldenburgische Landesbank AG übernimmt für den Inhalt der Information deshalb keine Haftung.
Wertentwicklung
Zurückliegende Wert- oder Kursentwicklungen können für die zukünftige Entwicklung nicht gewährleistet werden. Angaben zur bisherigen Wert- oder Kursentwicklung erlauben keine verlässliche Prognose für die Zukunft.
Newsletter vom 26. Juni 2024
Carsten Brömstrup – Chefanalyst
Oldenburgische Landesbank AG
Zum Newsletter anmelden