Donald the Dealmaker
Mitte letzter Woche schien der gelöste Knoten im USA-EU-Handelsdeal die Börse fast kalt zu lassen. „Alles eingepreist“, war eine beliebte Erklärung. Doch am Freitag dominierte die Farbe rot: Nach schmalen 0,7 Prozent Kursplus über den gesamten Monat Juli rutschte der DAX am ersten Handelstag im August bis auf 23.380 Punkte und am Ende satte 2,7 Prozent ins Minus – befeuert von Zweifeln an der Verbindlichkeit des Abkommens, aber auch von den schwachen US-Börsen.
Dort galten die schlechten Arbeitsmarktdaten als negativer Treiber, wobei zusätzlich die Zahl der zwischen Mai und Juni neu geschaffenen Stellen nach unten revidiert werden musste. US-Präsident Trump witterte hier Manipulation und feuerte im Autokraten-Stil die Chefin des Amtes für Arbeitsmarktstatistik. Vollbeschäftigung zählt neben Geldwertstabilität zu den dualen Zielen der US-Notenbank. Nachdem diese letzten Mittwoch erneut keine Zinssenkung beschlossen hatte (erstmals seit 1993 fielt die Entscheidung mit zwei Gegenstimmen), wurde die Ablösung beziehungsweise Nachfolge von Jerome Powell wieder zum politischen Top-Thema erklärt. Ob die Kostenüberschreitung für den Umbau der Notenbank als Entlassungsgrund ausreicht wird bezweifelt. Aber für das im Mai 2026 auslaufende Mandat sucht Trump schon jetzt aktiv und laut nach für ihn geeigneten Kandidaten – Ende dieser Woche soll die Entscheidung stehen und könnte Powell zur „Lame Duck“ machen.
Was klar wird: Die Entscheidungen des US-Präsidenten sind persönlich. Im wortwörtlichen Sinne. 39 Prozent Handelszölle für die Schweiz oder 50 Prozent für Brasilien? Investitionszusagen aus der EU oder aus Südkorea als Geschenke und zur freien Verfügung? Die Selbstinszenierung als Dealmaker läuft. Und alle scheinen sich damit zu arrangieren. Auch der DAX: Die 24.000 Punkte waren gestern und heute früh wieder fast erreicht. Gute Unternehmenszahlen oder erwartete Zinssenkungen im September – die Börse sucht sich ihre Gründe. Auch hier werden jeden Tag Deals gemacht.

Newsletter vom 6. August 2025
Thomas Strelow, Börse Düsseldorf

Zwischen Angst und Hoffnung
Die aktuelle Frist zum 1. August für neue Import-Zölle in die USA rückt immer näher und sorgt zunehmend für Nervosität in der EU. Hingegen ist der Zoll-Knoten für Japan inzwischen gelöst, nachdem Trump in der Nacht den Handels-Deal als „vielleicht das größte Abkommen, das je gemacht wurde“ auf seinem Social-Media-Account öffentlich machte. Gegenseitige Zölle von 15 Prozent und massive Investitionszusagen der japanischen Industrie ließen den Nikkei-Index um 3,5 Prozent und insbesondere die Auto-Aktien (Toyota Motor +12%) steigen. Dieses Hoffnungszeichen lässt gerade auch die Kurse der deutschen Autobauer anziehen, wo auf eine ähnliche Kompromisslösung spekuliert wird: Porsche, Daimler-Truck, Mercedes Benz, Volkswagen und BMW notieren heute zwischen 5 und 7 Prozent im Plus und hieven den DAX von den knapp verteidigten 24.000 Punkten gestern um mehr als 1 Prozent nach oben.
In den USA liefern die großen Indizes wie der S&P 500 oder der Nasdaq aktuell neue Rekordhochs am laufenden Band. In kleinen Schritten, fast Tag für Tag sind neue Höchststände zu vermelden. Der Optimismus wird von absehbaren Lösungen in Zoll-Themen sowie Unternehmensmeldungen der aktuellen Berichtssaison getrieben. Als Absicherung gegen aufkommende Angstgefühle steigt gleichzeitig das Gold wieder auf über 3.400 US-Dollar und bleibt in Schlagweite zu neuen Rekorden.
Für die morgige Sitzung des Rats der Europäischen Zentralbank wird nach zuletzt acht Zinssenkungen um insgesamt zwei Prozentpunkte nun eine Zinspause erwartet. Die Auswirkungen der erratischen US-Zollpolitik auf die Inflation könnte dann in der nächsten EZB-Sitzung im September besser beurteilt werden, heißt es. Für Sparer war die „Rückkehr der Zinsen“ auch nur ein vorübergehendes Phänomen: Beim Tagesgeld haben die Banken längst den Rückwärtsgang eingelegt, zeigt die aktuelle Auswertung eines Vergleichsportals. So bleibt trotz aller Unsicherheit der Kapitalmarkt für den Vermögenserhalt und -aufbau unverzichtlich.
Newsletter vom 23. Juli 2025
Thomas Strelow, Börse Düsseldorf
Leitzinsen auf Sinkflug?
Die US-Fed hat die Zinsen stärker gesenkt als die meisten Beobachter angenommen hatten. Warum? Wie geht es weiter? Und was heißt das für die Märkte?
Für die meisten Beobachter etwas überraschend hat die amerikanische Zentralbank sich bei ihrem ersten Zinsschritt nach unten nicht auf 25 Basispunkte beschränkt, sondern hat gleich um 50 Basispunkte gesenkt. Auf der Pressekonferenz hat Fed-Chef Jerome Powell zugleich überdeutlich gemacht, dass er die US-Wirtschaft in sehr guter Verfassung sieht. Vermutlich wollte er damit verhindern, dass Marktbeobachter befürchteten, die Fed sänke die Zinsen deswegen so stark, weil sie etwas weiß, was andere nicht wissen. Das ist ihm offenbar gut gelungen, denn die Märkte haben fast euphorisch auf die Zinsentscheidung und die anschließende Pressekonferenz reagiert. Kann man jetzt erwarten, dass die Fed in dem Tempo weiter vorangeht? Vermutlich nicht, schließlich ist die Inflation noch nicht besiegt und die US-Wirtschaft ist ja tatsächlich noch in erstaunlich guter Verfassung. In Powells Worten ist die Fed geldpolitisch nicht im Rückstand und mit der beherzten Zinssenkung signalisiert sie, dass sie auch nicht in Rückstand geraten will. Zu tief sitzt noch die Erfahrung, zu spät mit den Zinserhöhungen angefangen zu haben.
Was heißt das für den Anleger? Die Senkung der Zinsen am kurzen Ende führt zu einer etwas steileren Zinsstrukturkurve. Für den Anleger ist das eine durchaus willkommene Entwicklung, da man durch das Halten langlaufender Rentenpapiere wieder stärker vom sogenannten Rolldown-Effekt profitieren kann. Der Rolldown-Effekt ergibt sich dadurch, dass eine Anleihe mit zehnjähriger Restlaufzeit nach einem Jahr nur noch eine Restlaufzeit von neun Jahren hat. Bei einer steilen Zinsstrukturkurve kann man sie dann mit einem kleinen Gewinn verkaufen.
Zum anderen ist das auch für Aktien eine positive Entwicklung. Schließlich refinanzieren sich viele Unternehmen eher kurzfristig. Mit der Zinssenkung verbessern sich also die Finanzierungskosten deutlich. Dies gilt insbesondere für Nebenwerte, die häufig einen höheren Anteil an kurzfristigen Verbindlichkeiten haben. Damit könnte die Performance der Aktienmärkte auf mehr Schultern aufgeteilt werden. In der jetzigen Marktphase eine ganz beruhigende Nachricht.

Newsletter vom 25. September 2024
Dr. Martin Moryson – Chefvolkswirt Europa
DWS
Zum Newsletter anmelden
Aktuelles Zinsumfeld sichern

Derzeit können Anlegerinnen und Anleger am Rentenmarkt gute Renditechancen finden. Doch Union Investment erwartet, dass die Europäische Zentralbank die Leitzinsen weiter senkt. So kann es interessant sein, sich das aktuelle Zinsniveau noch für die kommenden Jahre zu sichern. Gerade Unternehmensanleihen guter Bonität können punkten.
Bei den meisten klassischen Rentenfonds ohne Laufzeitbegrenzung orientiert sich das Fondsmanagement an einem Vergleichsindex. So ist es durchaus möglich, dass verzinsliche Wertpapiere, sogenannte Anleihen oder Rentenpapiere, vor ihrer Fälligkeit veräußert und gegen neue Papiere ersetzt werden, um die durchschnittliche Restlaufzeit eines solchen Fonds an den Index anzupassen. Gegebenenfalls werden bei sinkendem Zinsniveau auch neue Anleihen mit niedrigeren Kupons erworben. Insofern erfüllen klassische Rentenfonds ihren Zweck nur bedingt, wenn Anlegerinnen und Anleger ein höheres Zinsniveau langfristig für sich nutzen möchten.
Zudem sind bei Anleihen in der Regel Laufzeit, Zinskupon und Rückzahlungsbetrag fixiert. Eine Anpassung an das aktuelle Marktgeschehen kann somit nur über den Kurs erfolgen. Höhere Zinsen gehen daher mit Kursrückgängen einher, niedrigere Zinsen mit Kurssteigerungen. Werden die Anleihen bis zur Fälligkeit gehalten, sollten diese Kursbewegungen jedoch keine Rolle spielen, und es herrscht schon beim Kauf Klarheit über die Renditechancen des Investments.
Diesen Effekt suchen Fondsmanager von Rentenlaufzeitfonds zu nutzen, die nach Auflage meist nur für einen begrenzten Zeitraum erworben werden können. Nach Erreichen eines Zielvolumens sind in diesem Fall keine weiteren Käufe mehr möglich. Das sorgt dafür, dass das Fondsmanagement nicht mit neuen Mittelzuflüssen gezwungen wird, in einem gegebenenfalls begrenzt aufnahmefähigen Laufzeitsegment immer neue Käufe zu tätigen. Während der Laufzeit erfolgen daher nur Käufe oder Verkäufe des Fondsmanagements, um Chancen und Risiken einzelner Emittenten Rechnung zu tragen. Laufzeitfonds bieten zudem eine breite Streuung über verschiedene verzinsliche Wertpapiere und können so zu einer ausgewogenen Portfoliozusammensetzung beitragen. Dennoch sollten Anlegerinnen und Anleger das Risiko marktbedingter Kurs- und Ertragsschwankungen sowie Bonitätsrisiken einzelner Emittenten und Vertragspartner solcher Geldanlagen beachten.
Rentenlaufzeitfonds sind vor allem für jene Anlegerinnen und Anleger interessant, die Planungssicherheit über zukünftige Erträge am Laufzeitende anstreben. Dabei bieten Unternehmensanleihen in der Regel eine attraktivere Rendite im Vergleich zu Staatsanleihen, gibt die Hannoversche Volksbank eG die Informationen des Fondspartners Union Investment weiter und rät Interessenten zu einer persönlichen Beratung in der Bank.
Newsletter vom 11. September 2024
Thomas Scholz – Filialdirektor und Leiter WP-Beratung
Hannoversche Volksbank eG
Zum Newsletter anmelden

Die Zinsen sind zurück
Die Zinsen sind zurück – das sagt sich so einfach, aber die volle Bedeutung dieser Feststellung haben vielleicht immer noch nicht alle Anleger erfasst. Letztens habe ich das Wort „Bausparvertrag“ das erste Mal wieder gehört, eine verschwommene Erinnerung an meine Jugend, die zugegebenermaßen auch schon ein paar Jahre zurückliegt. Spätestens da wurde mir klar, dass sich etwas fundamental geändert hat. (Und keine Sorge: ich werde keine Bausparverträge empfehlen).
Im Juni sind in den USA erstmals seit vier Jahren die Preise gegenüber dem Vormonat gesunken. Auch in Europa ist die Inflation auf dem Rückzug. Wir erwarten aus verschiedenen Gründen – Deglobalisierung und Dekarbonisierung seien hier genannt – zwar nicht, dass die Inflationsrate wieder auf das Vor-Pandemie-Niveau sinken wird, aber in der Nähe des Zwei-Prozent-Ziels sollte sie mittelfristig schon bleiben. Damit rücken Zinssenkungen immer mehr in den Fokus der Anleger: Die Europäische Zentralbank hat damit bereits begonnen, die US-Notenbank wird dieses Jahr noch folgen.
Für den Anleger sind dies gute Nachrichten. Warum? Auch wenn die Zentralbanken die Leitzinsen senken, werden die langfristigen Zinsen vermutlich kaum nachgeben – zu sehr sind die Leitzinssenkungen bereits eingepreist. Die niedrigere Inflation sorgt dann dafür, dass auch real, also nach Abzug der Inflation, etwas in der Tasche der Anleger hängenbleibt. In Deutschland liegen die Renditen zehnjähriger Staatsanleihen bei rund zweieinhalb Prozent. Das ist zwar immer noch sehr nahe an der Inflationsrate. Geht man aber etwas ins Risiko, dann winken durchaus auskömmliche Renditen. So bieten US-amerikanische Staatsanleihen deutlich über vier Prozent Zinsen. Will man das Währungsrisiko meiden und nimmt dafür Kreditrisiko in Kauf, so kann man mit europäischen Unternehmensanleihen ähnlich hohe Renditen erzielen. Die sich langsam erholende Wirtschaft, die abebbenden Inflationsraten und der vergleichsweise geringe Verschuldungsgrad der Unternehmen lassen die eingegangenen Risiken überschaubar erscheinen. Gar kein schlechtes Umfeld für Investoren, die Angst haben, dass sich der KI-Boom in eine KI-Blase wandeln könnte, und die Diversifikationsmöglichkeiten suchen.
Ein unkontrollierter Handelskonflikt mit China sollte vermieden werden
Die Wirtschaft in Deutschland kommt nur sehr schwerfällig voran. Sowohl die HCOB-Einkaufsmanagerindizes als auch der ifo-Geschäftsklimaindex hatten für die Industrie, den Handel und die Bauwirtschaft zuletzt erneut Rückschläge zu verzeichnen. Aufgrund des ausgeprägten Auftragsmangels wird mittlerweile Personal abgebaut und die Anzahl der Insolvenzen steigt. Immerhin sinken sowohl die Einkaufs- als auch die Verkaufspreise von Waren, wodurch der Inflationsdruck in der Eurozone weiter nachlassen sollte und der EZB bis zum Jahresende noch bis zu drei weitere Leitzinssenkungen ermöglicht werden.
Ein etwas anderes Bild zeichnet der Dienstleistungs-Sektor. Zwar befindet sich auch hier die Stimmungslage der Unternehmen auf niedrigen Niveaus, allerdings ist zumindest von einer Produktionsausweitung in den kommenden Monaten auszugehen. Beschäftigung und Preise zogen hier weiter an.
Die Konjunktur-Hoffnungen liegen vor allem auf einer erwarteten Belebung des privaten Konsums im Zuge steigender Realeinkommen. Bisher jedoch überwiegt auch bei Verbrauchern die Verunsicherung angesichts schwacher wirtschaftlicher Perspektiven und aufgrund der stark erhöhten Preisniveaus. Viele sparen, anstatt zu konsumieren.
Vor diesem Hintergrund kommt dem drohenden Handelskonflikt zwischen der Europäischen Union (EU) und China eine besondere Bedeutung zu. Zweifellos subventioniert China einzelne Branchen, v.a. grüne Technologien wie die Batterie-, E-Auto- oder Solarzellenproduktion, in deutlich stärkerem Ausmaß als es in Europa der Fall ist. Nach Angaben des Kiel Institut für Weltwirtschaft erhielten im Jahr 2019 rund 99 Prozent der börsennotierten chinesischen Unternehmen Subventionen im Gesamtvolumen von 221 Mrd. Euro. Hinzu kommen Kaufprämien, ein besserer Zugang zu Rohstoffen und die Bevorzugung bei Ausschreibungen. Daher sollte die EU das laufende Anti-Korruptionsverfahren gegen China fortführen und mit den Ergebnissen in Verhandlungen eintreten, wie sie von Wirtschaftsminister Habeck bei seinem Besuch in China kürzlich angeregt wurden. Eine unkontrollierte Protektionismusspirale – China könnte auf EU-Zölle für E-Autos mit Gegenmaßnahmen bei Verbrennern und anderen Produkten, bspw. Schweinefleisch, reagieren – und damit eine übermäßige Verteuerung der grünen Transformation sollte jedoch verhindert werden. Denn gerade Deutschlands exportabhängige Wirtschaft würde darunter überproportional leiden.
Newsletter vom 3. Juli 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
Faszinosum Gold
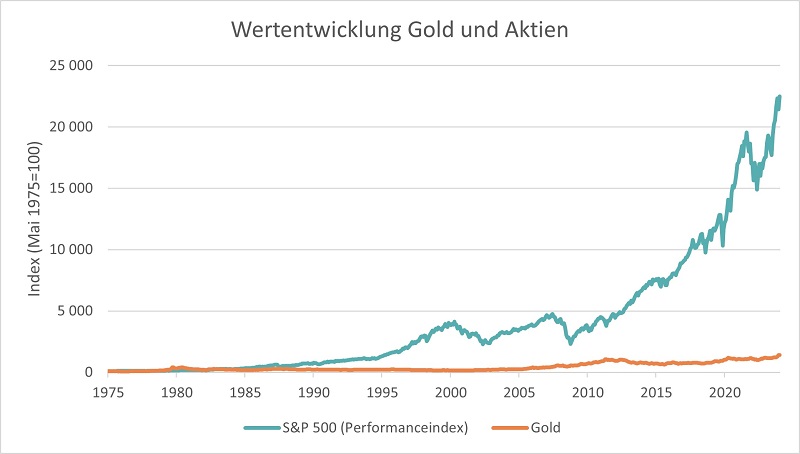
Für einige Anleger ist Gold immer ein Faszinosum, aber in den vergangenen Monaten hat Gold eine so beeindruckende Performance hingelegt, dass es die Aufmerksamkeit fast aller Anleger erregt hat. Selbst über einen Zeitraum von fast 25 Jahren hat Gold sich besser entwickelt als der Dax oder der S&P 500: Während der S&P 500 in diesem Jahrtausend eine jährliche Performance von knapp 7,5 Prozent aufweist, hat sich Gold um mehr als 9 Prozent pro Jahr verteuert. Woran liegt das?
Zunächst einmal sind da die beiden dominierenden Treiber des Goldpreises, Inflation und Zinsen. Gold als Realanlage profitiert generell von einer höheren Inflationsrate, leidet aber unter höheren Zinsen. Je höher der Zins desto höher die Opportunitätskosten der Goldhaltung, desto niedriger sollte also der Goldpreis sein. Man erkennt tatsächlich einen sehr engen (negativen) Zusammenhang zwischen dem Goldpreis und dem US-Realzins, also der Rendite auf US-Staatsanleihen abzüglich der erwarteten Inflation. Auffallend ist aber, dass ungefähr seit Beginn des Jahres 2022 sich eine große Lücke auftut. Der Goldpreis hat sich viel besser entwickelt, als der Realzins es nahelegt. Für diese Diskrepanz gibt es vier Gründe.
Erstens gilt Gold als „Krisenwährung“, deren Kurs durch den Krieg in der Ukraine und den Krieg zwischen der Hamas und Israel in die Höhe getrieben wurde.
Zweitens hat das Einfrieren der russischen Währungsreserven zu einem Umdenken unter einigen Zentralbanken geführt. So hat die chinesische Zentralbank ihre Reserven in US-Dollar zurückgeführt und begonnen, den Goldbestand zu erhöhen.
Drittens decken sich auch immer mehr Privatpersonen in China mit Gold ein; sei es aus Enttäuschung über die Immobilien-, aber auch Aktien- und Anleihemärkte, sei es aus Skepsis gegenüber ihrer Regierung.
Damit stehen sie nicht allein, denn viertens dürfte es auch im Westen genügend Anleger geben, denen die hohe Verschuldung vieler Staaten nicht geheuer ist.
Was heißt das für den Anleger?
Nach unseren Prognosen sollten die Renditen auf Staatsanleihen in etwa da bleiben, wo sie sind, während die Inflationsraten weiter sinken sollten. Das hilft für sich genommen dem Goldpreis zunächst einmal nicht. Als Krisenwährung dürfte Gold aber weiterhin attraktiv bleiben. Nur die spektakuläre Performance der vergangenen Jahre sollte man nicht überbewerten. Über einen längeren Zeitraum betrachtet wiesen Aktien dann doch die deutlich höhere Performance auf.
Inverse Zinsstrukturkurve birgt Aufwärtsrisiken für Renditen
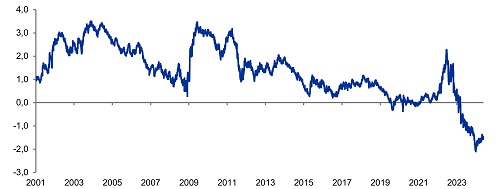
Trotz der erwarteten Abkühlung der US-Wirtschaft zögert die Fed, die Zinsen zu senken. In der Euro-Zone stehen hingegen eine Konjunkturerholung und eine Zinssenkung der EZB an. In beiden Volkswirtschaften ist zudem die Zinskurve invers. Also: 10-jährige Bundrenditen sowie US-Renditen sind niedriger als der Geldmarktsatz. Eine inverse Zinskurve wird traditionell als Frühindikator für eine wirtschaftliche Abkühlung angesehen. Denn sie deutet an, dass Kapitalmärkte den aktuellen Zinssatz der Notenbank als zu hoch und damit als nicht haltbar ansehen. Oftmals ist die Kurve invers, wenn Notenbanken überreagieren bzw. die Zinsen zu lange hochhalten, weil die Inflation noch nicht die gewünschte Zielgröße erreicht hat. Die Notenbank fokussiert sich bei ihrer Einschätzung stärker auf aktuelle Daten als auf Prognosen. Die Märkte hingegen sind getrieben von einer erwarteten Konjunktureintrübung und gehen daher von baldigen Zinssenkungen aus.
In den USA hat sich der Zeitpunkt der erwarteten Zinssenkung erneut verschoben, sie hat aber nach wie vor Bestand. Denn trotz eines noch robusten US-Arbeitsmarkts häufen sich die Anzeichen einer US-Abkühlung. So ist der Zahlungsverzug von US-Kreditkartenbesitzer inzwischen auf fast 10 Prozent angestiegen. Auch gibt die eskalierende staatliche Zinslast der US-Regierung wenig Raum für eine Fortsetzung ihrer expansiven Fiskalpolitik vor allem nach der US-Präsidentenwahl. So kühlte sich das US-Wirtschaftswachstum bereits in den letzten drei Quartalen ab, und für 2025 kann von einer deutlich niedrigeren Jahresrate ausgegangen werden. Zinssenkungen der Fed ab dem dritten Quartal 2024 sind deshalb weiterhin wahrscheinlich. Unsicher bleibt jedoch, wie weit die Fed die Zinsen senken wird. Dennoch und trotz einer inversen Zinskurve sollte sich Raum für niedrigere US-Renditen ergeben.
Europäische Stimmungsindikatoren deuten hingegen auf eine zunehmende Konjunkturaufhellung hin. Auch zeigte die Wirtschaft der Euro-Zone im ersten Quartal 2024 das kräftigste Wachstum seit sechs Quartalen, und Prognosen signalisieren eine weitere stetige Verbesserung. Dennoch wird die erste Zinssenkung der EZB im Juni erwartet. Diese ist angemessen, solange es sich um eine Normalisierung und keine gewollte geldpolitische Lockerung handelt. Allerdings mag sich das Fenster für Zinssenkungen auf das Jahr 2024 und auf maximal 100 Basispunkte beschränken. Entscheidend wird sein, wo der langfristige Zinssatz oder Gleichgewichtszinssatz in der Euro-Zone gesehen wird. Schenkt man dem Argument Glauben, dass infolge demografischer Entwicklungen, Klimapolitik und Protektionismus ein verstärkter Preisdruck in der Euro-Zone entsteht, muss der inflationsbereinigte Gleichgewichtszinssatz deutlich höher liegen als historische Werte, die eher bei um oder unter 0 Prozent lagen. Sind also die Inflationssorgen berechtigt, braucht es auch mittelfristig höhere Zinsen, um das Inflationsziel von 2 Prozent zu sichern. Der Einlagenzinssatz läge dann eher bei 3 Prozent als 2 Prozent und wäre damit inflationsbereinigt im positiven Bereich. Bei solch einem Zinssatz müssten allerdings Bundrenditen weiter aufwärts korrigieren.
Alternativ wird argumentiert, die EZB wird die Zinsen niedrig halten und eine höhere Inflation tolerieren. Dann wird die mittelfristige Inflation oftmals eher bei 3 Prozent als bei 2 Prozent gesehen. Doch eine höhere Inflation bringt kein höheres Wachstum, sondern nur höhere Renditen mit sich. Denn steigt die Inflation, nimmt auch ihre Volatilität zu und damit erhöhen sich die Inflationsprämien. Infolgedessen werden Renditen ebenfalls zulegen. Letztlich muss die Notenbank die Zinsen dann doch deutlich erhöhen, um die Inflation in den Griff zu bekommen. Die Fed ist hierfür ein Beispiel. Sie erlaubte einen schleichenden Inflationsanstieg ab Mitte der 1960-Jahre. Dies führte zu drastischen Zinserhöhungen Anfang der 1980er-Jahre. Höhere Inflation führte also nicht zu niedrigeren, sondern zu höheren Zinsen bzw. Renditen – auch weil Inflationserwartungen zunehmen. Bundrenditen wären also auch in diesem Szenario aktuell zu niedrig. Das einzige Szenario, bei dem Bundrenditen Raum nach unten haben, wäre eine Rückkehr zu den Vor-Corona-Jahren. Damals lag der inflationsbereinigte Gleichgewichtszinssatz bei bzw. unter 0 Prozent, und die Inflation war niedriger als das Inflationsziel von 2 Prozent. In diesem Fall wäre im Jahr 2025 mit deutlichen weiteren Zinssenkungen der EZB zu rechnen, und die Zinskurve würde sich vor allem durch das kurze Ende normalisieren. Doch ob sich dieses Szenario im Umfeld einer Konjunkturerholung und Prognoseverbesserungen realisieren wird, bleibt abzuwarten. Wahrscheinlicher ist: Die EZB wird im Jahr 2025 eine Pause bei einem Einlagenzinssatz von 3 Prozent einlegen. Würde dies auf den Zinsmärkten als Indiz für einen höheren Gleichgewichtszinssatz interpretiert, ergäbe sich Auftrieb für Bundrenditen. Denn die Zinskurve wäre bei dem aktuellen Niveau der Bundrenditen dann immer noch invers.
Eine Zinsstrukturkurve kann nicht anhaltend negative Werte zeigen, ebenso wie eine anhaltend falsche Einschätzung der Finanzmärkte nicht möglich ist. Die aktuelle Zinskurve muss sich perspektivisch wieder normalisieren – also: Bundrenditen müssen über den Geldmarktsätzen liegen. Die IKB erwartet einen deutlichen Rückgang der Inflationsdynamik im Euro-Raum, was der EZB nach ihrer Normalisierung der Zinspolitik bei einem Einlagenzinssatz von 3 Prozent weiteren Raum für Zinssenkungen geben wird. Dies mag sich allerdings infolge der Konjunkturerholung hinziehen. Gleichzeitig wird die Konjunkturabkühlung in den USA US-Renditen und damit auch Bundrenditen unter Druck setzen. Doch auch für die USA bleibt abzuwarten, wie weit die Fed gehen kann – vor allem im Jahr 2025. Die IKB sieht daher Bundrenditen von unter 2 Prozent als nicht nachhaltig an. Auch bleibt das Korrekturpotenzial trotz US-Abkühlung für Bundrenditen hoch. Grundsätzlich ist von einer erhöhten Volatilität am langen Ende der Zinskurve weiterhin auszugehen.
Newsletter vom 29. Mai 2024
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden
Strukturelle Schwächen Europas
Die Wachstumsdynamiken der USA und der Eurozone werden sich in den kommenden Monaten annähern. Während die US-Wirtschaft im Zuge anhaltend hoher Zinsen abkühlt, besteht in vielen europäischen Volkswirtschaften die Hoffnung auf einen konjunkturellen Aufschwung. Trotz dieser Unterschiede dürfte das Wachstum in der Eurozone aber auch künftig schwächer ausfallen als in den USA. Denn gerade Europas Industrie ist sehr abhängig von der Exportnachfrage, die sich angesichts einer globalen Industrierezession seit einigen Jahren nur schleppend entwickelt. Die jüngst vonseiten der US-Regierung deutlich erhöhten Zölle auf verschiedene aus China stammende Exporte legen nahe, dass der weltweite Trend zu stärkeren Handelsrestriktionen vorerst anhalten dürfte. Zudem entwickeln sich gerade chinesische Unternehmen in vielen Bereichen von Zulieferern zu Konkurrenten. Nach einer Umfrage der deutsch-chinesischen Handelskammer sehen sich in China tätige deutsche Unternehmen in den Kategorien Produktqualität, Technologie und Innovationsstärke weiter vorn. Bei Kosteneffizienz, Innovationsgeschwindigkeit und aufgrund einer längeren Zeit bis zur Marktreife eines neuen Produkts werden hingegen Nachteile gesehen. In diesem Umfeld wiegen strukturelle Schwächen von Unternehmen und Volkswirtschaften schwerer, unter anderem eine niedrige Produktivität. Einer Erhebung der Europäischen Zentralbank zufolge steigt die Produktivität pro Arbeitsstunde bei europäischen Volkswirtschaften seit der Jahrtausendwende deutlich langsamer als in den USA, unter anderem weil der IT-bezogene Kapitalstock in den USA stärker gestiegen ist. Die OECD berichtete, dass die Anzahl der Patente im Bereich Künstlicher Intelligenz weltweit in den letzten Jahren deutlich angestiegen ist, allerdings vor allem aus China, den USA und Japan stammend. Um künftig wieder wettbewerbsfähiger zu werden, müssen europäische Unternehmen daher verstärkt in die Entwicklung und die Integration von Technologien in ihre Geschäftsprozesse investieren. Vonseiten der Politik müssen dafür die entsprechenden Rahmenbedingungen gesetzt werden, bspw. eine stärkere Marktintegration innerhalb Europas und der Ausbau notwendiger Infrastruktur, die Förderung von Bildung und Forschung sowie eine Steigerung der Attraktivität als Zielstandort für ausländische Fachkräfte. Wenn Unternehmen und Politik gemeinsam eine Agenda der technologischen Erneuerung erstellen, könnte der befürchteten Tendenz zur Deindustrialisierung am effektivsten begegnet werden.
Newsletter vom 22. Mai 2024
Carsten Mumm – Chefvolkswirt und
Leiter der Kapitalmarktanalyse
Privatbank Donner & Reuschel
Zum Newsletter anmelden
DAX: Konjunktur gibt Auftrieb trotz Risiken
Die Anzeichen einer zyklischen Erholung der Weltwirtschaft sowie die Erwartung einer ersten EZB-Zinssenkung im Juni geben dem DAX aktuell viel Auftrieb. Und in der Tat gibt es erste Hoffnungsschimmer, dass eine konjunkturelle Erholung die grundlegende strukturelle Wachstumsschwäche am Standort Deutschland zumindest kurzfristig abmildern sollte. Damit einhergehend dürften sich Stimmung und auch die Unternehmensgewinne verbessern. Basierend auf den Konjunkturprognosen für 2024 und 2025 hat der DAX durchaus weiteres Potenzial. Schließlich sind die DAX-Firmen global aufgestellt, und ihre Ertragssituation ist weniger beeinflusst durch die strukturellen Herausforderungen, die aktuell den Standort Deutschland belasten. Doch auch das verarbeitende Gewerbe in Deutschland sollte von der zyklischen Erholung profitieren. So konnte die inländische Produktion bereits im Januar und Februar deutlich zulegen, auch wenn im Vergleich zur Vor-Corona-Situation das Niveau nach wie vor eher niedrig ausfällt. Außerdem verzeichneten die besonders gebeutelten Branchen wie Chemie und Automobil deutliche Produktionsgewinne.
Kritischer hingegen sind anhaltende bzw. eskalierende geopolitischer Spannungen, die die Risikoaversion erhöhen, zu sehen. Hierbei wird die US-Präsidentenwahl sicherlich auch eine Rolle spielen. So ist eine Trump-Präsidentschaft mit zusätzlicher Unsicherheit behaftet, da das Risiko von „Unfällen“ doch deutlich höher ausfällt als unter einer Biden-Regierung. Dies gilt für den Konflikt im Nahen Osten ebenso wie für den Ukrainekrieg. Das Risiko globaler Blockbildungen und eines zunehmenden Protektionismus besteht allerdings bei beiden Kandidaten. Aus Unternehmersicht ist eine eindeutige Präferenz bzgl. des nächsten US-Präsidenten jedoch weniger klar. Während sich Trump womöglich besonders auf Protektionismus und Zölle im Sinne von „Amerika First“ fokussieren wird, sollte sich Biden zwar ebenso patriotisch, aber doch deutlich diplomatischer zeigen. Schließlich wurde der Inflation Reduction Act, der oft als diskriminierend gegenüber Europa angesehen wird, von der Biden-Administration verabschiedet.
Die Anreize, in den USA zu investieren, haben gerade durch den Inflation Reduction Act deutlich zugenommen und würden im Umfeld höherer Zollmauern, niedriger Energiekosten sowie geringerer Steuern und Zinsen einen weiteren Schub erhalten. Mit Trump wäre also mit einer stärkeren Welle von Direktinvestitionen deutscher Unternehmen in den USA zu rechnen. Unter Biden würde hingegen eine höhere Unternehmenssteuer zumindest teilweise die Anreize des Inflation Reduction Act verwässern. So wäre eine Biden-Präsidentschaft für den Standort Deutschland von Vorteil, nicht aber für deutsche Unternehmen, deren Profitabilität am Standort USA belastet werden könnte. Auch ist unter Biden mit einem höheren Zinsniveau zu rechnen. Seine Fiskalpolitik fokussiert sich stark auf die Ausgabenseite, die mit höheren Steuern finanziert wird. Trumps Regierung dürfte zwar ebenfalls ein hohes fiskalisches Defizit ausweisen. Die Angebotsseite der Wirtschaft würde aber ohne Steuererhöhungen weniger belastet werden. Zudem könnte eine zunehmende Risikoaversion zu niedrigeren US-Renditen führen. So mag sich eine gestiegene Risikoaversion zwar negativ auf den DAX auswirken, die daraus folgenden geringeren risikofreien Renditen sollten sich jedoch positiv auswirken. Doch all diese Überlegungen sind von geringer Bedeutung, wenn sich die Konjunkturerholung als robust genug erweisen sollte. Und gerade diese Unsicherheit scheint sich angesichts der Verbesserung aktueller Frühindikatoren zu legen. So sollte der DAX in den kommenden Monaten trotz politischer Unsicherheiten und US-Wahlkampfs weiterhin Auftrieb verspüren – unterstützt von Fed- und EZB-Zinssenkungen.
Newsletter vom 10. April 2024
Dr. Klaus Bauknecht – Chefvolkswirt
IKB Deutsche Industriebank AG
Zum Newsletter anmelden