Rückschau ICF BANK auf die Handelswoche
Wochenrückblick Anleihehandel
| Emittent | Fälligkeit | Kupon | Rendite |
| Bundesschatzanw. – EUR | 10.12.2026 | 2,000% | 2,572% |
| Dt. Pfandbriefbk. – EUR | 25.01.2027 | 3,000% | 3,098% |
| Norddt. Landesbk. – EUR | 17.09.2029 | 3,500% | 3,953% |
| KFW – USD | 03.04.2028 | 2,875% | 4,909% |
| Norwegen – NOK | 26.04.2028 | 2,000% | 4,839% |
Quelle: ICF BANK AG Wertpapierhandelsbank, Frankfurt am Main

Juni 2024 – Special: 6x iShares iBonds Term € Corp UCITS ETF (Dist)
Die iShares iBonds Term € Corp UCITS ETFs mit festem Laufzeitende investieren jeweils in ein Portfolio von mehr als 200 verschiedenen Investment-Grade-, festverzinslichen, auf Euro lautenden Unternehmensanleihen, die in den Jahren 2025 bis 2030 fällig werden, und schließen Emittenten basierend auf den ESG- und anderen Ausschlusskriterien des Indexanbieters aus (SFDR-Klassifizierung: Art. 8). Die Größe der verschiedenen Laufzeit-ETFs liegt zwischen 20 und >1.000 Mio. Euro
Im Aktionsmonat werden die jeweiligen ETFs an der Börse Düsseldorf vom Skontroführer ICF BANK zu nochmals engeren Geld- und Brief-Kursen gehandelt. Ziel ist es, den niedrigsten Spread unter den deutschen Handelsplätzen bieten zu können. In der Zeit zwischen 09:00 und 17:30 Uhr ist die Geld-Brief-Spanne in diesem Papier niedriger (oder maximal gleich) wie am Handelsplatz Xetra.
Die hier vorgestellten Produkte sind in keinem Fall als Anlageberatung oder Kaufempfehlung zu verstehen.
Investment-Grade-, festverzinsliche, auf Euro lautende Unternehmensanleihen, mit festem Laufzeitende, ausschüttend
| Name ISIN | Briefkurs Stand | Diff % Diff +/- |
|---|---|---|
| iShares iBonds Dec 2026 Ter… IE000SIZJ2B2 | 0 25.09.2026 | -0,06% -0,0030 |
| iShares iBonds Dec 2027 Ter… IE000H5X52W8 | 0 25.09.2026 | -0,07% -0,0034 |
| iShares iBonds Dec 2028 Ter… IE000264WWY0 | 0 25.09.2026 | 0,004% 0,0002 |
| iShares iBonds Dec 2029 Ter… IE000IHURBR0 | 0 25.09.2026 | 0,07% 0,0036 |
| iShares iBonds Dec 2030 Ter… IE000LX17BP9 | 0 25.09.2026 | 0,06% 0,0031 |

Vorteile:
- Feste Laufzeit: iBonds-ETFs haben eine feste Laufzeit. Am Ende der Laufzeit wird das investierte Kapital an den Anlegenden zurückgezahlt. Dieser muss sich dann aber um die Wiederanlage kümmern.
- Diversifikation: Ein wesentlicher Vorteil ist die breite Streuung über verschiedene Anleihen. Zudem ermöglicht ein iBond-ETF die Investition in Anleihen, die sonst nicht zugänglich sind.
- Planbare Rendite: Wenn man einen iBond-ETF bis zum Ende der Laufzeit hält, ist die zu erwartende Rendite planbar, da alle im ETF enthaltenen Anleihen am Ende der Laufzeit fällig werden.

ETFs des Monats – 06/2024:
iShares iBonds
Ausführliche Details, Factsheets und Anlegerinformationen bei extraETF.com:
https://extraetf.com/de/wissen/ibonds


Die Courtage für ETF-Geschäfte an der Börse Düsseldorf beträgt 0,08%. In Verbindung mit einem niedrigen Spread und anhängig von der Ordergröße kann dies für das einzelne Geschäft zu einem günstigeren Kauf- oder Verkaufspreis führen, als an einem Handelsplatz ohne explizite Nebenkosten. Vergleichen lohnt sich! (Ausschlaggebend für die Gebühren ist das Preisverzeichnis der depotführenden Banken bzw. Broker.)
16.09.2023 – Vortrag: Comeback der Zinsen – Wie sich mit Anleihen (wieder) attraktive Renditen erzielen lassen
Auf dem Anlegertag in der Classic Remise Düsseldorf geben Thomas Strelow, Börse Düsseldorf, und René Marzo Wilhelm, ICF BANK, einen Überblick zur aktuell wieder gefragten Wertpapierklasse Anleihen.
Wir planen, das Thema Anleihen in den nächsten Wochen zusätzlich als Webinar anzubieten. Ankündigung erfolgt hier unter Termine bzw. in unserem Newsletter.
Termin: Samstag, 16.09.2023, 10:00 Uhr
Ort: Anlegertag Düsseldorf, Classic Remise, Raum 1
Hinweis: Kostenlose Anmeldung erforderlich.
Der Anlegertag Düsseldorf findet von 09:30 bis ca. 17 Uhr statt und bietet zahlreiche Vorträge und Messestände. Alle Infos und kostenlose Anmeldung hier: www.anlegertag.de
 Mehr Infografiken finden Sie bei Statista


Thomas Strelow, Börse Düsseldorf 
René Marzo Wilhelm, ICF BANK AG


Bärendienst!

Monatlicher Kapitalmarkt-Standpunkt von Kai Jordan, Vorstand der mwb Wertpapierhandelsbank AG
„Die Rente ist sicher, ihre Finanzierung schon lange nicht mehr. Helfen soll künftig eine weitere Finanzierungsquelle: der Kapitalmarkt. Doch es fehlt an Entschlossenheit“, schreibt Frank Bethmann auf der Webseite des ZDF im Januar. Und weiter:
„Jahr für Jahr müssen Mittel aus dem Bundeshaushalt locker gemacht werden, um die Defizite in der Rentenkasse auszugleichen. Derzeit schießt der Bund 110 Milliarden Euro dazu, das ist ein Viertel des Haushalts. In den kommenden Jahren dürfte die Quersubventionierung der Rente mit Steuergeldern noch deutlich zunehmen.“ Jüngere müssen die Zeche zahlen, denn bereits 2035 müssen rechnerisch hundert Beschäftigte die Ansprüche von 45 Rentnern finanzieren.
In der Börsenzeitung vom 08.07. nennt Claus Döring das Rentensystem in seinem Kommentar sogar ein Schneeballsystem. Unbedingt lesenswert!
Dass wir in Deutschland eine eigenverantwortlichere Alterssicherung brauchen, das wissen alle Auguren schon lange: Bei der demografischen Entwicklung quietschen die Durchlauferhitzer der sozialen Sicherung. Selbst die glorreiche Ampel hat in ihrem ambitionierten Koalitionsvertrag den Kapitalmarkt unter dem Stichwort „Aktienrente“ entdeckt.
Auch die unermüdlichen (Vor)-Kämpfer*innen vom Deutschen Aktien Institut DAI schreiben:
„Um den Lebensstandard im Alter zu sichern, brauchen Aktien einen festen Platz in der deutschen Altersvorsorge. Die Menschen werden so am Erfolg der Wirtschaft beteiligt und das Rentensystem stabilisiert. Wir setzen uns für ein Ansparverfahren nach internationalem Vorbild ein. Dieses hilft uns, die Herausforderungen des demografischen Wandels in Deutschland zu meistern.“
In der Tat ist der Kapitalmarkt durch intelligente Politik in anderen Ländern wie z.B. Schweden schon viel weiter.
Trotz dieser Erkenntnisse verharrte die Aktienquote in Deutschland langebei 12 %. Bis dann zwei Faktoren diesen Wert auf 18 % katapultiert haben. Das war der Ausbruch der Corona-Pandemie mit historisch niedrigen Zinsen bei der die Bürger im Lockdown von zu Hause aus den Kapitalmarkt entdeckt haben. Und das ganze vor allem in Verbindung mit den gerade entstandenen Neobrokern, die neue und jüngere Anlegerkreise an den Kapitalmarkt durch moderne und einfach zu bedienende Marktzugänge – wie funktionierende Apps – an die Börse gelockt haben. Hier sind die Umsätze explodiert während die tradierten Institute mit zumeist Nullwachstum dem Boom hinterhergeschaut haben.
Und diese neuen Investoren haben eben nicht nur in fragwürdigen Gamestop-Kurskapriolen und anderen Meme-Stocks herumgezockt. Ein großer Teil des Anstiegs ist nämlich auch auf Anlagen in ETFs zurückzuführen.
Nun ist es bekannt, dass diese neu entstandenen Neobroker sich zu großen Teilen über sogenannten „Payment for Orderflow“ (PFOF) finanzieren. Hier bezahlen die Market-Maker an den Börsen- und Handelsplattformen, die sich nicht wie die tradierten Börsen durch Handelsgebühren finanzieren, eine Vergütung an die Bank, welche den Auftrag des Kunden weiterleitet. Eine Art „Kick-Back“, welches dem Anleger allerdings im Rahmen der Ordererteilung durch die Bank transparent gemacht wird.
Nun, das klingt nach „finsterem Treiben“ zu Lasten der geschröpften Privatanleger. Nur ist es das nicht. So versicherte uns selbst die Bundesanstalt für Finanzdienstleistungen (Bafin), dass man das seit Jahren im Rahmen von Prüfungen beobachte und in Deutschland kein Problem sähe. Im Rahmen einer Studie aus dem Jahr 2022
sprach sich die Behörde auch gegen ein Verbot aus und kam zu folgendem differenzierten Ergebnis:
- Für Kundenaufträge mit kleineren Volumina ist die Ausführung über PFOF-gewährende Handelsplätze überwiegend vorteilhaft. Denn sofern Transaktionskosten berücksichtigt wurden, waren die Ergebnisse für Kunden mehrheitlich besser als an den Referenzmärkten.
- Bei höheren Transaktionsvolumen und niedrigerer Liquidität an den Referenzmärkten zum Zeitpunkt der Auftragsausführung gingen diese Vorteile jedoch verloren.
Ob PFOF die Ursache der festgestellten Unterschiede war, lässt sich aus den Ergebnissen nicht ablesen.
Auch die Stiftung Warentest kam schon vor Jahren in einer Untersuchung zu dem Resultat, das hier keine schlechteren Kurse angeboten werden.
Wie kam es überhaupt zu dieser Entwicklung? Das Ganze beginnt im Jahr 2007 mit dem Inkrafttreten eines europäischen Regulierungsmonsters namens MiFID (Markets in Financial Instruments Directive), deren Ziel es war, in Europa den Schutz der Anleger zu verbessern und ein einheitliches Kapitalmarktumfeld zu schaffen. Dieses Monster wurde reichlich gepäppelt und wuchs im Jahre 2018 zu einem noch gigantischeren Monster namens MiFID II heran. Hier wurde bereits korrigiert und munter weiter herumreguliert. Ich rate Ihnen ab, dieses Zeug zu lesen, ohne juristische Beratung ist das ohnehin oft auch für Profis unverständlich. Auch wir haben uns oft die Augen gerieben und dachten dabei an die Schlussbilder in den uralten Gespenster-Geschichten-Comics: „Seltsam, aber so steht es geschrieben“.
Diese Regulierung hat u.a. einen knallharten Wettbewerb zwischen den Handelsplätzen und die vorstehend erwähnten „PFOF-Strukturen“ erst geschaffen. Das hat zu einer Explosion der Handelsplätze in Europa geführt. Je nach Statistik gibt es in Europa rund 300-400 „Execution-Venues“ für Aktien. Das ist ein Vielfaches der Anzahl der Handelsplätze in USA bei einer dramatisch niedrigeren Marktkapitalisierung aller gehandelten Unternehmen zusammen.
Nun gut, man wollte es so haben. Und diese Zahlungen sind mitnichten finster. Sie finanzieren eben hocheffiziente Infrastrukturen bei den neuen Brokern und so bekommen die Anleger einen modernen und einfach zu bedienenden Marktzugang.
Einige Protagonisten in Europa haben diese Praxis aber schon vor Jahren als „Böse“ bezeichnet und das diese Praxis zu Lasten der Anleger geht. Die Studien widerlegen das, aber dann schwurbelt man eben von „Geschmäckle“. Der politische Kampf hierüber ging seit Jahren hin- und her. Und nun hat man sich auf einmal doch geeinigt. Gegen den Widerstand des FDP-geführten BMF, welches hier eher einen Neo-Broker-freundlichen Kurs verfolgte.
PFOF soll spätestens ab 2026 verboten werden. Dazu gibt es eine weitere europäische Regulierungskonsultation „Retail-Investment-Strategy“ die sich ebenfalls mit Provisionsverboten im beratungsfreien Geschäft befasst.
Nun mag man meinen, dass sei doch ok. Der Anleger werde nun noch besser geschützt. Nur stimmt das leider nicht.
Wir bestreiten, dass es bei diesem Thema tatsächlich auch nur eine einzige Initiative gab, deren wahres Ziel der Anlegerschutz war. Es geht einzig und alleine um Marktanteile zwischen den Börsen, Banken und Plattformen. Und wie wir hören, hat der Erfolg und die europäische Expansion des größten deutschen Players die international dominierte Euronext Börse nun so gereizt, dass dieses PFOF-Verbot nun brachial durchgesetzt wurde.
Die Kursdaten der durch die Regulierung fragmentierten Welt der Handelsplätze sollen in einem sogenannten „Consolidated-Tape“ wieder zusammengebündelt werden, damit der Anleger den Überblick behält.
Wird nun „alles wieder gut“ und die Welt dreht sich zurück und der Kunde geht wieder in eine Bankfiliale, die diese Order dann an eine herkömmliche Börse schicken wird? Vielleicht teilweise – aber eine Rolle rückwärts wird es nicht geben. Dazu haben sich die Märkte und Kunden zu weit entwickelt. Wir sind gespannt, wie die Teilnehmer darauf reagieren werden. Regulierung ist wie ein großer Stein im Wasser. Wirft man ihn hinein, so fließt das Wasser außen rum. Und wir stellen uns die Frage, ob sich die Fragmentierung der Ausführungsplätze zurückdreht oder eher noch weiter fortsetzt.
Wir sind gut diversifiziert aufgestellt und haben hier eine neutrale Position. Wir neigen aber eher zum Wettbewerb als zu Diktat und Regulierung. Die Marktteilnehmer müssen sich mal wieder umstellen, Gebührenmodelle- und Strukturen anpassen und die Anbieter eines „Consolidated-Tapes“ bezahlen. Sowas gibt es nicht „für lau“. Für den Anleger wird es sicher teurer. Die Schwelle zum Investment am Kapitalmarkt wird damit wieder hochgesetzt. Zumal man auf der anderen Seite das Dasein kleinerer Unternehmen an der Börse erleichtern will, deren Aktien zu großen Teilen eher von der Privatkundschaft gekauft werden. Regulatorisch passt hier eines nicht zum Anderen.
Damit hat man dem Thema Aufbau von Altersvorsorge eher einen Bärendienst erwiesen. So viele richtige Stellungnahmen und Koalitionsverträge kann weder das DAI noch diese oder künftige Regierungen schreiben. Schade.
Zu mwb:
Die mwb fairtrade Wertpapierhandelsbank AG ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) zugelassener Wertpapierdienstleister mit Niederlassungen in Gräfelfing bei München, Hamburg, Hannover, Frankfurt und Berlin. Das Unternehmen wurde 1993 gegründet. 1999 erfolgte der Börsengang. Heute ist die mwb-Aktie (ISIN DE0006656101, WKN 6656101) an der Börse München im Segment m:access notiert wie auch im Freiverkehr an den Börsen Berlin, Düsseldorf, Frankfurt (Basic Board), Hamburg und Stuttgart. mwb ist in zwei Geschäftsbereichen aktiv: Wertpapierhandel und Corporates & Markets. Im Wertpapierhandel betreut mwb rund 38.000 Orderbücher für deutsche und internationale Wertpapiere. Dabei handelt es sich sowohl um Aktien als auch um festverzinsliche Wertpapiere und offene Investmentfonds. Damit ist mwb einer der größten Skontroführer in Deutschland.
Disclaimer:
Die mwb fairtrade Wertpapierhandelsbank AG ist Herausgeber des vorliegenden Dokumentes. Obwohl die Informationen in diesem Dokument aus Quellen stammen, die die mwb fairtrade Wertpapierhandelsbank AG für zuverlässig erachtet, kann für die Richtigkeit der Informationen in diesem Dokument keine Gewähr übernommen werden.
Dieses Dokument stellt keinen Prospekt dar und ist nicht geeignet, als Grundlage zur Beurteilung der in dem Dokument vorgestellten Wertpapiere herangezogen zu werden. In diesem Dokument enthaltene Schätzungen und Meinungen stellen ausschließlich die Beurteilungen, der mwb fairtrade Wertpapierhandelsbank AG, zum Zeitpunkt der Erstellung des Dokumentes dar und können zu jedem Zeitpunkt ohne vorherige Ankündigung geändert werden.
Die mwb fairtrade Wertpapierhandelsbank AG oder ihre verbundenen Unternehmen können von Zeit zu Zeit Bestände an den in diesem Dokument genannten Wertpapieren oder an darauf basierenden derivaten Finanzinstrumenten halten, können andere Dienstleistungen (einschließlich solcher als Berater) für jedes in diesem Dokument genannte Unternehmen erbringen oder erbracht haben, und können – soweit gesetzlich zulässig – die hierin enthaltenen Informationen oder die Recherchen, auf denen sie beruhen, vor ihrer Veröffentlichung verwendet haben.
Ein wie auch immer geartetes Beratungsverhältnis zwischen der mwb fairtrade Wertpapierhandelsbank AG und dem Empfänger dieses Dokumentes wird durch die Übersendung oder Weitergabe dieses Dokuments nicht begründet. Jeder Empfänger muss eigene Anstrengungen unternehmen und Vorkehrungen zu treffen, um die Wirtschaftlichkeit und Sinnhaftigkeit einer Anlageentscheidung unter Berücksichtigung seiner persönlichen und wirtschaftlichen Belange zu prüfen. Die mwb fairtrade Wertpapierhandelsbank AG haftet weder für Konsequenzen aus dem Vertrauen auf in diesem Dokument enthaltenen Meinungen oder Aussagen noch für Unvollständigkeiten in diesem Dokument. Jede US-Person, die dieses Dokument erhält und Transaktionen mit hierin genannten Wertpapieren tätigen möchte, ist verpflichtet, dies durch einen in den USA zugelassenen Dienstleister.

mwb Kapitalmarkt-Standpunkt
vom 12. Juli 2023
Zum Newsletter anmelden
Kai Jordan – Vorstand der mwb Wertpapierhandelsbank AG
Kontakt und weitere Informationen:
mwb Wertpapierhandelsbank AG
Kai Jordan
Kleine Johannisstraße 4
20457 Hamburg
Tel: +49 40-360995-20
E-Mail: kjordan@mwbfairtrade.com
Streitpunkt Kapitaldeckung
Neben der unkontrollierten Zuwanderung gibt es wohl kaum ein gesellschaftliches Problem in unserem Land, über das so viel diskutiert und zugleich so wenig ernsthaft in Angriff genommen wird, wie die Rentenfrage. Das Problem selbst ist offenkundig: Aufgrund der demographischen Entwicklung in Deutschland stehen immer mehr Ältere immer weniger Erwerbstätigen gegenüber, was das durch Umlagen finanzierte Rentensystem bereits jetzt weit überfordert. Dies wird allein am aus Steuern bestrittenen Zuschuss von über 110 Mrd. Euro deutlich, mit dem der Bund die gesetzliche Rentenversicherung jährlich unterstützen muss, damit die Renten bezahlt werden können.
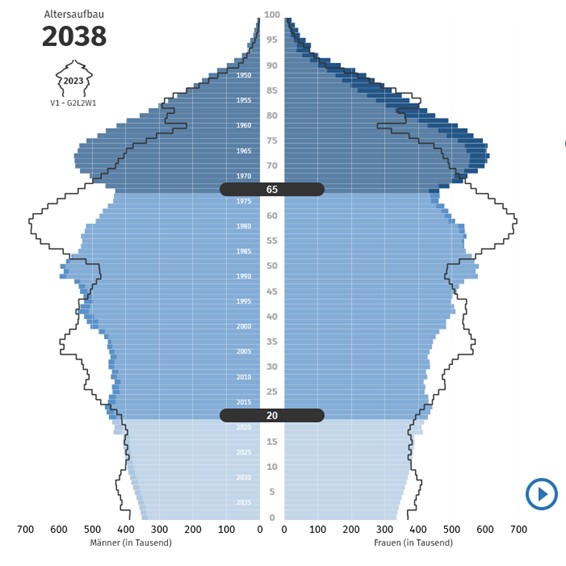
Dabei liegt die eigentliche Problematik noch vor uns, wie folgende Grafik zur aktuellen und für die nächsten 15 Jahre zu erwartenden demografischen Situation in Deutschland zeigt.
Wenn die aktuell noch in Lohn und Brot stehenden Angehörigen der sogenannten „Baby-Boomer“, d.h. die zischen 1960 und 1970 Geborenen nach und nach in den Ruhestand eintreten, wird sich das Problem in seiner ganzen Schärfe zeigen; dann müssen diese geburtenstarken Jahrgänge von einer nur kleinen Gruppe Erwerbstätiger finanziert werden. Es gibt also keinen Zweifel: Deutschland hat ein Riesen-Rentenproblem, das in seiner ganzen Wucht noch nicht einmal vollständig angekommen ist.
Ein Lösungsvorschlag, um das Ganze wieder ins Lot zu bringen, besteht darin, das System, oder zumindest Teile davon, auf eine Kapitaldeckung umzustellen, wobei Aktienanlagen hierbei aufgrund ihrer Ertragskraft eine besondere Rolle spielen sollen. Genau an diesem Vorschlag aber scheiden sich die Geister und es zeigen sich tiefe ideologische Gräben.
Während die Befürworter einer entsprechenden Systemumstellung sich dadurch die Lösung im Grunde aller derzeitigen Probleme versprechen, sind die Gegner der Meinung, dass das Ganze lediglich ein erneuter Versuch der Finanzbranche ist, nun auch noch der breiten Bevölkerung das Geld aus der Tasche zu ziehen. Man setze damit die Alterseinkünfte eines ganzen Volkes der Willkür und den Spekulationen der globalen Kapitalmärkte aus.
Ein von den Gegnern häufig vorgebrachtes Argument lautet, dass unabhängig davon, wie man das Rentensystem auch gestalten mag, das Ganze zwangsläufig immer darauf hinauslaufen muss, dass die Nicht-Erwerbstätigen eines Landes an der Wertschöpfung seiner Erwerbstätigen partizipieren. Und genau dieser Zusammenhang werde durch das Umlagesystem deutlich, wogegen eine Kapitaldeckung – welche einen persönlichen und von der Allgemeinheit losgelösten Anspruch suggeriere – genau das verschleiere.
Selbstverständlich speist sich jeder Konsum eines Nicht-Erwerbstätigen zwangsläufig aus der Wertschöpfung der arbeitenden Bevölkerung. „Von Nichts kommt Nichts!“ An dieser banalen Erkenntnis führt kein Weg vorbei, egal, wie das Rentensystem ausgestaltet wird.
Aufgrund dieser Selbstverständlichkeit aber nun das Umlageverfahren als das einzig vernünftige Rentensystem zu erachten, ist definitiv falsch; und zwar vor allem aus folgendem Grund: Der erwähnte Zusammenhang gilt streng genommen nur im Rahmen einer sogenannten „geschlossenen“ Ökonomie, d.h. einer Volkswirtschaft, welche keinerlei außenwirtschaftliche Beziehungen unterhält. In diesem Falle könnte auch ein Kapitaldeckungsverfahren die Probleme eines Rentensystems nicht lösen, in dem durch ungünstige demographische Entwicklungen immer mehr Alte ihren Konsum durch den Zugriff auf die Wertschöpfung von immer weniger Erwerbstätigen bestreiten müssen und das deshalb ins Wanken gerät. Aber: Von einer geschlossenen Volkswirtschaft sind wir meilenweit entfernt. Mit Export- und Importvolumina von 1.379 Mrd. Euro bzw. 1.204 Mrd. Euro im Gesamtjahr 2021 sowie einem akkumulierten Auslandsvermögen von rund 2.800 Mrd. Euro, welches fast drei Viertel des deutschen BIP ausmacht, ist Deutschland mit der internationalen Staatengemeinschaft so eng verflochten, wie kaum ein anderer großer Industriestaat.
Vor diesem Hintergrund würde eine Kapitaldeckung des Rentensystems eben auch bedeuten, die angesparten Gelder nicht nur in deutschen Unternehmen, sondern international anzulegen – idealerweise entsprechend der sogenannten Marktkapitalisierungsgewichtung der einzelnen Länder und Regionen. Im Ergebnis ergäbe sich dadurch ein erheblicher Unterschied zu einem rein auf Deutschland bezogenen Umlageverfahren. Statt nur auf die Wertschöpfung im eigenen Land zuzugreifen, würde ein durch internationales Kapital gedecktes Rentensystem aus der ganzen Welt Kapitalerträge beziehen. Insbesondere könnte dadurch der ungünstigen demografischen Entwicklung Deutschlands die Schärfe genommen werden. Denn die Einbeziehung der Ertragskraft einer Vielzahl von Ländern würde zugleich indirekt auch deren häufig günstigere demografische Situation zu uns ins Land holen.
Als Fazit lässt sich festhalten: Eine internationale Kapitaldeckung löst nicht alle Probleme – insbesondere nicht das in den nächsten fünf bis zehn Jahren virulent werdende Problem der Baby-Boomer – trägt langfristig aber entscheidend zur Tragfähigkeit des deutschen Rentensystems bei.

Newsletter vom 25. Januar 2023
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden
Renten 2023: Nicht unmöglich!
Weltweit erhöhten die Zentralbanken zuletzt die Leitzinsen. Damit soll der rasant steigenden Inflation Paroli geboten werden. Die Phase des billigen Geldes und extrem günstiger Kredite dürfte also passé sein. Sind Renten-Investments vor diesem Hintergrund angeraten?
Die Zinsen, so ist zu konstatieren, kehren derzeit zum Normalzustand im historischen Kontext zurück. Anleihen bieten wieder veritable Renditen – wie erfreulich.
Doch viele Anleger blicken auch etwas besorgt auf die aktuelle Zins- und Inflationsentwicklung. Steigen die Zinsen weiter, könnten nicht nur Verluste an den Bondmärkten, sondern zusätzlich eine Rezession drohen. Jedoch mehren sich gegenwärtig die Anzeichen, dass der Scheitelpunkt der Inflation – zumindest in den USA – erreicht ist und die Zentralbanken die Zinsen nur noch in einem überschaubaren Maße weiter anheben werden. Und wenn man bei solch einem Szenario die Anlage-Schlüsselfaktoren, wie selektive Titelauswahl und die ‚richtige‘ Mischung berücksichtigt, sind die Aussichten auf Vermögenszuwächse für Bond-Investoren besser, als dies viele vermuten.
Attraktiv, so sehen wir es, bleiben vor allem Unternehmensanleihen und Covered Bonds. Erstere wegen der mittlerweile interessanten Renditen und letztere aufgrund der hohen Sicherheit. Mit der erhöhten Volatilität und einer wirtschaftlichen Unsicherheit dürfte der Aktienmarkt dagegen eher labil bleiben. Eine Alternative ist jedoch der Optionsmarkt. Mit einer fast schon systematischen Fehlbewertung offeriert er eine nicht zu unterschätzende alternative Ertragsquelle – gerade in sogenannten Seitwärtsphasen.
Genau dies nutzt der Rentenfonds StarCapital Premium Bonds plus (WKN: 978187), der von Bellevue Asset Management in Kooperation mit der Donner & Reuschel AG betrieben wird. Im Anlagefokus stehen insbesondere Unternehmensanleihen und Covered Bonds. Seit Juli 2021 wird zusätzlich zwecks Ertragsoptimierung eine konservative Optionsstrategie eingesetzt. Ziel des Fonds, der auch an den Börsen in Hamburg und Hannover handelbar ist, sind attraktive Gesamterträge. Laufzeiten- und Bonitätsstruktur werden aktiv gesteuert. Selbstverständlich ist für uns auch ein solides ESG-Rating.
Newsletter vom 23. November 2022
Klaus Spöri – Senior-Portfoliomanager Renten
Bellevue Asset Management (Deutschland) GmbH
